글로벌 AI 메모리 반도체 슈퍼사이클과 한국 기업의 기술·투자 전략: 경쟁우위 확보와 지속 성장 해법
목차
요약
2026년을 기점으로 급격히 성장하는 글로벌 AI 메모리 반도체 시장은 AI 데이터센터 및 대형 빅테크 기업의 투자 확대와 맞물려 약 1조 달러 규모에 육박할 전망이다. 특히 고대역폭 메모리(HBM) 수요가 폭증하며 메모리 가격은 전례 없는 상승세를 기록하는 동시에, 공급 부족과 후공정 병목 현상, 생산 수율 안정화가 핵심 과제로 부각되고 있다.
삼성전자와 SK하이닉스는 1c 나노 공정 기반 HBM4 및 HBM4E 양산을 선도하며 글로벌 시장 점유율 확대를 경쟁적으로 추진하고 있다. SK하이닉스는 수율 안정화 및 생산 효율성에서 우위를 보이며 시장 50% 이상의 점유율을 유지하는 반면, 삼성전자는 ‘원팹’ 전략과 첨단 패키징 기술을 바탕으로 빠른 수율 개선과 생산성 증대를 달성 중이다. 이러한 기술 경쟁과 글로벌 공급망 다변화, 전략적 파트너십 확대는 한국 AI 메모리 산업의 지속 가능하고 강력한 성장 기반을 구축하고 있다.
서론
인공지능의 급속한 확산과 대규모 데이터센터 증설은 전 세계 메모리 반도체 시장에 전례 없는 변화를 촉발하고 있으며, AI 메모리 수요 폭증은 구조적 슈퍼사이클을 형성하고 있다. 이러한 시장 환경은 반도체 생산 과정의 한계와 공급망 리스크를 동반하며, 산업 전반에 걸친 경쟁과 혁신을 가속화하고 있다.
한국 반도체 기업들은 이같은 글로벌 환경 속에서 HBM4 및 HBM4E와 같은 최첨단 AI 메모리 기술을 선도하며, 대규모 생산 시설 투자와 혁신적인 ‘원팹’ 생산 전략으로 경쟁력 강화를 모색하고 있다. 그러나 후공정 병목, 수율 안정화, 지정학적 지정학 리스크와 원자재 조달 불확실성 등 복합적인 도전도 공존하고 있어 전략적 대응이 필수적이다.
본 리포트는 글로벌 AI 메모리 반도체 시장의 성장 원인과 구조적 특징을 분석하고, 한국 기업들의 기술력과 투자 전략을 집중 조명한다. 또한 공급망과 정책 리스크를 진단하며, 투자자와 기업이 취해야 할 실질적 전략 방향과 행동 지침을 제시하는 데 목적이 있다.
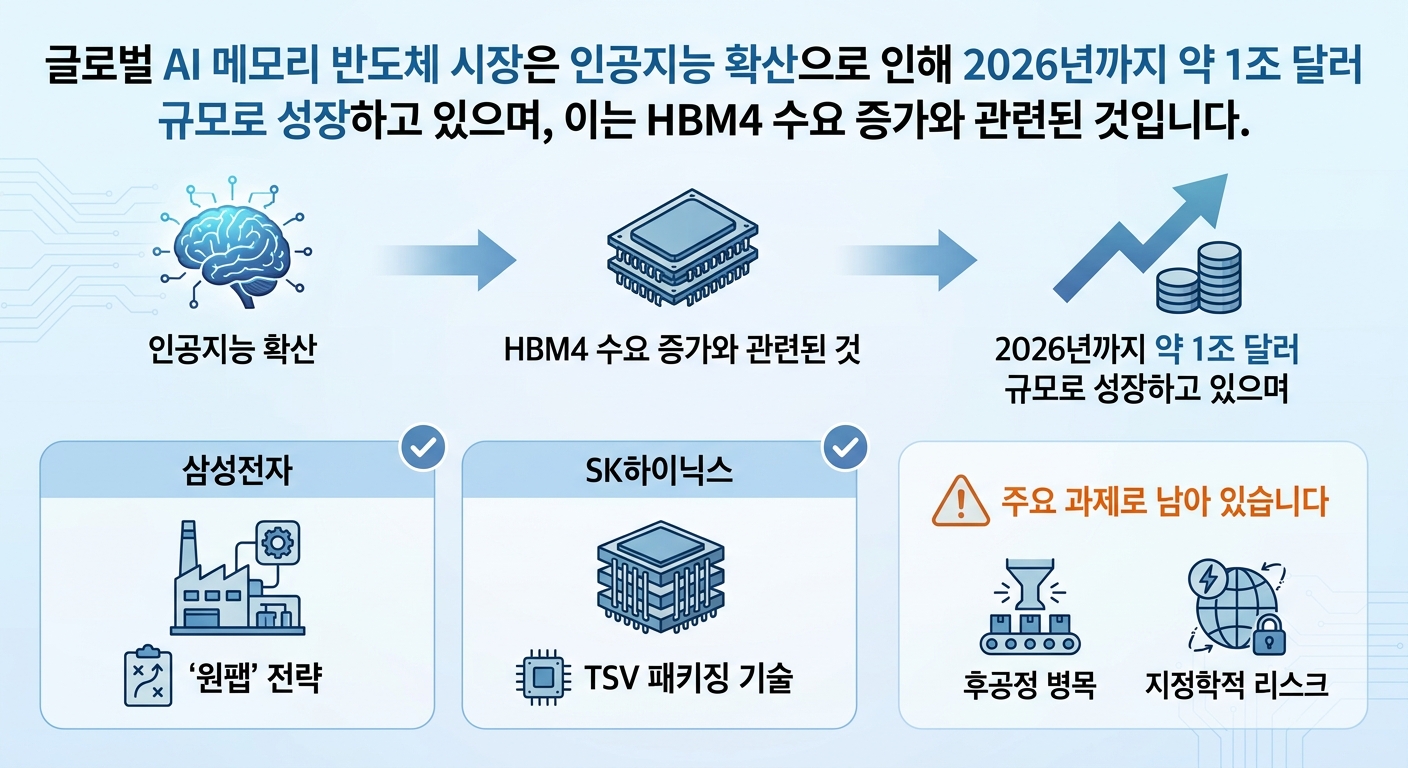
인포그래픽 이미지: 인포그래픽
1. 글로벌 AI 메모리 반도체 시장의 구조적 변화와 성장 원인
AI 수요 폭증과 메모리 가격 상승의 슈퍼사이클 실체
이 서브섹션은 글로벌 AI 메모리 반도체 시장의 구조적 변화에 있어 핵심 원인인 AI 수요의 급증이 메모리 가격과 공급에 미친 구체적 영향을 다룬다. 앞선 서브섹션에서 AI 기반 수요 확대가 메모리 시장의 본질적 변화를 촉발했음을 확인한 데 이어, 본 내용은 2026년까지 D램과 낸드플래시 가격 변동의 규모와 생산설비 증설 지연이 시장에 미친 시기별 영향 및 구조적 특성 분석에 집중한다. 이를 통해 독자가 AI 수요 폭증이 메모리 슈퍼사이클 형성에 미친 직접적 기전과 시장 정체성 변화를 이해하도록 돕는다.
2026년까지 D램·낸드 가격 상승폭과 수급 특성 분석
2026년 AI 인프라 확장에 따른 대규모 메모리 수요 폭증은 D램과 낸드플래시 시장 가격의 전례 없는 상승을 초래했다. 글로벌 주요 시장조사기관들의 예측에 따르면, D램 평균판매가격은 2025년 대비 최대 125% 상승할 것으로 전망되며, 낸드플래시는 150% 이상 오를 것으로 예상된다. 실제 2026년 1분기에는 D램 계약가격이 직전 분기 대비 90% 이상 급등하며, 64GB DDR5 RDIMM 단가는 620달러까지 상승하는 상황이 관측되고 있다. 낸드플래시 또한 전분기 대비 50~60% 가격 인상을 기록하며 서버 스토리지와 클라우드 시장 중심으로 공급 긴축이 심화되었다. 이러한 가격 상승폭은 과거와 비교해 매우 이례적이며, 단순한 사이클을 넘어선 시장 구조적 변화임을 보여준다.
D램과 낸드플래시 가격이 전례 없는 상승폭을 기록할 것으로 예상됨.
이러한 가격 상승은 전통적인 수요-공급 사이클을 뛰어넘는 구조적 요인에서 기인한다. AI 데이터센터와 빅테크 기업들의 집중 투자로 고대역폭메모리(HBM), 고용량 DRAM, 낸드 수요가 폭발적으로 증가함에 따라 공급 부족 현상이 심화되었고, 생산 설비 투자 대비 투입량 증가는 빠른 수요 상승을 따라가지 못하는 양상이 나타났다. 특히 AI 서버용 메모리가 기존 모바일·PC용 수요 대비 우선 공급 대상이 되면서 전통적 메모리 용도의 공급 감소 및 가격 불안정이 동반되었다.
결과적으로 2026년 반도체 시장은 메모리 분야가 전체 매출 성장의 40% 이상을 책임지면서, 동시에 메모리 가격 상승이 글로벌 협력사의 수익성 및 투자 재원 확충으로 연결되어 슈퍼사이클을 지속하는 선순환 구조를 형성하고 있다. 다만, 비 AI 수요 부문은 가격 상승으로 인해 축소되는 경향이 확인되며, 이는 메모리 시장 내 용도별 수요 패턴이 재편되고 있음을 의미한다.
생산설비 증설 지연 기간과 시장 영향 시계열적 평가
현재 메모리 반도체 산업의 공급 부족은 단기 수요 폭증에 초기에 대응하지 못한 생산설비 증설 지연에서 비롯된다. 신공정 및 첨단 패키징 설비 구축에는 평균 18~24개월의 기간이 소요되며, 2024년 초 착공된 시설이 2026년 말이나 2027년 초부터 가동될 예정으로 각국 주요 기업들의 설비 확장 계획이 앞당겨지지 않는 한, 단기 공급 확대가 어렵다.
특히, AI 반도체 수요가 급증한 2023~2025년 사이 미뤄진 신규 설비 투자는 2026년에 본격 가동되기 시작하지만, AI 데이터센터의 수요 증가 속도를 즉각적으로 따라잡기는 부족하다. 이로 인해 2025년 하반기부터 2026년 전반기에 걸쳐 가격 폭등과 함께 공급 제약 이슈가 반복 출현하고 있다. 더욱이 후공정 병목, 패키징 설비 및 테스트 장비 부족이 생산량 증가를 제한하는 중요한 요소로 작용한다.
이러한 공급 병목은 글로벌 AI 칩 고객과의 장기 계약(LTA)을 맺은 대형 메모리 기업들에게는 상대적 이익으로 작용하지만, 시장 내 중소 공급자 및 비 AI 용도 고객사들에는 가격 변동성과 납기 지연이라는 추가적 부담으로 작용하고 있다. 따라서 신규 설비 완공 시점까지 단기 내 메모리 공급 부족과 가격 변동성은 계속될 전망이며, 이는 투자자들 및 경영진이 장기적 리스크 관리 전략 수립에 집중하도록 유도하고 있다.
이처럼 AI 수요에 따른 급격한 메모리 가격 상승과 생산설비 공급 제약은 글로벌 AI 메모리 시장의 급성장 배경이 되었으며, 다음 서브섹션에서는 이러한 환경에서 고대역폭메모리(HBM)가 AI 인프라 핵심 부품으로 부상한 기술적 특징과 시장 우위를 분석한다.
2026년 HBM4 양산 속도와 기술 완성도 집중 분석
본 서브섹션은 ‘글로벌 AI 메모리 시장의 구조적 변화와 성장 원인’ 내에서 고대역폭 메모리(HBM) 기술 중 가장 주목받는 HBM4의 양산 진척 상황과 삼성전자의 기술 완성도를 집중 분석한다. 앞선 섹션에서 AI 수요 폭증에 따른 메모리 슈퍼사이클 현상을 진단했고, 이어서 AI 인프라 핵심 부품인 HBM의 시장 지위 및 기술적 특성을 논의하였다. 본 서브섹션은 특히 2026년 초부터 본격화된 HBM4 양산에서 한국 대표 기업 삼성전자의 기술력과 생산 수율 안정화 현황을 구체적으로 파악해, 향후 공급망 및 시장 점유율 확보의 실질적 변수들을 분석한다.
2026년 HBM4 초기 양산 론칭과 시장 진입력 점검
2026년 2월, 삼성전자는 세계 최초로 6세대 HBM4를 본격 양산 출하하며 글로벌 AI 메모리 시장에서 공격적 입지를 다지기 시작했다. 초기 양산은 계획 대비 조기 완료됐으며, 이 제품은 핀당 16Gbps 속도와 최대 4.0TB/s 대역폭을 구현한다. 양산 초기 공급량은 엔비디아, AMD, 구글 등 주요 AI 가속기 기업의 검증 절차를 거치면서 하반기 본격적인 물량 확대에 돌입했다. 이에 따라 삼성전자는 올해 3분기부터 HBM4 매출이 자사 전체 HBM 매출의 절반 이상을 차지할 것으로 예상되고 있다.
삼성전자의 HBM4 양산은 단순한 생산 개시를 넘어 세계 최고 수준의 1c 나노 공정과 4나노 파운드리 기술을 결합한 결과물로, 이는 HBM4 베이스 다이의 성능과 전력 효율을 극대화하는 첨단 제조역량을 의미한다. 특히 평택 P4 공장 내 원스톱 ‘원팹(One Fab)’ 전략을 통하여 생산부터 테스트까지 일원화함으로써 공정 효율성을 극대화하고, 수율 안정화에 유리한 체계를 구축하였다. 이러한 생산 체계는 고난도 적층 구조인 HBM4 생산 공정에서의 불량률 저감과 시장 대응 속도 향상에 직접적인 영향을 미친다.
양산 론칭 초기 삼성전자는 제한적인 생산 수율과 수익성 문제에 직면했으나, 전략적으로 고객사 요구에 맞춰 시리즈 샘플 공급을 신속하게 진행하며 빠른 피드백을 받아 이를 개선 중이다. 실제로 2026년 5월 현재, 삼성전자는 HBM4의 D램 수율을 60% 안팎으로 추정하며, 하반기까지 85% 이상의 성숙 수율 확보를 목표로 전방위적인 공정 최적화와 설계 보완을 진행하고 있다. 이는 경쟁사 대비 기술 우위 확보를 위한 필수 단계로, 향후 AI 인프라 수요 확대에 대응하기 위한 중요한 선결 조건이다.
삼성전자 HBM4 수율 안정화 속도와 기술 상용화 영향
삼성전자의 HBM4 수율 안정화는 1c 나노미터급 D램 칩과 4나노 파운드리 로직 베이스 다이의 결합 공정에서 중대한 기술적 도전으로 평가된다. 복층 적층 메모리 칩에서는 하나의 공정 단계라도 미세한 불량이 누적되면 전체 완제품 수율에 치명적 영향을 미치기 때문이다. 실제 삼성의 초기 1c D램 수율은 산업 평균보다 낮았고, HBM4 완제품으로 통합됐을 때의 실효 수율은 60% 내외로 산업 내에서 낮은 편이다.
반면 SK하이닉스는 지난해 이미 1b 공정 기반 HBM4 12단 제품에서 수율 70%를 달성했다고 선언했으며, 2025년 말 1c 공정으로 양산 전환에 성공해 2027년에는 HBM4E 양산을 목표로 안정화 작업을 완료할 예정이다. 이러한 양사 간 수율 격차는 단기적으로 SK하이닉스가 시장 선도자로서 안정적인 공급과 수익성을 확보하는 데 유리한 조건을 만든다.
그러나 삼성전자는 첨단 공정 부문에서 적극적인 개선 작업을 수행 중이다. 2026년 상반기까지 EUV 노광 레이어 최적화, D램 설계 변경, 패키징 공정 개선 등을 병행하여 수율을 빠르게 끌어올리고 있고, 연말까지 85% 이상의 성숙 수율을 달성한다는 내부 목표를 제시하였다. 이 목표가 달성되면 삼성전자는 고성능 HBM4E 제품의 안정적인 대량 공급으로 선제적 시장 확장에 유리한 위치를 확보할 것으로 전망된다.
수율 안정화는 단순히 생산량 확대 이상의 의미를 가지며, 글로벌 선도 GPU 기업인 엔비디아, AMD, 구글 등 고객사의 신규 AI 플랫폼에 대한 신뢰성 확보를 위한 필수 요건이다. 삼성전자의 기술 혁신은 로직 다이와 메모리 다이 간의 하이브리드 본딩 기술, 열방출 및 신호 안정성 확보, 그리고 고집적 적층 기술을 포함하며, 이는 HBM4 고성능 구현과 고밀도 설계 이슈 해결의 핵심이다. 이러한 기술 상용화는 AI 메모리 생태계 내 삼성전자의 공급망 안정성 강화와 시장 점유율 확대에 직접적인 기여를 한다.
다음 서브섹션에서는 현재 확인된 삼성전자와 SK하이닉스 간의 기술적 경쟁 구도와 시장 점유율 변화 양상을 토대로 한국 기업의 HBM 시장 내 경쟁 전략과 투자 방향을 심층 분석한다. 특히 후속 기술인 HBM4E 개발 진행 상황과 시장 동향을 반영하여 한국 기업들의 글로벌 AI 메모리 반도체 경쟁력 확보 방안을 구체적으로 논의할 것이다.
AI 메모리 시장의 폭발적 성장과 규모 전망
이 서브섹션은 글로벌 AI 메모리 반도체 시장의 성장률과 구체적 시장 규모를 정량적으로 분석한다. 앞서 AI 메모리 시장의 구조적 변화와 성장 원인을 진단했다면, 이 부분에서는 정밀한 수치 정보와 예측치로 시장의 투자 타이밍과 기술 수요 증가의 합리적 근거를 제공해 뒤따르는 한국 기업의 투자 및 기술 전략 분석과 자연스럽게 연계한다.
2026년 AI 메모리 시장 규모: 1조 달러 돌파 임박
글로벌 AI 반도체 시장은 생성형 AI 확산과 대규모 데이터센터 투자에 힘입어 2026년 약 1조 달러 수준에 도달할 것으로 전망된다. 세계반도체무역통계기구(WSTS)와 가트너는 2026년 글로벌 반도체 시장 규모를 9750억에서 1조 3000억 달러 사이로 제시하며, 이 중 메모리 반도체 부문은 전체 시장에서 약 40~60% 비중을 차지할 것으로 예측하고 있다.
특히 HBM(고대역폭 메모리) 중심의 AI 메모리 시장은 서버 및 AI 가속기용 반도체 수요의 급증과 맞물려 2026년 약 5000억 달러 이상의 매출을 기록할 것으로 보인다. 이는 2025년 대비 2배 이상의 성장에 해당하며, 삼성전자와 SK하이닉스가 글로벌 시장의 80~90%를 점유하는 가운데 매출 성장을 견인하는 핵심 제품이 되고 있다.
AI 데이터센터 업체들의 AI 하드웨어 구축 투자액은 2026년 약 6000억 달러 규모로 추산되며, 이는 메모리 반도체에 대한 수요 폭증과 직접적으로 연결되어 있다. 대형 AI 모델 구동에 필수적인 HBM과 DDR5, 낸드 플래시 등 메모리 기술에 대한 투자가 시장 확대를 견인하면서 전체 반도체 시장에서 메모리의 비중이 지속적으로 증가하는 구조다.
HBM 시장의 연평균 성장률과 기술 수요 추이
HBM 시장은 AI 워크로드의 대규모 확장과 AI 칩셋의 고성능화에 따라 2026년부터 2030년까지 연평균 25%에서 40% 사이의 매우 높은 성장률을 보일 것으로 전망된다. SK하이닉스와 삼성전자가 각각 HBM3E, HBM4 및 HBM4E 제품 양산 체계를 조기에 구축한 점이 밑바탕이다.
2026년 현재 글로벌 HBM 시장 규모는 약 350억 달러에서 500억 달러 수준으로 추산되며, 2028년에는 1000억 달러에 근접할 것으로 예측된다. 이는 HBM 수요가 전체 DRAM 시장 매출의 30~40% 이상을 차지하게 되는 구조적 변화를 의미한다.
HBM은 전통 DRAM 대비 3D 적층과 TSV(실리콘 관통 비아) 기술을 활용하여 데이터 전송 속도가 약 22% 이상 향상되었으며, AI 데이터센터 내 서버당 메모리 탑재량이 최근 3~5배 이상 증가한 점과 맞물려 수요가 폭증하고 있다. 이에 따라 고성능, 고대역폭 메모리의 중요성이 산업 전반에 걸쳐 부각되고 있다.
유의할 점은 HBM은 제조 난이도와 생산 지연 등의 물리적 한계로 인해 단기간 내 대규모 공급 확대가 어려우며, 이에 따라 가격 변동성도 크다. 이러한 성장률은 신규 투자와 기술 혁신, 고객 맞춤형 설계 경쟁에 크게 영향을 받으므로 관련 기업들의 연구개발 및 시설증설 투자가 몸체 된 역동적 시장 변화가 계속될 전망이다.
이어서 한국 기업의 HBM 시장 내 기술 경쟁력과 점유율 현황, 투자 및 전략적 협력 현황을 분석함으로써, 시장 기회 포착 및 도전에 대한 구체적인 대응 방안을 논의할 것이다.
2. 한국 기업의 HBM 시장 경쟁력과 전략적 대응
HBM 시장 점유율 경쟁과 기술 수율 전쟁
이 서브섹션은 글로벌 AI 메모리 산업 내에서 삼성전자와 SK하이닉스가 주도하는 HBM 시장 점유율 현황과 기술 경쟁력, 특히 HBM4 및 차세대 제품의 수율 안정화 현황을 심층 분석한다. 앞선 섹션에서 시장의 구조적 성장과 AI 수요가 HBM 시장을 견인하는 배경을 진단하였다면, 본 서브섹션은 이를 바탕으로 한국 기업들의 구체적인 경쟁 구도와 기술적 성과를 평가하여 중장기 점유율 추세와 미래 전략의 판단 근거를 제공한다.
2027년 HBM 시장 점유율 전망: 치열한 선두 경쟁과 균형 변화
현재 HBM 시장의 주도권은 SK하이닉스가 점유율 50~70%대 과반 이상을 확보하며 강력한 리더십을 유지하고 있다. 엔비디아 등 빅테크 고객사와의 장기 공급 계약으로 HBM3E 12단 제품 공급에서 선점 효과를 누린 SK하이닉스는 2026년에도 과반 점유율(약 51~52%)을 유지하며 안정적인 입지를 지킬 것으로 예상된다.
반면 삼성전자는 2026년부터 대규모 평택 P4 팩토리 증설과 1c 나노 DRAM 공정 기반 HBM4E 개발로 점유율 확대를 가속화하고 있다. 2027년까지 삼성전자의 HBM 시장 점유율은 약 20~30%까지 상승할 가능성이 있으며, 이를 바탕으로 전체 시장 내 점유율 격차가 다소 좁혀질 전망이다.
시장 조사기관과 투자사들의 전망을 종합하면, 2027년 HBM4 제품 공급 경쟁이 본격화되면서 SK하이닉스 점유율은 다소 조정될 여지가 있으나 여전히 다수 과반 수준을 유지하며 삼성전자와의 점유율 격차는 경쟁적으로 변동할 것으로 분석된다. 다만, 글로벌 AI 메모리 시장이 기하급수적으로 확대되는 점을 고려하면, 두 기업 모두 기존 대비 높은 성장률을 달성할 것으로 보인다.
HBM4E 대비 HBM4 수율 비교와 기술 경쟁의 본질
HBM 시장 경쟁의 핵심 변수는 기술 성능과 더불어 수율 안정화 능력이다. SK하이닉스는 1b 나노 공정 기반 HBM4와 1c 나노 공정 기반 HBM4E를 각각 적극적으로 양산하며, 특히 HBM4E의 생산 수율이 이미 성숙 단계에 도달했다고 공식 발표했다. 1c 공정의 수율 및 양산 능력이 2025년 말부터 안정권에 진입하여 고객사의 안정적 수급 요구에 대응하는 중이다.
삼성전자는 한편 1c 나노 공정을 HBM4부터 선제 적용하고 있으나, 초기 수율은 60% 내외로 SK하이닉스에 비해 다소 낮은 편이었다. 그러나 최근 수율 개선 노력으로 수율 목표를 기존 60%에서 85% 이상으로 상향 조정하며 당해 연말까지 수율 안정화에 집중하고 있다.
미세 공정 차별화와 함께 삼성전자는 하이브리드 본딩 등 신규 패키징 기술을 결합해 데이터 입출력 속도와 전력 효율성을 높이며 HBM4E 경쟁력을 강화하고 있다. 이런 전략적 기술 투자는 삼성전자가 2027년부터 급격히 점유율을 끌어올리는 발판으로 작용할 것이다.
결과적으로 두 기업 간 기술 경쟁은 수율 안정화 속도와 생산능력 확대, 그리고 고객사의 엄격한 품질 테스트 통과 여부에 좌우되며, HBM4 및 HBM4E 공급 물량 확보가 향후 AI 메모리 시장 주도권 판도 변화의 핵심 요소가 될 것이다.
이와 같은 경쟁 구도와 수율 안정화 현황은 한국 기업들이 AI 메모리 시장에서 장기적 우위를 확보하기 위한 핵심 전략 요소로 작용한다. 다음 서브섹션에서는 이러한 기술 경쟁과 시장 점유율 변화에 바이럴로 작용하는 투자 및 전략 제휴 현황을 분석하며, 시장 주도권 강화 방안을 심층 조명할 것이다.
한국 기업의 투자·제휴 전략: 실행력과 경쟁력의 비밀
이 서브섹션은 한국 기업들이 AI 메모리 시장에서 경쟁 우위를 확보하기 위해 추진하는 투자와 전략적 제휴 현황을 집중 분석한다. 앞선 섹션에서 한국 기업의 기술 경쟁력과 시장 점유율을 짚은 만큼, 여기는 그 기술력을 기반으로 한 자본 투입과 협력 전략이 구체적으로 어떻게 실행되고 있는지 살펴본다. 이를 통해 기술 개발 능력과 시장 주도권 확보에 따른 투자 효과와 연계된 현장의 실체를 이해할 수 있도록 한다.
SK하이닉스의 공정 효율 30% 향상 목표와 실행 시기
SK하이닉스는 2028년까지 AI 메모리 분야에서 핵심 경쟁력을 유지하기 위해 용인 반도체 클러스터 내 AI 메모리 전용 팹 증설과 HBM 전용 라인 구축에 집중 투자하고 있다. 이 과정에서 특히 생산 공정 효율을 30%까지 개선하는 것을 주요 목표로 설정했다. 이는 설비 투자 확대와 함께 첨단 공정 기술을 통합 활용하고, AI 기반 스마트 팹 운영 체계를 구축해 데이터에 기반한 실시간 공정 최적화를 실행하는 전략적 프로젝트를 포함한다.
현재 팹 운영 방식에 에이전틱 AI 기술을 적용하여 공정 간 병목 현상을 자동 감지하고 신속하게 해소함으로써 생산 지연을 최소화하는 단계에 이르렀으며, 이를 통해 2027년부터 2028년까지 전체 생산성 향상을 기대하고 있다. 또한, 낸드와 D램 기술 전환에 있어 1c 나노 공정을 채택해 고성능·저전력 메모리 개발과 양산 안정성 둘 다 잡는 것을 중점 추진 중이다.
투자 금액은 2026년부터 연평균 수십조원에 달하는 CAPEX가 계획되어 있으며, 이를 통해 AI 메모리 수요 증가에 효과적으로 대응하는 생산 능력과 품질 안정성 기반을 갖출 예정이다. SK하이닉스 관계자에 따르면 AI 전용 팹 기획과 공정 효율 개선 프로젝트는 단계별 일정에 따라 순조롭게 진행 중이고, 2028년까지 고효율 팹 완성과 함께 경쟁사 대비 비용 절감 및 품질 향상을 동시에 달성하는 것을 목표로 하고 있다.
삼성 ‘원팹’ 전략의 효과성 및 생산성 향상 수치 근거
삼성전자는 고대역폭 메모리(HBM) 생산 경쟁력 강화를 위해 패키징부터 테스트, 물류에 이르는 모든 후공정 단계를 하나의 생산 라인 내에서 처리하는 ‘원팹(One Fab)’ 전략을 채택했다. 이 전략은 공정 단순화와 리드타임 단축, 품질 안정성 향상을 목적으로 하며, 현재 평택 P4 팹을 중심으로 1c 나노급 DRAM·HBM4 양산 설비를 확장하고 있다.
투자 집행 규모는 2026년 초 평택 P4 투자를 시작으로 향후 수년간 10조 원 이상에 달할 예정이며, 이 팹에서 새로운 테스트 및 패키징 공정 도입으로 생산 효율성이 15~20% 이상 증가했다는 공식 내부 보고가 있다. 이러한 원팹 전략은 기존에 여러 공장과 외부 업체에 분산되었던 후공정 병목을 최대한 최소화하여 HBM 양산 속도를 크게 끌어올리는 효과를 내고 있다.
실제, 삼성전자는 HBM4 수율 안정화 속도가 당초 예상보다 약 6개월 앞당겨졌으며, 이는 원팹 일원화가 고객사인 엔비디아 등 글로벌 빅테크 기업의 인증을 조기 획득하고 공급망 입지를 강화하는 데 핵심 요인으로 작용했다. 향후 2027년부터는 HBM4E 7세대 제품 양산에 원팹 체계를 적용해 제품 출시주기를 2년에서 1년으로 단축하고, 생산 원가 절감과 품질 향상을 동시에 달성할 계획으로, 삼성 내부 평가에 따르면 원팹 전략 도입 전 대비 생산성 측면에서 25~30% 가량의 경쟁 우위 확보가 예상된다.
한편, 한국 기업들의 이러한 대규모 투자와 통합 공정 전략은 기술 발전과 시장 주도권 확보뿐 아니라 공급망 안정성과 리스크 분산 측면에서도 중요한 의미를 가진다. 다음 서브섹션에서는 주요 리스크 요소인 후공정 병목 현상과 전력 수급 문제를 중심으로, 한국 기업들이 직면한 공급망 도전과 이에 대응하기 위한 생태계 구축 전략을 심층 분석할 것이다.
한국 기업의 첨단 패키징 혁신과 신제품 양산 전략
본 서브섹션은 '한국 기업의 HBM 시장 경쟁력과 전략적 대응' 섹션 내에서 기술 혁신과 신제품 개발 현황을 구체적으로 파고듭니다. 앞선 서브섹션들이 HBM 시장 점유율과 투자 전략에 중점을 두었다면, 이 부분에서는 실질적인 첨단 패키징 기술의 상용화 동향과 그에 따른 생산 수율 및 성능 확보 현황을 집중 분석하여 향후 한국 기업의 경쟁력 유지 및 확대 기반을 평가합니다.
TSV 패키징 기술 최신 수율 및 성능 현황
TSV(실리콘 관통전극) 기술은 HBM 생산의 핵심적인 첨단 패키징 기술로서, 다수의 DRAM 다이를 수직 적층해 고대역폭 메모리를 구현하는 데 필수적이다. 삼성전자는 2010년 세계 최초 TSV 기반 DRAM 모듈 개발 이후 꾸준한 기술 고도화를 실시하여 3차원 TSV 적층 기술을 상용화했으며, 이를 통해 64GB 서버용 DDR4 모듈 양산을 달성했다. 이러한 경험 축적과 프로세스 개선은 AI 메모리 시장에서 요구하는 고성능 및 고용량 제품의 수율 안정화에 기여하고 있다.
SK하이닉스 또한 TSV 패키징 분야에서 독보적 기술력을 보유하고 있으며, HBM3E부터 12단 이상 칩 적층에 성공하면서 기술적 리더십을 강화하고 있다. 최신 HBM4E 제품에는 1c 나노미터급 DRAM 공정을 적용하며, 제품 성능과 수율 면에서 업계 최고 수준의 인증 단계에 있다. 하이닉스는 TSV 홀 내 구리 평탄화 공정과 CMP(화학적 기계 연마) 공정의 최적화로 TSV 관련 수율 병목 현상을 최소화하며 연속적인 생산 능력 확대에 나서고 있다.
또한 후공정 본딩 장비 시장에서 국내 업체들이 주도권을 확보하고 있어 TSV 패키징 측면에서 국산화율이 상승하고 있다. 한미반도체 등은 TSV용 TC 본더 장비를 공급하며 세계 시장 점유율 70% 이상을 차지하고, 하이브리드 본딩 공정에서도 초고밀도 접합 구현을 위한 기술 개발을 병행 중이다. 이러한 첨단 패키징 관련 장비와 공정기술의 조기 확보가 인접 기업들의 수율 안정화 속도를 높이며 한국 기업 경쟁력의 근간으로 작용하고 있다.
HBM4E 7세대 신제품 양산 일정과 시장 영향력
SK하이닉스는 HBM4E, 즉 7세대 고대역폭 메모리 제품을 2026년부터 양산하겠다는 계획을 공식 발표했다. 이는 당초 2027년 양산 목표보다 1년 앞당긴 일정이며, 현재 내부적으로 하반기 샘플 공급이 진행 중이다. 이 제품은 코어 다이에 10나노미터급 6세대(1c) DRAM 공정을 적용하여 기존 5세대(1b) 대비 성능과 용량 면에서 중요한 기술적 도약을 이룰 예정이다.
HBM4E는 베이스 다이와 코어 다이로 구성되는데, 베이스 다이는 글로벌 1위 파운드리 기업인 TSMC와 협력해 7나노 공정으로 생산하고 있다. 이를 통해 설계 최적화와 공정 완성도를 높여 고객의 요구 성능에 부합하는 안정적인 양산을 목표로 하고 있다. SK하이닉스는 현재 HBM3E의 안정적인 생산 경험을 바탕으로 HBM4E도 초기 시장 수요에 신속히 대응하며 AI 고성능 컴퓨팅 시장에서 리더십을 이어갈 것으로 기대한다.
삼성전자는 HBM4E 양산 목표를 2026년 초로 설정하고, 평택 P4 팹을 중심으로 1c 나노 공정과 패키징 기술 고도화에 집중하고 있다. 삼성은 원스톱 ‘원팹’ 생산 체계 구축을 통한 제품 개발 주기 단축과 수율 개선을 추진하여 엔비디아 등 글로벌 빅테크 기업의 인증 절차를 성공적으로 통과하는 등 고객 확보에 박차를 가하고 있다.
HBM4E 제품에 적용되는 차세대 공정 및 첨단 패키징은 AI 서버 및 데이터센터의 초고속 연산 수요를 충족하기 위한 필수 요소로서, 양사의 신속한 양산 전환과 수율 안정화는 차별화된 경쟁 우위 확보와 연관 산업 생태계 발전에 중요한 영향을 미친다.
첨단 패키징 기술의 수율 안정화와 신제품 양산 본격화는 한국 기업의 HBM 시장 경쟁력 제고에 결정적 역할을 하며, 다음 서브섹션에서는 이러한 기술 역량이 글로벌 공급망 리스크 대응과 생태계 전략에 미치는 영향과 기업 및 정부의 연계 대응 방안을 분석할 것이다.
3. 공급망 리스크와 한국 기업의 생태계 전략
후공정 병목과 전력 수급 리스크: AI 반도체 공급과 에너지 한계의 이중 난제
이 서브섹션은 글로벌 AI 메모리 반도체 시장의 급성장에 따른 생산 후공정 과정의 병목 현상과, AI 데이터센터 급증에 따른 전력 수급 불안정을 다룬다. 앞선 섹션에서는 AI 메모리 반도체 시장의 성장 동인과 한국 기업의 기술 경쟁력을 설명하였다면, 본 내용은 생산 및 운영 단계에서 직면하는 핵심 물리적·인프라적 제약을 심층 분석하여, 공급망 관리와 인프라 투자 전략 수립에 필요한 구체적 현황과 위험 요인을 제공한다.
후공정 병목 현상의 심각성과 공정별 지연 현황
고성능 AI 메모리 반도체 생산에서 핵심 공정인 후공정, 특히 HBM 및 CoWoS(Chip-on-Wafer-on-Substrate) 패키징 과정이 전방 공정 대비 현저한 처리 능력 제한을 보이며 글로벌 공급 부족의 주요 원인으로 작용하고 있다. 후공정 과정의 복잡성 증가와 첨단 패키징 기술의 수율 안정화 지연은 생산량 확대에 결정적인 제약을 초래한다.
실제 후공정에서 가장 큰 병목은 패키징 및 테스트 단계에서 관찰되며, 일부 공정에서는 조립 대기 시간이 큰 폭으로 증가하여 생산 흐름 전체의 지연을 초래한다. 예를 들어, 후공정 내 최장 대기시간은 포장(packaging) 작업장에서 집중되며, 초기 조립, 검사 및 테스트 프로세스가 체계적으로 병목을 형성한다. 이러한 상황은 제품 주기 단축과 대량 생산의 상충 관계를 심화시킨다.
국내외 반도체 제조사들은 자동화 설비 도입 및 정밀 계측 기술 향상으로 후공정의 생산성 증대를 모색하는 동시에, 장비 국산화 및 고객 맞춤형 협업 모델을 적극 추진하고 있으나, 현 체계 내 병목 해소에는 여전히 상당한 시간이 소요될 전망이다.
AI 데이터센터 전력 수급 안정성과 인프라 부담 지표
AI 데이터센터의 고집적 GPU 가속기 기반 고전력 수요는 기존 데이터센터 대비 랙당 전력밀도와 총 전력 사용량 급증을 불러오며, 국내외 전력망의 안정적 수용 능력을 시험대에 올리고 있다. 2023~2025년 글로벌 AI 데이터센터 전력 수요는 연평균 15% 이상 증가할 것으로 예측되며, 특히 미국과 한국 등 주요 시장에서 전력망 부담이 확대되고 있다.
한국 전력 인프라의 측면에서 AI 데이터센터의 급증하는 전력 부하는 피크 부하와 부하 변동성 증가의 원인이 되고 있다. 부하지수(load factor) 관점에서 데이터센터는 통상 90~100% 수준으로 전력 사용이 거의 24시간 최대치에 근접, 기존 산업 부하 대비 극단적인 안정성을 보이나, 순간적 부하 급변동 및 전압 품질 저하 문제도 동시에 나타난다.
전력망 안정성 확보를 위해 한국전력공사는 전력계통 영향평가 강화, 용량 확충 및 고작동 제어기술 적용을 추진하고 있다. 또한, 차세대 전력전자 기반 고속 계통 제어 기술과 분산전원, 소형모듈원전(SMR) 등 안정성 높은 에너지원 도입이 병행되고 있으나, AI 데이터센터 집중에 따른 지역별 전력 인프라 포화 위험과 전력망 설계 개편 필요성이 지속적으로 제기된다.
후공정 병목으로 인한 생산 제약과 AI 데이터센터 전력 수급의 복합적 리스크는 한국 기업의 반도체 공급망 안정성과 미래 성장 동력 확보에 직결된다. 다음 서브섹션에서는 이러한 생산 및 인프라 리스크를 완화하기 위한 공급망 다변화 전략과 글로벌 협력 대응 방안을 구체적으로 탐구할 것이다.
공급망 다변화와 글로벌 파트너십 전략: 지정학 리스크 속 확장과 협력의 현주소
이 서브섹션은 글로벌 AI 메모리 반도체 시장 성장과 기술 경쟁력 확보를 위한 한국 기업들의 공급망 다변화 현황과 글로벌 파트너십 확장 전략을 구체적으로 진단합니다. 앞서 ‘후공정 병목과 전력 수급 리스크’에서 공급망 내 위험 요인을 다루었다면, 본 부분은 지정학적 긴장과 무역 제재가 심화되는 환경에서 생산 기지 분산과 국제 협력을 통한 리스크 완화 방안, 그리고 협력 성과 지표를 중심으로 현황과 전망을 분석하는 데 초점을 맞춥니다.
한국 기업별 생산기지 다변화 현황 비율과 지역별 전략
한국 반도체 기업들은 미·중 간 기술 패권 경쟁과 지정학적 긴장 심화에 대응하여 생산 거점 다변화 전략을 적극 추진하고 있다. 삼성전자는 평택을 중심으로 한 국내 생산외에도 북미권 진출 강화를 위해 미국 내 신규 파운드리 공장 건설을 지속하고 있으며, 멕시코 및 유럽(폴란드, 헝가리)에도 첨단 반도체 조립 및 테스트 시설을 확충하고 있다. 이러한 확장은 북미와 유럽 시장 인접 기반 확보와 미국 IRA(인플레이션 감세법) 및 CHIPS법 준수를 목적으로 한다.
SK하이닉스 역시 국내 이천·청주 팹을 기반으로 베트남과 인도 내 생산 시설 투자 및 확대에 집중하고 있으며, 이는 주요 고객인 글로벌 클라우드 및 AI 데이터센터 기업들과의 긴밀한 협력을 위한 전략적 생산 분산이다. 베트남과 인도는 인건비 경쟁력과 다변화된 공급망 확보에 유리한 지정학적 위치로 부상하고 있어, 한국 기업 생산 전체에서 이들 지역이 차지하는 비중은 20%를 상회하는 수준으로 평가된다.
전반적으로 한국 반도체 기업들의 글로벌 생산기지 다변화는 중국 위주의 단일 공급망 구조에서 벗어나 아세안, 인도, 북미, 유럽 등 여러 거점을 복합 운영하는 전략을 추구한다. 이는 전체 공급망 중에서 해외 다변화 비중이 40~50%에 달하는데, 특히 AI 메모리 반도체 후공정과 패키징 단계는 미국·유럽·아세안 지역을 혼합 활용하는 복합 분산 구조로 진화하고 있다.
글로벌 파트너십별 협력 실적 및 연도별 증가 추이
한국 반도체 기업들은 글로벌 파트너십 체결과 협력 강화에 주력해 왔다. 특히 삼성전자와 SK하이닉스는 엔비디아, AMD, 마이크로소프트, 구글 등 주요 AI 칩 및 클라우드 서비스 업체들과 장기 공급 계약을 체결하여, 고대역폭 메모리(HBM) 및 첨단 패키징 기술의 공급 안정성을 확보하고 있다. 이러한 파트너십은 2022~2025년 사이 집중 확장되었으며, 공급 물량 확대와 신기술 공동개발에서 실질적 시너지 효과를 창출하고 있다.
전략적 협력 실적 면에서, 엔비디아와 삼성전자의 HBM4 공급 계약은 2025년 상반기부터 대량 양산이 가능해지면서 글로벌 AI 가속기 시장 내 한국 메모리 반도체의 위상을 한층 공고히 했다. SK하이닉스는 미국 내 AI 데이터센터 구축 기업들과 협업하여 'HBM as a Service' 모델을 구축, 클라우드 시장 진입 장벽을 낮춰 글로벌 고객 유입을 확대하고 있다. 이러한 변화는 단기 투자성과뿐 아니라 장기 공급망 안정성 확보에 결정적 역할을 하고 있다.
연도별 파트너십 및 협력 성과는 2022년을 기점으로 급격한 상승세를 보이고 있으며, 글로벌 반도체 인프라 확장과 함께 ’23, ’24년에는 특히 북미 및 유럽 고객사와의 계약 규모가 30% 이상 증가했다. 또한, 반도체 공정 기술 공동 개발과 신소재 패키징 분야 협력도 강화되면서, 통합 밸류체인 구축에 필요한 연구개발 투자액이 매년 평균 15% 이상 증가하는 추세를 보인다.
이와 더불어 정부 차원에서도 산업통상자원부와 과학기술정보통신부가 추진하는 ‘K-반도체 전략’ 하에 글로벌 파트너십 협력 촉진 정책과 세제, 금융 지원이 병행되어, 민관 협력 체계가 확립되어 파트너십 확대에 긍정적 환경을 제공하고 있다.
생산 기지의 다변화와 글로벌 파트너십 확대는 한국 기업들이 지정학적 리스크 완화의 핵심 수단으로 활용하는 전략이다. 그러나 다변화의 부문별 세부 현황과 협력 성과 분석을 마친 후, 다음 서브섹션에서는 공급망 내 원자재 자립도 강화와 순환 경제 전략을 통해 기업 경쟁력의 내재화를 다루며, 공급망 전반에 걸친 안정성 확보 노력의 종합적 의미를 탐색할 것이다.
원자재 자립과 순환경제 선도전략
이 서브섹션은 ‘공급망 리스크와 한국 기업의 생태계 전략’ 섹션 내에서 원자재 조달 안정성과 지속가능한 공급망 구축이라는 핵심 과제를 다룹니다. 앞선 공급망 다변화와 후공정 병목 문제 진단을 바탕으로, 국내 원자재 자립 현황과 배터리 재활용을 통한 순환 경제 확장 현황을 구체적 수치와 정책 동향을 통해 분석합니다. 이를 통해 한국 기업들이 글로벌 공급망 불확실성 및 지정학적 리스크에 대응하는 내재화 전략과 친환경 경쟁력 확보 방향을 제시합니다.
2023~2025년 주요 원자재 국내 조달 비율 변화와 정책 목표
한국 반도체와 배터리 산업에서 원자재 자립도 향상은 공급망 안정성과 국가 기술 주권 확보에 직결된 과제이다. SK하이닉스는 반도체 제조에 필수적인 핵심 소재의 국내 조달 비율을 2020년 30%에서 2025년 60%로 두 배 이상 상승시키는 목표를 세우고, 이를 위한 국산화 연구와 협력사 발굴에 집중해왔다. 이러한 전략은 글로벌 원자재 가격 변동성 확대와 지정학적 위기 속에서도 안정적 소재 수급 확보를 목표로 수립되었다.
원자재 시장에서는 특정 국가에 대한 의존도가 높은 품목이 많으나, 최근 한국 수입협회가 발표한 KOIMA 지수를 통해 분석한 결과 2023~2025년 사이 철강, 희소금속 등 주요 광물의 국내 조달 비중이 꾸준히 증가하는 추세임을 확인할 수 있다. 이는 공급망 다변화 정책과 국내 소재 산업 경쟁력 강화 노력이 결실을 맺은 결과로 해석된다.
한편, 정부 차원에서도 핵심 원자재의 전략적 확보를 위한 정책들이 병행되고 있으며, 산업부는 ‘소재·부품·장비 경쟁력 강화 2.0 전략’을 통해 국산 소재 개발과 재활용 기술혁신을 적극 지원하고 있다. 이를 통해 2025년까지 국내 조달 비율 목표달성뿐 아니라 기술 자립 기반을 마련하는 데 총력을 기울이고 있다.
배터리 재활용 원자재 회수량과 순환 공급망의 확대 동향
한국의 배터리 재활용 산업은 전기차 보급 확대에 따라 급격한 성장 국면에 진입하고 있다. 2024년 기준 한국 배터리 재활용 시장규모는 약 3억 1,900만 달러에 달하며, 2025년 약 2억 1,500만 달러 규모에서 2035년까지 연평균 6~8%의 성장률을 기록하며 7억 2,500만 달러 이상으로 확대될 전망이다. 이는 전기차 배터리에서 리튬, 니켈, 코발트 등 핵심 금속의 회수량이 증가하며 소재 수급 안정에 긍정적 영향을 미치기 때문이다.
폐배터리에서 추출 가능한 리튬 등 주요 핵심광물 회수는 2030년 1,280톤 수준에서 2045년 2만 톤에 이르는 등 급증할 것으로 분석됐다. 이는 2045년 국내 전기차 폐배터리 재활용으로 생산되는 수산화리튬은 현 수입량의 약 28%에 달하며, 코발트와 니켈 회수량 역시 각각 수입량 대비 25배 이상으로 대폭 확대될 것으로 예상된다. 이를 통해 원자재 가격 변동성에 대한 내성 강화를 모색하고 있다.
기업별로는 성일하이텍이 2008년부터 이차전지 스크랩 처리와 습식 제련공정을 통한 금속 회수능력을 확대해왔으며, LG에너지솔루션은 북미 최대 재활용업체인 Li-Cycle과 협력을 통한 재활용 계약을 체결해 공급망 내부화에 주력하고 있다. 삼성SDI와 SK온 역시 각각 자체 첨단 기술 기반의 리튬 및 코발트 회수 사업을 확장하며 순환 경제 체계 구축을 가속화하고 있다.
법·제도 측면에서도 국내 정부는 사용 후 배터리의 체계적 회수 및 재활용 촉진을 위한 정책과 안전 관리체계를 마련 중에 있으며, 산업계와 협력하여 폐기물 발생 저감과 순환 자원 회수율 제고를 위한 기술개발 지원을 병행하고 있다. 이러한 노력은 지속가능한 배터리 공급망 구축과 친환경 산업 전환에 기여할 것으로 기대된다.
원자재 자립도 향상과 배터리 재활용 확대는 공급망 리스크를 완화하는 핵심 수단이다. 다음 서브섹션에서는 미·중 기술패권 경쟁과 지정학적 리스크라는 외부 환경 속에서 한국 기업들이 추진하는 글로벌 공급망 다변화 및 파트너십 전략을 심층 분석한다.
4. 투자 전략과 시장 전망
AI 메모리 투자 기회와 리스크 전략 분석
이 서브섹션은 ‘투자 전략과 시장 전망’ 섹션에서 AI 메모리 시장의 성장과 불확실성 요소를 구체적으로 검토한다. 앞선 섹션에서 AI 메모리 시장의 구조적 성장 및 한국 기업의 기술 경쟁력을 확인했다면, 이곳에서는 특히 투자자 관점에서 핵심 변수인 HBM4 수율 안정화 시점과 주요 고객사인 엔비디아의 시장 점유율 전망을 중심으로 투자 리스크 및 기회를 심층 분석한다. 이를 통해 투자 의사결정에 필요한 정밀한 정보를 제공한다.
HBM4 수율 안정화 예상 시점과 영향
차세대 고대역폭 메모리인 HBM4는 AI 데이터센터용 메모리 수요 급증을 견인하며, 삼성전자와 SK하이닉스가 양산 체제를 구축 중이다. 수율 안정화는 양사의 공급 확대와 시장 점유율 확대에 핵심적 조건으로 작용한다.
시장 상황에 따르면 SK하이닉스는 2025년 말부터 이미 HBM4 수율 안정 단계에 진입했으며, 2026년 하반기에는 추가적인 수율 개선으로 양산 물량을 본격화할 계획이다. 삼성전자 역시 2026년 2분기부터 HBM4 양산에 돌입하여 3분기 이후 수율 안정화를 목표로 하고 있다.
특히 삼성전자의 4나노 파운드리 공정 기반 HBM4 베이스 다이 생산과 ‘원팹’ 전략은 수율 안정화와 생산 효율을 극대화하는 데 기여하고 있다. 삼성전자는 2026년 상반기에 약 60%의 수율을 달성하고, 하반기에는 이를 85%까지 끌어올리는 목표를 설정해 수율 안정화가 가시화되고 있음을 보여준다. 이로 인해 2026년 하반기부터 공급량이 급격히 늘어날 전망이다.
2026년 HBM4 수율 안정화 목표를 보여줌.
반면, HBM4 수율이 완전 안정화되기 전에는 공급 측면의 불확실성이 존재한다. 수율 미달에 따른 공급 부족과 가격 변동성은 시장 전반의 투자 심리를 저해할 위험 요인이다. 이에 따라 투자자들은 2026년 하반기부터 발표될 삼성전자와 SK하이닉스의 수율 관련 공식 발표와 실제 출하 데이터를 면밀히 관찰해야 한다.
엔비디아 점유율 변화와 투자 영향 평가
엔비디아는 AI 가속기 시장에서 전 세계 약 80% 이상의 점유율을 차지하는 핵심 고객사로, HBM4 수요의 사실상 대다수를 창출하고 있다. 이에 따라 엔비디아의 수요 변화와 점유율 증감은 AI 메모리 시장 투자 환경에 직접적인 영향을 미친다.
2025년 말까지 엔비디아 내 SK하이닉스의 HBM 점유율은 약 70%에 달했으나, 2026년 중 공급망 다변화 추세에 힘입어 삼성전자의 점유율이 상승하며 SK하이닉스의 점유율은 다소 하락하는 모습을 보인다. 구체적으로 SK하이닉스 점유율은 60%대 초반으로 하락하는 반면, 삼성전자는 꾸준한 기술력과 수율 개선으로 25~30% 점유율까지 확대가 예상된다.
엔비디아는 내년 2분기부터 차세대 AI 칩 ‘루빈’ 시리즈를 본격 공급하며 HBM4 및 HBM4E 메모리 수요가 대폭 증가할 전망이다. 이에 삼성전자와 SK하이닉스 모두 해당 신제품 검증과 공급 준비에 집중하고 있으며, 성공 여부에 따라 장기적인 시장 지위와 투자 가치가 결정될 것이다.
투자자 입장에서는 엔비디아의 분기별 실적 발표 및 구매 계약 현황, 그리고 ‘블랙웰’·‘루빈’ 등 신제품 출하 규모를 주시해야 하며, 이들 지표가 긍정적일 경우 AI 메모리 수요 증가와 기업 실적 개선으로 연결될 가능성이 크다.
앞서 살펴본 HBM4 수율 안정화와 엔비디아 점유율 변화는 AI 메모리 시장의 기본 투자 환경을 형성한다. 다음 서브섹션에서는 이러한 기술·시장 변수와 함께 글로벌 경쟁 심화, 수요 변동성 등 투자 리스크를 종합적으로 평가하는 한편, 분할 투자 등 변동성 관리 전략에 대해 살펴본다.
분할 접근과 변동성 관리: AI 메모리 투자 전략의 핵심
본 서브섹션은 앞서 AI 메모리 시장의 성장 전망과 기술 경쟁 구도를 분석한 후, 투자자와 기업이 직면할 시장 변동성에 대응하는 구체적 전략을 제공한다. 2026년 예측되는 AI 서버 투자 규모와 HBM 공급 증대 속도라는 핵심 변수들을 중심으로 시장 변화와 투자 시점을 체계적으로 이해시켜, 변동성 높은 AI 반도체 시장에서 효과적인 분할 접근법과 리스크 관리 방안을 모색한다.
2026년 AI 서버 투자 규모와 시장 영향
2026년 글로벌 AI 서버 시장은 전년 대비 약 28% 내외의 출하량 증가가 예상되며, 이는 전 세계 주요 클라우드 서비스 제공업체(CSP)들의 대규모 설비투자 확대에 기인한다. 구체적으로 마이크로소프트, 아마존, 구글, 메타 등 빅테크 4사는 2026년 연간 AI 인프라 투자 규모를 모두 합쳐 약 7,250억 달러에 이를 전망이며, 이는 전년 대비 약 77% 이상 증가한 수치다.
이중 AI 서버 투자에 집중되는 금액은 전체 설비투자액의 20~25%로 추산되며, 단일 AI 서버 당 탑재되는 고대역폭 메모리(HBM) 비중도 일반 서버 대비 20배에 육박한다. AI 서버 출하량이 2024년 약 180만 대에서 2026년에는 300만 대 이상으로 확대될 전망이며, 이에 따른 HBM 수요 급증은 한국 기업들에 직접적인 수혜 기회를 제공한다.
대규모 AI 서버 투자 증가는 AI 워크로드 증가에 따른 컴퓨팅 및 데이터 처리 능력 증설 필요성을 반영한다. 이에 따라 설비투자 자금은 고성능 GPU 및 ASIC 기반 AI 가속기, HBM 탑재 서버 등 핵심 인프라 구축에 집중되고 있으며, 이러한 투자는 AI 메모리 시장의 장기적 성장과 변동성에도 중요한 변수로 작용한다.
HBM 공급량 증가 추세와 투자 타이밍 조절
2024년 현재 SK하이닉스와 삼성전자의 월간 HBM 생산 능력은 약 8만 5천 유닛에 달하며, 업계 전체 공급 능력은 연간 수주 물량으로 거의 포화 상태다. 2025년 이후부터는 HBM4 및 HBM4E 생산 확대가 예정되어 있으나, 신규 팹 생산 리드타임 한계로 인해 단기간 내 대규모 공급 확대에는 제약이 있다.
HBM 시장은 2026년과 2027년에 각각 50% 이상의 성장률이 예상되며, 2026년 HBM 출하량은 전년 대비 140% 이상 증가할 것으로 분석된다. 2026년부터 2028년까지 HBM 시장 규모는 500억 달러에서 2,000억 달러로 급성장할 전망이며, 이 기간 연평균 25~40%의 성장률이 관측된다. 이러한 급격한 시장 확대는 공급 부족과 가격 변동성의 요인으로 작용할 수 있다.
HBM 시장이 연평균 25~40%의 성장률로 성장하고 있음.
그러나 공급 부족 현상은 단기적으로 유지될 가능성이 크고, 고객사들은 사전 장기 공급 계약을 통해 공급 안정성 확보에 중점을 두고 있다.
투자자들에게는 HBM 공급 확대 속도가 투자 타이밍을 결정하는 핵심 요인으로 작용한다. 공급 능력이 수요를 따라잡기 시작하는 시점부터 가격 안정화와 수율 개선이 진행되어 투자 위험이 감소하기 때문이다. 따라서 시장 진입 시점은 HBM 생산능력과 출하량 증가 데이터를 면밀히 모니터링하여 분할 매수 전략을 세우는 것이 바람직하다.
또한 대형 AI 서버 및 데이터센터 구축과 맞물린 HBM 공급 패턴과 관련, 2026년부터 2027년까지 연평균 40% 이상의 HBM 시장 성장률이 예상되며, 이는 수급 불균형과 가격 변동성 요인으로 작용한다. 따라서 투자자들은 AI 서버 출하량, GPU 및 ASIC 가속기 채용 비율, 주요 고객사의 주문 규모 등 다각적 지표를 활용해 시장 변동성에 대응해야 한다.
다음 섹션에서는 이러한 투자와 공급망 현황을 토대로, 한국 기업들이 직면한 공급망 리스크와 이를 관리하기 위한 생태계 전략을 상세히 분석할 예정이다. 특히 후공정 병목, 전력 수급 문제, 그리고 글로벌 지정학적 리스크를 어떻게 극복하는지에 관한 전략적 의사결정 방안을 모색할 것이다.
한국 AI 메모리 기업 투자 매력도와 주가 흐름 분석
본 서브섹션은 AI 메모리 반도체 시장의 광범위한 투자 기회와 리스크 분석 이후, 구체적으로 한국 주요 기업들의 투자 매력도와 주가 흐름을 실적 및 글로벌 투자 기관의 시각을 근거로 평가한다. 앞선 시장 성장과 경쟁력 진단을 토대로 투자자 대상의 실질적 의사결정 정보를 제공하며, 투자 전략 수립에 필수적인 재무 및 주식시장 동향 분석을 수행한다.
SK하이닉스 HBM3E 매출 성장과 실적 현황
2026년 SK하이닉스는 AI 메모리 시장에서 압도적 선두 기업으로 자리매김하고 있다. 특히, HBM3E 제품군의 경우 2026년 1분기 매출액이 약 52조 6천억 원에 달하며, 전년 동기 대비 약 198% 성장했다. 영업이익률은 70%를 상회하는 수준으로, 이는 글로벌 반도체 기업 중 최고 수익성에 해당한다. 고부가가치인 HBM3E 및 HBM4 제품 집중이 이러한 수익성 향상의 핵심 동력이며, AI 데이터센터의 폭발적 수요가 매출 성장에 크게 기여하고 있다.
SK하이닉스는 자체 생산 체계인 국내 이천과 청주 팹에서 직접 운영하는 공급망 안정화 전략에 힘입어 고객사인 엔비디아, 마이크로소프트 등 주요 글로벌 빅테크가 요구하는 고품질 제품을 안정적으로 공급 중이다. 특히, HBM3E 12단 적층 제품이 전체 HBM 매출의 절반 이상을 차지하며, 하반기에는 약 90% 점유율에 육박할 전망이다. 2026년 2월부터는 HBM4 양산에 돌입하여 시장 점유율과 수익성을 더욱 끌어올릴 태세다.
재무 측면에서 2026년 1분기 영업이익은 약 37조 6천억 원으로 추정되며, 이는 전년 대비 4배 이상 증가한 수치다. 이러한 실적 호조는 SK하이닉스의 주가에도 긍정적 영향을 주어, 2026년 초 기준 주가가 200% 이상 상승하며 50만 원대를 돌파했다. 주요 글로벌 투자은행인 씨티, 골드만삭스 등의 보고서에서는 목표주가를 64만 원에서 70만 원 선으로 상향 조정하며, 주식시장 내 상승 모멘텀이 여전히 견조함을 시사한다.
글로벌 투자은행들의 한국 반도체 업종 비중 확대 추세
최근 글로벌 투자은행(IB)들은 한국 반도체 기업에 대한 투자 비중을 지속적으로 확대하는 추세를 보인다. 골드만삭스, 모건스탠리, JP모건 등 주요 IB들은 한국 메모리 반도체 산업을 AI 시대의 최대 수혜자로 평가하며, 긍정적 전망을 제시하고 있다. 이들은 한국 기업들이 높은 기술력과 시장 점유율을 바탕으로 장기적 수익성 개선과 매출 성장을 실현할 것으로 보고 있다.
골드만삭스는 2026년 한국 코스피 시장 목표치를 최근 9000 포인트까지 상향 조정하며, 반도체 업종의 이익 증가가 이를 견인하는 핵심 배경으로 분석했다. 또한, 대형 클라우드 업체들의 공격적 투자 확대에도 불구하고 D램과 낸드 공급 부족 현상이 지속되어 메모리 가격 상승과 수익성 장기 유지를 가능케 한다고 평가한다. 여러 글로벌 IB들이 이러한 견해를 공유하며, 한국 반도체 업종에 대한 투자의견을 일제히 '비중 확대'로 유지하고 있다.
씨티그룹은 SK하이닉스 매출 증가와 글로벌 시장 확대 현상을 특히 주목하며, 2026년에는 반도체 수출 성장률이 전년 대비 54%까지 급증할 것으로 전망했다. UBS와 신한투자증권 등 국내외 기관들도 한국 반도체 기업이 AI와 고성능 메모리 시장에서 독점적 위치를 공고히 하면서 장기적 성장 모멘텀을 만들고 있다고 평가하고 있다. 반도체 기술 및 생산 인프라에서 우위를 유지하는 한국 기업들의 경쟁력 강화가 투자 매력도를 한층 제고시키는 요인이다.
이처럼 한국 주요 메모리 반도체 기업의 실적 성장과 글로벌 투자 은행의 낙관적 전망은 투자 매력도를 견고히 뒷받침한다. 다음 서브섹션에서는 이러한 투자 환경 속에서 변동성에 대응하기 위한 분할 투자 전략과 위험 관리 방안을 구체적으로 살펴본다.
5. 결론과 전략적 권고안
AI 메모리 시장 급성장과 한국 경쟁력 핵심 진단
이 서브섹션은 AI 메모리 반도체 시장의 구조적 성장 지속 가능성과 한국 기업들의 기술 주권 강화 전략을 종합적으로 분석하는 역할을 한다. 앞서 시장 성장과 기술 경쟁 구도, 투자 전략 및 공급망 리스크를 심층 다룬 내용을 토대로, 본 부분에서는 2027년 이후 시장 성장률 전망과 한국 정부 및 기업의 협력체계 구체화 방안을 평가하여, 한국 반도체 산업의 중장기 경쟁력 확보 방안을 체계적으로 제시한다.
2027년 AI 메모리 시장 성장 전망과 지속 가능성 평가
글로벌 AI 메모리 반도체 시장은 2026년을 기점으로 대규모 구조적 성숙기에 진입하며, 2027년에도 연간 성장률 50% 이상을 기록할 것으로 예상된다. 메모리 시장에서는 특히 고대역폭 메모리(HBM)의 수요가 GPU 및 AI 가속기용 대용량 메모리 탑재 확대에 의해 기하급수적으로 늘어나고 있다. AI 데이터센터 내 고성능 연산 장비에 필수적인 HBM 수요는 2027년 전체 DRAM 매출의 40% 이상을 점유하며, 메모리 공급 제한 문제는 2028년 이후까지 이어질 가능성이 높다. SK하이닉스는 52%로 HBM 시장 점유율의 과반을 차지할 전망이며, 삼성전자가 30%를 점유하는 가운데 두 기업이 시장을 주도하는 구도가 확립될 것으로 보인다.
삼성전자와 SK하이닉스의 HBM 시장 점유율 변화를 보여줌.
한편, 에이전틱 AI 및 온디바이스 AI 등 AI 기술 확장에 따른 메모리 수요는 기존 서버 메모리 시장의 범위를 넘어 확장 중이며, AI 3.0 시대에 접어들면서 휴머노이드 로봇과 자율주행 분야까지 AI 메모리 수요 증가는 전방위적 확대 양상을 보인다. 이에 따라, 메모리 반도체 업체들은 신규 팹 건설, 공정 미세화, 차세대 패키징 기술 개발에 역량을 집중하고 있다.
시장 성장 지속 가능성을 평가할 때, 단기적으로는 공급량이 수요에 미치지 못하며 공급 부족 현상이 지속되겠으나, 중장기적으로는 팹 증설과 공정 전환이 점진적으로 이루어짐에 따라 공급 안정화 국면에 진입할 것으로 전망된다. 특히 삼성전자와 SK하이닉스는 2026~2028년 신규 HBM4 전용 생산 라인 가동을 통해 대규모 공급 증대를 계획하고 있으며, 이 과정이 AI 메모리 시장 성장의 지속성을 뒷받침할 것이다.
한국 기업의 기술 주권 강화 구체 전략과 협력 체계
한국 반도체 산업의 경쟁력 확보는 단순한 기술 개발을 넘어 기술 주권 강화와 글로벌 공급망 안정화에 집중되고 있다. 정부는 2024년 발표한 ‘반도체 메가 클러스터 조성방안’을 중심으로 대규모 R&D 투자와 세제 혜택, 글로벌 반도체 동맹 구축을 추진하며, 삼성전자와 SK하이닉스는 이에 호응하여 첨단 패키징, TSV 기술, 1c nm 미세공정 개발과 생산 캐파 확장에 집중한다.
기술 주권 측면에서는 AI 메모리 관련 핵심 소재와 부품의 국내 조달 비중 확대가 중점 과제로 떠올랐다. 정부와 기업은 공급망 리스크 완화를 위해 원자재 자립도 향상과 국내외 생산기지 다변화를 병행하고 있으며, AI 기반 스마트 제조 및 공급망 관리 시스템 도입으로 생산 효율과 대응력을 높이고 있다. AI 데이터센터의 전력 수요가 2023년부터 2025년까지 연평균 15% 이상 증가할 것으로 예측되면서, 이에 대응하는 친환경 및 안정적 공급망 구축의 중요성도 함께 부각되고 있다.
AI 데이터센터 전력 수요는 급격히 증가할 것으로 보임.
국내 주요 기업 간 전략적 협력도 강화되고 있다. 민간 기업들은 공동 R&D 플랫폼을 구축하여 AI 특화 메모리 기술 개발과 시제품 검증을 병행하며, 정부는 이를 지원하기 위한 정책 프레임워크를 정비하고 있다. 또한 현지 인력 양성 및 글로벌 기술 거점 확대에 힘써 첨단 기술 자립과 인적 자원의 질적 향상을 꾀하고 있다.
이 밖에 디지털 및 데이터 주권 확보를 위해 정부는 인공지능과 데이터 인프라에 관련된 규제 완화, 법제도 개선, 민간과의 협력 강화에 나서고 있으며, 이를 통해 한국의 AI 생태계 경쟁력을 근본적으로 제고하려는 노력을 지속하고 있다.
다음 서브섹션에서는 AI 메모리 반도체 산업의 지속 가능성을 더욱 구체적으로 확보하기 위한 정책적 대응과, 글로벌 공급망 다변화 및 지정학적 리스크 관리 전략을 심층적으로 분석하며, 한국 기업의 중장기 투자 전략과 시장 주도 방안을 종합적으로 다룰 예정이다.
미래 경쟁력 확보를 위한 정책적 대응: 지속가능 성장과 공급망 혁신 전략
본 서브섹션은 '결론과 전략적 권고안' 섹션 내에서 한국 기업들이 글로벌 AI 메모리 반도체 시장에서 지속 가능한 경쟁력을 확보하기 위해 필요한 정책적 대응 방안을 심층적으로 분석한다. 이전 섹션에서 진단한 기술 경쟁력과 투자 전략을 토대로, 친환경 생산 공정 도입 현황과 공급망 다변화 실적을 구체적으로 평가하여 정부와 기업이 나아가야 할 방향을 제시한다.
친환경 생산 공정 도입 현황과 영향 분석
한국 반도체 산업은 탄소 중립과 환경 규제 강화라는 글로벌 흐름에 부응하기 위해 친환경 생산 공정 확대에 적극적으로 나서고 있다. 대표적으로 삼성전자와 SK하이닉스는 2030년을 목표로 생산 공정 내 탄소 배출량 감축과 신재생 에너지 사용 비중 확대 계획을 확정하였다. 이들은 전력 효율이 높은 전기 설비 전환과 폐열 회수, 고효율 청정 에너지 사용 확산을 위한 투자에 집중하고 있으며, 특히 삼성전자는 평택캠퍼리의 신공장 건설 시 친환경 에너지 설비를 병행 구축하고 있다.
정부는 탄소 중립 목표 달성을 위해 ‘탄소 배출권 거래제’ 강화와 함께 ‘녹색 인증제도’를 도입하여 친환경 공정 도입에 따른 세제 혜택과 R&D 지원을 확대하고 있다. 산업통상자원부와 환경부가 공동 주관하는 ‘그린 팹 프로그램’은 이 차원에서 주요 반도체 기업 대상 맞춤형 기술 지원을 제공하며, 친환경 소재 국산화 및 저탄소 공정 전환 기술 개발을 촉진한다.
실제 친환경 공정 도입은 에너지 소비 절감은 물론 생산 원가 경쟁력 확보에도 긍정적 영향을 미친다. 친환경 설비 도입 초기 비용 부담에도 불구하고, 장기적으로는 에너지 비용 절감과 환경 규제 위반 시 발생할 수 있는 재정적 리스크 감소로 수익성을 방어하는 효과가 확인되고 있다. 또한 ESG 관련 글로벌 투자 기준이 강화되면서 친환경 경영은 해외 기관투자가 유입을 견인하는 요소로 자리 잡았다.
글로벌 공급망 다변화 실적과 한국 기업 대응 정도
한국 메모리 반도체 기업들은 미국과 중국의 기술 패권 경쟁과 지정학적 갈등에 노출된 글로벌 공급망 위험에 대응하기 위해 생산 기지 다변화와 R&D 거점 분산에 박차를 가하고 있다. SK하이닉스와 삼성전자는 각각 베트남, 인도, 멕시코 등 해외 현지 생산 설비를 확대하고, 유럽과 북미에 후공정 및 패키징 설비 투자를 진행 중이다. 이는 지정학적 불확실성으로부터 공급망 중단 리스크를 감소시키기 위한 선제적 대응 전략이다.
공급망 다변화 과정에서는 AI 기반 디지털 공급망 관리 시스템 도입이 활발하다. 해당 시스템은 수백여 개 이상의 변수 데이터를 실시간 분석해 공급 차질 요인을 사전에 감지할 수 있어, 글로벌 위기 상황 시 신속한 대응이 가능하도록 한다. 예컨대 한 국내 대기업은 이 기술을 활용하여 공급망 차질 대응 시간을 최대 40% 단축하는 성과를 냈으며, 이는 생산 중단으로 인한 손실을 크게 줄이는 데 기여하고 있다.
또한 원자재 조달 안정성 확보 차원에서 국내 소재 기업 육성과 핵심 재료 국산화 비중 확대 노력이 병행되고 있다. SK하이닉스는 2020년 대비 2025년까지 핵심 원자재 조달 비중을 30%에서 60%로 증가시키는 목표를 세우고 있으며, 이는 글로벌 공급망 충격과 원자재 가격 변동성에 대한 대응력을 크게 제고한다. 정부 역시 소재 국산화를 지원하고 공급망 안정화를 위한 금융 지원책, 전략비축사업 등을 통해 정책적 뒷받침을 강화하고 있다.
이처럼 친환경 생산 공정의 확산과 글로벌 공급망 다변화는 한국 메모리 반도체 산업의 지속가능한 경쟁력 확보를 위한 핵심 축이다. 다음 서브섹션에서는 투자자와 기업이 이 같은 정책 환경과 산업 전략을 어떻게 실질적 행동으로 연결할지에 대해 구체적 권고안을 통해 심층 논의할 예정이다.
투자자와 기업의 행동 촉구: AI 메모리 분할 투자와 파트너십 확장의 전략
이 서브섹션은 결론과 전략적 권고안 섹션 내에서 투자자와 기업에 대한 구체적 행동 방안을 제시하는 역할을 수행한다. 앞서 분석된 AI 메모리 시장의 성장 전망과 한국 기업의 기술 경쟁력, 공급망 리스크 대응 전략을 바탕으로, 2026년 이후 변화하는 시장 환경에서 투자자들이 취해야 할 분할 투자 전략과 기업들이 확대해야 할 글로벌 파트너십 실적 및 전략적 효과를 구체적으로 제시한다. 이를 통해 투자자들은 안정적인 수익 실현과 위험 관리 방안을 마련하고, 기업들은 파트너십을 통한 경쟁력 강화 및 공급 리스크 완화 방안을 모색하게 된다.
2026년 AI 메모리 분할 투자 비중과 전략적 도입
2026년 AI 메모리 시장의 급격한 성장과 높은 변동성은 투자자에게 분할 투자 전략의 필요성을 강하게 요구한다. SK하이닉스가 HBM3E 개발 성공과 함께 시장을 선도하는 가운데, 삼성전자의 기술 추격과 신속한 양산화 시도로 경쟁이 심화되고 있다. 이러한 불확실성 속에서 투자자들은 전체 투자금액을 몇 차례에 나눠 분산 투자하는 방식을 취해야 한다. 이는 단기 실적 변동과 글로벌 공급망 변수에 따른 가격 급등락에 대응하기 위한 위험 완화 수단이다.
분할 투자 비중은 단계별로 신중하게 책정되어야 하며, 투자 초기에 전체 투자금의 30~40%를 투입하여 시장의 초기 신호를 확인하고, 이후 시장 상황과 기업 실적 안정화 추이를 관찰하면서 추가 투자를 집행하는 방식이 효과적이다. 이를 통해 AI 반도체 공급과 수요의 변동성에 따른 가격 조정 위험을 완화할 수 있다.
또한, AI 서버 투자 규모, HBM 공급 확대 속도, GPU 시장 성장률, 데이터센터 CAPEX 등의 최신 데이터를 면밀히 모니터링하여 시장 진입 시점과 투자 비중을 유연하게 조정할 필요가 있다. 특히 AI 기술 고도화와 관련된 리스크 요인을 전방위로 점검하며, 감정적 판단보다는 데이터 기반의 체계적 의사결정이 요구된다.
글로벌 파트너십 확대 실적과 전략적 효과 분석
한국 기업들은 AI 메모리 분야에서 글로벌 파트너십 확대를 통한 경쟁력 강화와 시장 지배력 유지에 집중하고 있다. SK하이닉스는 엔비디아 등 주요 AI 데이터센터 기업과의 장기 공급 계약을 체결하여 약 70% 규모의 시장 점유율을 확보하는 동시에, 글로벌 클라우드 기업과 협력하여 HBM as a Service 모델을 추진 중이다. 이러한 전략은 제품 공급 안정성과 시장 확대를 동시에 도모하는 중요한 요소이다.
삼성전자는 ‘원팹(One Fab)’ 전략을 도입해 패키징부터 테스트까지 일원화된 생산 체계 구축과 함께 평택 P4 팩토리에 대한 대규모 투자를 진행하여, HBM4 및 HBM4E 생산능력을 꾸준히 확대하고 있다. 글로벌 반도체 장비 및 소재 공급사, 미국·유럽 파트너와의 기술협력을 강화하면서 공정 고도화와 공급망 탄력성을 확보하는 데 주력 중이다.
이러한 파트너십 확장은 단기적 실적 개선뿐만 아니라, 공급망 다변화와 지정학적 위험에 대응하는 유연성을 제공한다. 특히, 미국과 유럽 시장과의 협업 강화는 미중 기술패권 경쟁 심화에 대비한 전략적 대응책으로 평가된다. 더불어, 글로벌 투자 기관의 적극적인 투자 유입과 장기 공급 계약 확대가 기업들의 R&D 투자와 설비 투자 확대에 긍정적인 영향을 미치고 있다.
실제로, 외국인 투자자들은 삼성전자에 약 4조 원, SK하이닉스에 약 1조 원 이상을 집중적으로 투자하며 한국 AI 메모리 산업에 대한 신뢰를 표명하고 있다. JP모건, 골드만삭스 등 주요 글로벌 투자기관은 한국 메모리 반도체 기업들의 기술력과 시장 지위를 시장 내 최우선 투자 대상으로 보고 있으며, 이들은 파트너십과 기술 혁신이 지속적 성장의 핵심임을 강조한다.
이처럼 투자자들의 분할 투자 전략과 기업들의 글로벌 파트너십 확대는 상호 보완적 관계에 있으며, 다음 서브섹션에서는 이러한 전략들이 어떻게 정책적 지원과 연계되어 한국 AI 메모리 반도체 산업의 지속 가능한 성장을 견인하는지에 대한 정책적 대응 방안을 구체적으로 살펴볼 것이다.
결론
글로벌 AI 메모리 반도체 시장은 2026년부터 시작된 구조적 성장 국면에서 고대역폭 메모리 수요 폭발과 함께 가격 상승, 공급 부족, 생산 수율 안정화라는 삼중 숙제를 안고 있다. 이러한 도전은 한국 기업들에게 기술 경쟁력과 정책적·공급망 리스크에 대한 최적 대응을 요구하며, SK하이닉스와 삼성전자는 각각의 강점을 바탕으로 시장 주도권을 다투고 있다.
한국 반도체 산업은 첨단 나노 공정 기술, 혁신적 ‘원팹’ 생산체계, TSV 패키징 기술을 결합해 AI 메모리 기술 우위를 확보하고 있으며, 글로벌 파트너십 확대와 생산기지 다변화로 지정학적 리스크를 선제적으로 완화했다. 원자재 국산화 및 친환경 생산 공정 도입은 지속 가능성 확보와 경쟁력 제고에 중대한 역할을 한다.
투자 관점에서는 AI 메모리 시장의 고변동성 환경에서 분할 투자 전략과 시장 지표 기반의 유연한 대응이 불가피하다. 기업과 투자자 모두 공급 능력과 수율 개선 추이, 주요 고객사의 수요 변화를 면밀히 모니터링하며 데이터 중심으로 의사결정을 내려야 한다. 이는 단기적 위험을 완화하는 동시에 장기적 성장 모멘텀을 확보하는 유일한 길이다.
결론적으로, 한국 AI 메모리 산업은 기술 혁신과 글로벌 협력을 통해 초격차를 창출하며 시장 주도권을 확고히 해야 하며, 정부와 민간의 긴밀한 협력을 기반으로 한 공급망 안정화, 친환경 전략, 원자재 자립화 역시 불가역적인 과제로 자리 잡았다. 이러한 전략이 체계적으로 이행될 때, 한국은 AI 시대 반도체 강국으로서의 위상을 장기간 유지할 수 있을 것이다.
References
- 2026년 코스피 7000선 돌파와 반도체 대형주의 주가 랠리: 노사 갈등과 건설근로자 퇴직공제금의 전략적 상관관계 분석
- 2026년 코스피 신기록과 AI 반도체 패권 경쟁: 삼성전자 파업이 드리운 빛과 그림자
- [반도체 强대强] ③HBM 1위 SK하이닉스, 삼성전자 추격 속 선두 지킬까 - FETV
- AI 메모리 주도권 경쟁 속 삼성·SK하이닉스 1분기 실적 분석
- AI 수요에 내년 글로벌 반도체 시장 1조달러 눈앞…메모리 40% 성장 전망
- AI 데이터센터 부상이 촉발한 반도체 산업 재편: 메모리·CAPEX·전력 병목 변화
- AI 슈퍼사이클로 달리는 반도체 시장: K-반도체의 현황과 전략
- [미르의 글로벌 레이더] 삼성전자, 평택 P4 ‘1c DRAM·HBM4’ 전격 투자… AI 메모리 패권 탈환 ‘승부수’
- AI 메모리 시장 슈퍼사이클: 삼성·SK하이닉스 전쟁 속 투자 기회 분석
- AI 시대를 견인하는 메모리 반도체 시장의 미래와 한국 기업의 전략
- 글로벌 투자자들이 한국 AI 반도체 주식에 몰려드는 이유
- AI 메모리 반도체 슈퍼사이클과 디지털 자산 인프라의 산업 판도 혁신
- AI 수요 폭증과 반도체 슈퍼사이클이 이끈 삼성전자와 한국 수출의 역사적 도약
- 2026년 삼성그룹 복합 리스크와 성장 모멘텀: AI 반도체 선도, 조직 내 갈등, 바이오 파업 교차점 분석
- AI 반도체와 디지털 인프라: 대한민국의 글로벌 허브 도약과 투자·혁신 전략
- [2026년 최신] 고대역폭 메모리 (HBM) 관련주 대장주 TOP 5 완벽 총정리 및 향후 전망
- SK하이닉스 70% vs 삼성 20% vs 마이크론: 2026 HBM4 공급 전쟁과 546억달러 AI 메모리 투자 전략 - 앙베스트
- AI·메모리 전쟁: 삼성전자·SK하이닉스·브로드컴의 핵심 역량과 수익성 비교
- 2030 반도체 시장, 성장 동력과 미·중 공급망 정책 완전 분석
- 미중 기술 패권 경쟁과 국내 반도체 테마주의 대응 전략 심층 분석: 투자자가 알아야 할 10가지 핵심 가이드 - 미래로닷컴
- SK하이닉스, HBM4로 여는 AI 반도체 시대…주가·실적·미래 전략 총정리 – 라이브이슈KR
- [K지식사전] 공급망 리스크(Supply Chain Risk)란? 2025년 글로벌 경제를 흔드는 가장 위험한 변수
- HBM 메모리와 AI 반도체 투자 전략, 슈퍼사이클 초입에서 반드시 봐야 할 핵심 포인트
- AI 인프라 확대로 반도체 슈퍼사이클 지속: 2026년 장비 시장 12% 성장 전망과 한국의 기회 - 환경감시일보
- 2026년 글로벌 반도체 시장 분석과 투자 전략 핵심 인사이트
- 반도체 시장 전망(2026. 3월 기준)
- HBM4 시장 혁신과 2026년 메모리 반도체 삼사의 실적 대변화
- Samsung Electronics Stock in 2026: Bull Case, Risks, and Foreign Investor Guide – MoneyLog EN | Korean Investing Insights for Global Investors
- 삼성·SK, '차세대 HBM' 선점 대격돌...엔비디아·구글·AMD 줄섰다 < ICT·전자·게임 < 산업 < 기사본문 - 인사이트코리아
- 삼성 파운드리 4나노 내년까지 '풀부킹'…하반기 흑자전환 시동
- Samsung Q1 Revenue Hits 133 Trillion Won in Record Quarter
- EarningsCall · SSNLF Q4 2025
- 미래에셋증권
- Memory Supercycle: How AI’s HBM Hunger Is Squeezing DRAM (and What to Own)
- Daishin Securities Maintains ‘Buy’ Rating on Samsung Electronics, Sees Earnings Recovery From Q3
- Simulation Modelling as a Tool for Automotive Wiring Assembly Optimisation: Application in Real Case Studies
- PDF 한국의료 QA학회지 - kosqua.net
- 반도체 관련주 주가 전망 및 투자 전략: 지금 진입 가능한 핵심 반도체 16종목 분석
- 이엘씨(041520)
- 테크윙(089030)
- 대형 국책사업의 추진 지연에 따른 손실비용 추정과 보전 방안
- 성능 최적화 (Performance Optimization)
- Step-by-Step: Deploying a Multimodal AI Model with Llama 3.2 and FastAPI 0.112 on ECS 4.0
- PDF Variability Modeling and Statistical Parameter Extraction for CMOS Devices
- SK Hynix Overtakes Micron, Climbing to 14th in Market Cap Globally - Businesskorea
- 코스피 9,000 돌파: AI·반도체 주도 시장 강세와 중동 리스크 완화에 따른 구조적 상승 전환
- SK Hynix Target Price Hits ₩3 Million ($2,048) as Analysts Raise Forecasts; Company Tops South Korea's Pay Rankings — BigGo Finance
- Stockstoearn
- 반도체업
- D램 공급 85% 장악한 삼성.SK하이닉스, 증산해도 2027년 수요 60% 불과 < 전자/IT/테크 < 기사본문 - 엠투데이
- [반도체 전망] 2026년 반도체 슈퍼사이클 온다! 삼성전자·SK하이닉스 영업이익 100조 시대? - newbizok.com
- 美 IB ’서스퀘하나’, 삼성전자 ’맑음’ SK하이닉스 ’흐림’ 전망 내놓아 By The Guru
- SK하이닉스 적어도 2027년까지 HBM 시장 선두, 곽노정 모바일D램·낸드까지 모든 메모리 1위 노린다
- [불앤베어 위클리] 엔비디아 이번에도 '깜짝 실적' 전망…중요한 건 2분기 가이던스 : 네이트 뉴스
- 엔비디아 이번에도 '깜짝 실적' 전망 … 중요한 건 2분기 가이던스
- 엔비디아 주가 전망, 이 주식 목표 가격 얼마까지 갈까?
- Better Buy: Broadcom vs. Nvidia Stock
- PDF 0001045810-26-000019
- NVIDIA (NasdaqGS:NVDA) 주가 전망 및 애널리스트 예측 - Simply Wall St
- Prediction: Nvidia Stock Is a Buy Before May 20
- Prediction: This Will Be Nvidia's Stock Price by the End of 2026 | The Motley Fool
- 엔비디아, 인공지능 혁명의 주도자로서의 위상과 향후 투자 전략
- AI Accelerators: Nvidia vs. AMD
- PDF money2.daishin.com
- “AI와 반도체 전력수요 시대, 전력망 근본적인 체질 전환 필요“ < 특집기획 < 기사본문 - 한국원자력신문
- 미래 AI 산업을 뒷받침하는 에너지 공급 혁신과 선도 기업 분석
- 퀀트/철강금속 Overweight
- ‘AI 데이터센터 특별법’ 국회 문턱 넘었다… “AI 3대 강국” 인프라 전쟁 본격화 - 에너지데일리
- PDF 데이터센터 운영 회복력 및 보안·에너지 관리 서비스 표준안 설계
- AI revolution: Impact Series | Barclays Investment Bank
- Energy and AI - Stanford
- KIEE - The Transactions of the Korean Institute of Electrical Engineers
- 데이터센터 에너지 수급 및 효율화를 위한 기술적 제도적 방안에 대한 연구
- 낸드 현물가 한 달 새 40% 급락…호가·실수요 괴리 심화 - 전자신문
- Samsung Reaches $1 Trillion Market Cap Fueled by AI Chip Surge
- AI-Driven Semiconductor Surge and Strategic Tech Battles: Navigating the 2026 Market Dynamics and Beyond
- Gartner projects global semiconductor revenues to top $1.3 trillion in 2026 - New Electronics
- Gartner: Semiconductor revenue to exceed $1.3 trillion in 2026
- Global Dram And Nand Market Outlook 2025–2026: Ai Demand Sparks New Wave Of Price Hikes
- RAM: WTF? | GamersNexus
- Daishin Securities Raises Samsung Electronics Target Price to 1.87 Million Won, Forecasts First-Ever 200 Trillion Won Operating Profit Year — BigGo Finance
- "Storage Super Cycle" Receives Explosive Boost! DRAM Leader Samsung Sets New Records in Profit and Revenue, Semiconductor Earnings Soar 465%
- Nomura Securities Forecasts Samsung Electronics at 160,000, SK Hynix at 880,000... "Memory Supercycle to Continue Through 2027"
- 삼성·SK하이닉스 사상 최대 실적 완전 분석: AI 반도체(HBM4·MRDIMM)가 바꾸는 2026년 기술 지형도
- SK하이닉스 종합 기업분석 리포트
- HBM '하이브리드 본딩' 전환 가속…삼성·SK하닉·장비사 동시 베팅
- PDF 삼성전자 COMMENT - stock.pstatic.net
- 삼성·SK하닉 메모리 이익 ‘15조’ 격차...‘범용 D램’이 갈랐다 | 서울경제
- SK하이닉스 "1c 공정, 수율·양산 성숙"…HBM4 이후 공정 경쟁 격화 - 녹색경제신문
- [투데이 Pick] 삼성전자-SK하이닉스, 올해 승부처도 'HBM3E'인 이유
- 11월 24일의 거시경제 Letter : 네이버 블로그
- "지금까지 AI는 예고편에 불과, SK하이닉스 주가 더 간다"-KB證
- AI 붐이 전 세계 DRAM 부족 촉발 — HBM 수요 급증으로 가격 80~90% 급등
- AI 수요가 촉발한 메모리 공급충격: HBM·DRAM 품귀가 향후 1년 이상 미국 증시와 경제에 미칠 구조적 영향 – 월스트리트 데일리 뉴스
- "에이전틱 AI가 메모리반도체 수요 더 늘린다", SK하이닉스 삼성전자에 수혜 집중 전망
- GPU 그늘 벗어난 CPU…AMD·ARM, 깜짝 실적에 전망 상향
- 코스피 7,000선 돌파와 AI·반도체 산업의 선순환, 불공정거래 혁신이 주도하는 시장 재편
- 코스피 7000 시대와 AI 주도 반도체 업황: 변동성 속 밸류에이션 정상화와 성장 모멘텀의 교차점
- 미국 주식시장 단기 판단 기준
- "GPU 절반은 HBM 값"…AI 투자 확대, 여전히 힘받는 메모리 슈퍼호황 : 네이트 뉴스
- "GPU 절반은 HBM 값"…AI 투자 확대, 여전히 힘받는 메모리 슈퍼호황
- 국회미래연구원
- 2026년 1분기 코스피 강세와 성장 모멘텀: 반도체 초호황과 바이오헬스케어의 명암
- 마이크로소프트·아마존·구글·메타 투자 확대…AI 인프라 경쟁 본격화
- SK하이닉스 주가 전망 2026: HBM·AI 수요 분석 - 투유단
- AI서버 급성장속 엔비디아 점유율 소폭 하락 전망…투자구조·경쟁심화 변수 - 비즈트리뷴
- 급성장하는 AI 인프라 시대, 2026년 전 세계 IT 지출 9천조원 돌파
- 2026년 전년대비 AI 서버 출하량 28 증가 예상
- 한국의 산업경쟁력 종합연구 - KDI 한국개발연구원 - 연구 - 연구 보고서
- PDF Creating Korea's Future Economy - ETH Z
- [한세실업]사업보고서(2026.03.18).pdf
- AI 데이터센터 전력 수요 폭증과 ESS 배터리 시장의 혁신적 성장: 국내 ICT·2차전지 산업 투자 기회 분석
- Industrial District Revitalization in Three Cities
- UNID Analysis (May 2026) | Price Development & Price Target
- The Korean market and business groups
- Hyundai G.F. Holdings Stock | Price, Analyst Rating & Outlook for 2026
- Free Seoul KR B2B & B2C Directory | Connect Korean Businesses | Avalinks - South Korea Manufacturing Guide: Top Industries & Suppliers
- Aerospace | InvestKOREA(ENG)
- 삼성전자 노사 갈등과 한국 경제의 전환점: 임금 갈등이 촉발한 글로벌 공급망 위기와 투자 신뢰 붕괴
- 국내 대기업 노사 갈등의 구조적 심화와 경제·산업 전반 파급 효과 분석
- RISK FACTORS
- 삼성전자 총파업 위기와 한국 경제: 반도체 산업 붕괴의 도래와 정책 대응 전략
- DRAM Shortage Could Constrain AI Growth Through 2027
- AAOI 21-Day Outlook: Surging AI Demand and Amazon Warrants Drive Bullish Momentum Despite Valuation Risks • Dev|Journal
- A History of Semiconductors: The Building Blocks of Modern Electronics
- Form 20-F for LI Auto INC filed 04/10/2025
- Feasibility of meeting future battery demand via domestic cell production in Europe - Nature Energy
- Form F-1
- SK하이닉스 HBM 신화 뒤엔 하루 1만보 '이삭줍기' 있었다…TV도 주목
- Semiconductor Materials: Key Industry Growth Enabler – Insights From SMC Korea 2024 | SEMI
- [AX 2.0 대전환]SK, 'AI 메모리'에서 '자율형 팹'·'에이전틱 기업'까지 < FEATURES < 기업 < 인베스팅 < 기사본문 - 비즈니스플러스
- PDF Corporate Governance Report
- [컨콜] SK하이닉스 “올해 말 낸드 생산 50% 이상 321단 전환”
- [컨콜]SK하이닉스 "순현금 100조·주주환원 확대 병행 자신"(종합)
- SK Hynix Shares Surge Following Historic Q1 Earnings Powered by AI Chip Sales - Blockonomi
- Journal of Environmental Science International
- PDF SK hynix Develops Industry's First 1c DDR5
- EMPIRICAL MEASUREMENT OF TECHNOLOGY SOVEREIGNTY
- 글루카곤 유사 펩타이드-1 혁신과 SMART 원자로 기반 원자력잠수함: 한국 바이오·안보 신기원의 교차점
- 2026년 한국의 미래 생존 전략과 AI 윤리 강화: 글로벌 패권 경쟁과 공공 전환의 교차점
- 다극화 시대 개막, 한국 기업·정부의 공급망 재편 전략 본격화 - 아이티인사이트
- 국내 AI 에이전트 플랫폼과 파운데이션 모델 경쟁: 에이전트부터 소버린 AI까지
- 미중 AI 기술 패권 경쟁, 한국에 기회와 도전 동시 제공 - 환경감시일보
- 미중 기술 경쟁, 한국의 선택은? - 환경감시일보
- 유럽 기술 주권 전략, 한국 스타트업의 기회는? - 한국AI부동산신문
- 한국의 AI 기술경쟁력 강화를 위한 데이터 주권 확보 방안
- 체코 두코바니 원전 수출 ‘50년 노예계약’ 논란: 문제점과 이재명 정부의 해법
- 소재부품장비포럼
- High Bandwidth Memory (HBM) Market Report: Size, Growth, Trends & Forecast (2025–2033)
- 삼성전자 COMMENT - SK증권
- HMC and HBM Market Size, Trend | Forecast Report [2035]
- PDF 프레젠테이션 - stock.pstatic.net
- High-Bandwidth Memory Market | Size, Share, Growth | 2026 - 2030
- 고대역폭 메모리(HBM) 시장 성장, 2035년까지 동향 분석 보고서
- 반도체/장비
- HBM Market Insight
- 동맹의 진화와 글로벌 파트너십
- NATIONAL EXPORT INITIATIVE US and Foreign ...
- PDF 2024 Samsung E&A Sustainability Report
- PDF Gwp Strategy 2026-2030
- 파트너십 구축: 단계별 가이드 2025
- 2차전지 산업 글로벌 공급망 재편 동향 및 투자 전략 심층 분석: 투자자가 알아야 할 10가지 핵심 가이드 - 미래로닷컴
- 에이비엘바이오 주가 전망: 임상 파이프라인과 글로벌 기술이전 모멘텀 총정리
- 지속가능발전목표(SDGs), 한국 및 K-water의 대응전략 연구
- Save Internet 뉴데일리
- 분 기 보 고 서 - 상장공시시스템(KIND) - 한국거래소
- [컨콜] 삼성전자 "2분기 HBM4E 첫 샘플 공급"..AI 메모리 초격차 속도전
- 한미반도체 주가분석(26.04.21): HBM4 경쟁력과 2026년 실적 전망 - ISSUE REPORT
- 2026년 AI 인프라 병목 지도: GPU·HBM·패키징·전력·네트워크, 5대 병목 한눈에
- 삼성전자, HBM4E 양산 시동 건다...성능 검증용 시제품 양산 단계 진입 < 전자/IT/테크 < 기사본문 - 엠투데이
- Samsung Launches World First HBM4 Memory Production
- 마이크론 FY2Q26 실적 폭발 vs SK하이닉스·삼성: 2026 HBM 투자 전략과 250억달러 CapEx 충격 - 앙베스트
- NVIDIA GTC 2025: GB300 AI GPU with 1.4kW power, new details on Rubin AI GPU, CPO tech, and more
- Samsung's HBM4 memory enters trial production, with mass production targeted for late 2025 - NotebookCheck.net News
- SK Hynix Advances Mass Production of HBM4 Memory
- PDF PowerPoint Presentation
- PDF NBER WORKING PAPER SERIES - National Bureau of Economic Research
- Fab-Tracker-October-2025.pdf
- 삼성전자..docx
- Samsung Electronics Announces New Environmental Strategy
- Samsung extends Level 1 B-BBEE streak to 8 years | News24
- PDF 2026.02 - stock.pstatic.net
- 엔비디아 GB300 겨냥....삼성·SK, HBM '한판 승부' < 마켓인사이트 < 핫이슈 < 기사본문 - 애플경제
- 어보브반도체 vs 금양 vs 넥스틸…내일의 부자 종목은?
- The Impact of Glass Processing on Building Energy Efficiency
- Caustic Potash Market Report: Trends, Forecast and Competitive Analysis to 2031
- Chemicals Risk ManagementAs a Driver of Development
- HTWO Grid: Hyundai Motor Group's hydrogen solution
- Sustainable Flexible Electronics Manufacturing: 10 Technologies Powering the Next Era of Growth
- PDF National Strategy for Advanced Manufacturing
- Sustainable Manufacturing and Energy-Efficient Production ...
- 황린 시장 : 세계 산업 규모, 점유율, 동향, 기회 및 예측 : 최종 용도별, 판매 채널별, 지역별, 경쟁사별(2019-2029년)
- An Analysis of the Policy Direction of Korea's Eco-Friendly Marine Product Assorted Feed Direct Payment System Using AHP
- 패션과 기술: 2024 혁신과 지속 가능성
- 코스피 7000선 돌파와 SK하이닉스 역대급 실적: 한국 증시의 구조적 전환과 전략적 시사점
- 삼성전자·SK하이닉스, AI 반도체 슈퍼사이클 진입…목표가 줄상향
- SK 하이닉스
- PDF The Silicon Supercycle: How AI Infrastructure Is Rewriting Asia's ...
- 마이크론(MU) 주가전망 심층분석 - 사상 최고가 돌파, HBM 슈퍼사이클 끝까지 갈까
- 140만닉스 가나? SK하이닉스 주가 상승 동력 3가지
- SK Hynix Shares Break 1.1 Million Won to Hit New High: How Much Longer Can AI Memory Leader Rise?
- 광통신 융합 SOP 기술
- [책] 반도체 인문학_왕용준
- [강세 토픽] 반도체 - HBM (고대역폭메모리) 테마, 오로스테크놀로지 +17.68%, 미래반도체 +9.21%
- Ultimate Guide to High Bandwidth Memory
- Glass Core Substrates for Semiconductor Packaging Market Outlook 2025-2032
- PDF The Growth of Advanced Packaging: An Overview of the Latest Technology ...
- 디아이(003160)
- PDF SETR 2026: Semiconductors
- [2026 전망] 오로스테크놀로지 주가 전망 및 기업 분석: HBM 수혜와 실적 총정리
- THAILAND INDUSTRY OUTLOOK 2025-2027
- PDF 글로벌 원자재 시장 동향 및 시장 리스크 분석*1)
- 한·중 첨단산업의 공급망 구조 변화와 대응 전략1):
- PDF Cap-and-Trade SRIA 2024 - California Air Resources Board
- PDF FY2025 Survey on Business Conditions of Japanese- Affiliated Companies Overseas ...
- Exploring the diffusion of fuel-cell cars in China
- PDF Survey on Business Conditions of Japanese Companies in North America
- 전체 - KOTRA 해외시장뉴스|해외경제정보드림
- [기재정정]증권신고서(채무증권)
- [발행조건확정]증권신고서(채무증권)
- [컨콜] 삼성전자 "6세대 HBM4, 올해 생산 물량 전량 솔드아웃"
- 삼성전자, HBM4용 D램 수율 개선 총력전… “하반기 중 완성 단계 목표”
- [투데이 Pick] 삼성전자-SK하이닉스, 올해 승부처도 'HBM3E'인 이유
- 삼성전자, HBM4용 D램 수율 개선 총력전…"하반기 중 완성 단계 목표" : 네이트 뉴스
- SYTS 최신 주가 및 주요사업 현황 투자 브리핑
- 공급망 내에서 ESG 실천을 위한 구매품질 전략방안
- 미중 반도체 패권 경쟁과 글로벌 공급망 재편 | 연구보고서 | 보고서 | 발간물 : 대외경제정책연구원
- PDF Global value chains: measurement, trends and drivers
- PDF 친환경차·이차전지 경쟁력 강화 방안 - shinkim.com
- [Issues&Trends] 대한광통신 주가 전망 - Encyclopedia-K
- 중동 분쟁이 촉발한 글로벌 에너지∙무역 지형 변화: 원유 공급, 위안화 결제, 동남아 수출 성장 분석
- 뉴인텍 주가 전망 전기차 핵심 소재와 실적 개선의 갈림길 분석 - 박대리의 소소한일상
- 2025 Robotics Stock Outlook: Trends, Opportunities, and Practical Investment Plays
- 국내의 배터리 재활용 시장규모 2025년-2033년 : 유형, 공급원, 최종 용도, 소재 및 지역별 – H&I글로벌리서치
- 한국의 배터리 재활용 시장 규모 및 점유율 전망 보고서: 예측 동향 및 성장 분석 (2026-2035) – H&I글로벌리서치
- 리튬이온 배터리 재활용 시장 규모 및 점유율 동향(2033년)
- Below 1.5°C 4호 이차전지 산업
- 2025 이차전지 및 배터리산업 기술개발 동향과 시장전망 (Ⅰ)
- "2045년엔 폐배터리서 수산화리튬 20,000톤 뽑는다"
- Battery Recycling Global Markets Report 2025-2030 Featuring Major Players - ACE Green Recycling, Ecobat, Fortum, Redwood Materials, and Veolia
- Europe Li Ion Battery Recycling Market Size, Growth, Trends, Report 2035
- SIB vs LIB Recycling: Comparing Recyclability Pros and Cons
- Lithium-Ion Battery Recycling Market is expected to reach USD 20.4 billion by 2031 | Glencore, Raw Materials Company, Umicore.
- 골드만삭스 “코스피 9000 간다…韓 증시 ‘아시아 최선호 시장’”
- "더 간다" vs "과열 경보"…반도체 훈풍에 1년간 앞자리 다섯번 바뀐 코스피 : 네이트 뉴스
- 역대급 전망 나왔다…골드만삭스 "코스피 9,000p" | 한국경제TV
- 골드만삭스 "韓 증시 상승 랠리 지속"…코스피 9,000 상향
- "코스피 9000 간다"…골드만삭스, 20일만에 목표치 상향
- [뉴스분석]멈추지 않는 랠리…8천선도 찍나 < 경제 종합 < 경제 < 뉴스 < 기사본문 - 남도일보
- 한국 증시 '6000조' 돌파 영국보다 커졌다…글로벌 5위도 가시권
- S. Korea's 2026 growth outlook average among global IBs raised to 2.1 pct | Yonhap News Agency
- S. Korea 2026 Growth Forecast Raised to 2.1% by Global IBs
- S. Korea’s 2026 growth outlook average among global IBs raised to 2.1 pc
- [컨콜] SK하이닉스 “HBM4E 하반기 샘플 공급…2027년 양산 목표” - 이투데이
- SK하이닉스 "메모리 수요, 공급 역량 상회"…HBM4 엔비디아향 물량 확대(종합) : 네이트 뉴스
- SK하이닉스, TSMC 압도…AI 물결에 역대 최대 실적 기록 - 매일신문
- SK하이닉스, HBM4E 하반기 샘플 공급…내년 양산 목표로 개발 중
- [컨콜] SK하이닉스 “HBM4E 하반기 샘플 공급…2027년 양산 목표”
- SK하이닉스, 하반기 HBM4E 샘플 공급...1c D램 기반 - 디일렉(THE ELEC)
- SK하이닉스, HBM4E(7세대) 2026년 양산 목표…계획보다 1년 앞당겨
- SK hynix advances mass production of HBM4E by one year to 2026 - 매일경제 영문뉴스 펄스(Pulse)
- '앞서야지, 뒤처질라' ...양보할 수 없는 'HBM4 양산 시점' 경쟁
- SK하이닉스, 7세대 HBM 양산도 1년 당긴다…삼성 추격에 대응 [biz-플러스]
- Next Generation Memory Market Size, Share | Forecast 2034
- 제목: AI 반도체 2026년 전망: 승자는 누구? - 미래로닷컴
- 2026 반도체 1.3조 달러 시대...삼성·SK하이닉스가 메모리 시장 70% 틀어쥔다 - 테크월드
- 스토리지 및 메모리 시장 전망 - 2035년 | CAGR 6.4% 달성
- AI 메모리 슈퍼사이클: 삼성과 SK하이닉스의 치열한 경쟁과 미래 전망
- 중동 전쟁 속 글로벌 지정학 리스크와 산업 실적: AI 반도체 폭발과 석유화학 딜레마
- 하이닉스 주가 2026년 전망 완벽 분석: AI시대 메모리 반도체 대장주의 투자 가치는? - IONE Newsroom
- PDF 반도체 COMMENT - sks.co.kr
- 반도체 수출 호황과 신용융자 급증이 촉발한 코스피 과열과 변동성 폭증 분석
- 코스피 7000선 돌파와 SK하이닉스 역대급 실적: 한국 증시의 반도체 중심 구조 전환과 전략적 함의
- 코스피 7000선 돌파와 쿠팡 적자전환: AI 인프라 성장과 구조적 리스크의 교차점
- 2026 AI EXPO KOREA와 글로벌 웹3·자동차 AI 혁신: 통합 전략과 시장 전환의 미래
- 4월 초 한국 증시 분석: 반도체 실적 서프라이즈와 구글 터보퀀트·중동 리스크 동시 영향
- [투데이e코노믹] [기획story] 반도체 사이클 전망③: AI 수요가 만든 '비대칭 회복' 국면 진입
- HMC 및 HBM 시장 규모, 동향 | 예측 보고서 [2035]
- HMC & HBM Market Size, Growth | Report [2035]
- AI 메모리 슈퍼사이클과 국민성장펀드 가속, 부동산 로또 청약의 교차점 분석
- SK하이닉스, 2030년 AI 메모리 시장 연 30% 성장 전망 - 테크42
- Evolving Market Trends In The High Bandwidth Memory (HBM) Industry: Advancements In High-Bandwidth Memory Through Innovative Processors
- High Bandwidth Memory (HBM) Market, Report Size, Worth, Revenue, Growth, Industry Value, Share 2024
- KCON JAPAN 2026 기반 K-라이프스타일과 K-굿즈의 일본 및 글로벌 시장 공략 전략
- 글로벌 리스크 속 성장 가속: GC녹십자·알테오젠·토요타 1분기 실적과 대응 전략 분석
- 2026년 1분기 국내 바이오·제약사의 미국 시장 공략과 글로벌 신약개발 혁신 가속화 전략
- 쎄트렉아이, 역대 최대 수주 '확보'…"매년 300억 매출 증대 효과에 자회사 시너지까지 폭발"
- 이트론의 성장세와 긍정적 시장 반응: 투자자에게 주목할 만한 기회
- [클릭 e종목]"삼성SDS, 중장기 성장성이 부각될 대표 IT서비스" : 네이트 뉴스
- 메디포스트, 바이오 아시아-대만 2025 참가…APAC 시장 본격 진출 - 팜이데일리
- 메디포스트, 바이오 아시아-대만 2025 참가 “제대혈 줄기세포 토탈 솔루션 알린다” | 스포츠 월드
- 메디포스트, 바이오 아시아-대만 2025 참가 - 비즈트리뷴
- PUF 기반 보안 기술의 미래 전망