AI 반도체 패권 전쟁과 투자 지형도의 격변: 구조적 성장과 단기 변동성의 교차점에서
목차
요약
본 리포트는 AI 반도체 시장의 구조적 성장과 동시에 나타나는 단기 가격 및 주가 변동성의 원인과 파급 효과를 심층 진단한다. 국내외 주요 기업들의 대규모 설비 투자, 특히 고대역폭 메모리(HBM) 수요 급증에 따른 공급망 병목 현상, 글로벌 투자자들의 대형주 집중도 해소 및 중소형주 강세, 미국의 수출 규제와 이에 따른 중국의 기술 자립 가속화가 격변하는 투자 환경의 핵심 축임을 확인하였다.
주요 발견으로는 2027년 AI 반도체 공급 부족이 역사적 정점에 도달하며, 마이크론 등 글로벌 기업들의 대규모 미국 내 투자와 장기 공급계약 확대가 산업 안정성을 견인하는 반면, 단기 차익실현과 밸류에이션 조정, 후공정 소재 기술 병목에 따른 주가 변동성이 내재한다는 점을 들 수 있다. 또한, 글로벌 자산운용사들은 대형주에 집중된 위험을 분산하기 위해 중소형주와 비기술주로 포트폴리오를 다변화하며, 국내 소부장 기업들이 AI 인프라 확대에 힘입어 실적 개선 중이다. 미국 수출 규제는 중국의 AI 칩 국산화와 자립 생태계 구축을 촉진해 글로벌 기술 패권 경쟁의 새 국면을 열고 있다. 이 모든 요소는 2028년 전후로 성장 패턴 전환과 전략적 투자 포지션 재설정을 요구한다는 통찰로 연결된다.
서론
AI 반도체 산업은 최근 몇 년간 전례 없는 성장과 함께 극심한 변동성을 동반하며 글로벌 자본 시장의 관심을 집중시키고 있다. 메모리 수요 폭증과 첨단 제조 기술 경쟁이 맞물리면서, 단기 가격 조정과 주가 급락, 공급 병목 현상 등이 반복적으로 나타나고 있다. 이러한 현상은 단순한 경기 사이클 변동을 넘어 산업 구조적 변화와 글로벌 지정학적 변수에 깊게 뿌리내려 있다.
특히 미국과 중국 간 패권 경쟁은 AI 칩 수출 규제와 이에 대한 중국의 국산화 전략 가속으로 반도체 공급망의 다변화와 기술 독립적 생태계 구축을 촉진하고 있다. 한편, 글로벌 투자자들은 기존 대형주 중심에서 투자 다변화와 위험 관리를 강화하며 중소형주 및 소부장 (소재·부품·장비) 기업에 대한 관심을 증대시켰다. 이는 시장 전반의 위험 요인과 기회가 복합적으로 얽힌 새로운 투자 환경을 형성한다.
이 리포트는 AI 반도체 사이클 변동성의 구체적 기전과 투자자 포트폴리오 변화, 미국 수출 규제와 중국 기술 자립의 장기적 파급 효과, 국내 대형주와 중소형주 투자 성향 변화 및 소부장 기업의 역할을 체계적으로 분석한다. 이를 통해 2027~2028년 AI 반도체 시장 정점과 전환기에 맞서는 전략적 방향성을 제시하는 것을 목적한다.
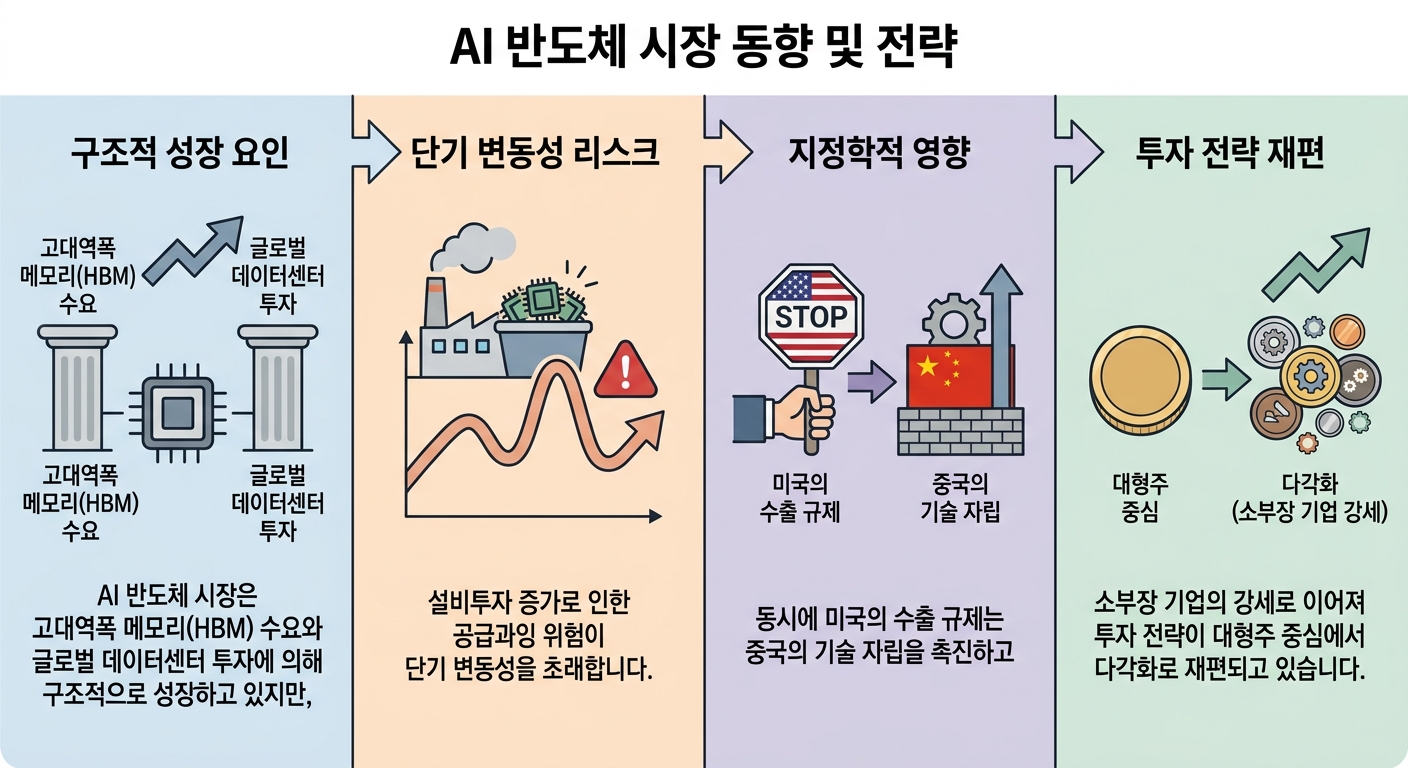
인포그래픽 이미지: 인포그래픽
1. AI 반도체 사이클 변동성과 공급망 리스크: 구조적 성장과 단기 불확실성의 교차점
마이크론 2,500억 달러 투자 계획과 HBM 공급과잉 변수 분석
이 서브섹션은 AI 반도체 사이클 변동성의 핵심 요소인 고대역폭메모리(HBM) 수요 급증과 이에 대응하는 대규모 설비투자 현황을 구체적으로 분석한다. 마이크론의 폭넓은 투자 확대 계획과 함께, 공급과잉 우려가 제기되는 시기와 관련 리스크를 심층적으로 다룸으로써 투자자들이 단기 및 중장기 시장 변화의 실체를 이해하도록 한다. 전방위적인 AI 수요 확대와 그에 따른 설비투자 부담, 그리고 시장의 가격 변동성이 어떻게 상호작용하는지를 기술적·시장적 관점에서 연결하는 역할을 수행한다.
마이크론 2,500억 달러 미국 투자 계획의 세부 내역과 영향 평가
마이크론은 2035년까지 미국 내 반도체 생산시설과 공급망 구축에 총 2,500억 달러 규모의 투자를 계획하고 있다. 이는 기존 2,000억 달러 계획에서 약 500억 달러 증액된 규모로, AI 데이터센터의 급격한 메모리 수요 증가가 주요 배경이다. 투자 대상은 뉴욕주 클레이 타운에 건설 중인 거대 반도체 캠퍼스와 아이다호 및 버지니아 지역의 생산시설 확장 프로젝트를 포함한다.
해당 투자는 DRAM의 40%를 미국 내에서 직접 생산하겠다는 목표와 연계되며, 이로 인해 9만 개 이상의 일자리 창출 효과가 기대된다. 미국 정부의 반도체법(CHIPS and Science Act) 및 트럼프 행정부 반도체 제조업 육성 정책과도 일맥상통하여, 미국 내 반도체 공급망 강화와 산업 경쟁력 확보에 기여할 전망이다.
추가로 마이크론은 30억 달러를 미국 내 반도체 공급망 강화에 투입하며, 이 중 5억 달러는 대만 글로벌웨이퍼스의 텍사스주 300mm 실리콘 웨이퍼 제조시설 확장에 사용된다. 양사는 10년간 장기 공급계약을 체결해 안정적인 원료 확보와 제조 역량 강화를 도모하고 있다.
HBM 공급 과잉 예상 시점과 시장 내 구조적 제한 요인
고대역폭메모리(HBM)는 AI 가속기에서 필요한 대용량 데이터 전송에 필수적이며, 최근 몇 년 사이 수요가 폭발적으로 증가하여 가격이 급등하고 있다. 다만 설비 투자 급증에 따른 공급 확대가 제한적이고, 생산 공정 특성상 새로운 팹 완공과 가동까지 상당 기간 소요되기 때문에 공급 과잉 발생 시점은 빠르게 예측할 수 없는 변수로 남아 있다.
시장 내 공급과잉 우려는 2027년부터 2028년 이후에 일부 현실화될 가능성이 제기되고 있다. 삼성전자와 SK하이닉스의 신규 팹이 본격 가동되는 시기와 맞물려 HBM 생산능력이 확대되는 반면, 마이크론 등 글로벌 기업들도 공격적인 설비 투자로 공급 물량을 늘리기 때문이다. 그러나 생산능력 증가 속도가 수요 증가 속도를 반드시 따라가지 못할 수 있어 단기 공급 부족은 2027년까지 유지될 것으로 전망된다.
이러한 공급 제약은 HBM 생산이 기존 범용 D램 대비 웨이퍼 소모량이 많고 클린룸 공간을 크게 차지하는 기술적 특성에 기인한다. 이에 따라 생산 설비 확대가 곧바로 범용 메모리 시장 공급 확대와 연결되지 않아 AI 수요 집중에 따른 구조적 공급 병목 현상이 장기간 지속될 수 있다.
다음 서브섹션에서는 AI 반도체 시장 내 가격 변동성 및 사이클 정점 신호에 대해 심층 분석하여, 수요·공급 요인과 투자자들의 시장 반응을 연결하는 내용을 다룰 예정이다.
AI 메모리 가격 변동성의 실체와 SK하이닉스 주가 급락 원인 분석
이 서브섹션은 AI 반도체 사이클 내에서 반도체 기업들의 단기적인 가격 변동성 및 주가 급락 현상을 심층 분석한다. 앞선 섹션에서 AI 메모리 수요와 설비투자 증가의 구조적 측면을 다룬 데 이어, 본 부분에서는 시장의 가격 변동성 및 투자자 심리에 초점을 맞춰 SK하이닉스를 중심으로 한 급락 배경과 가격 변동의 주요 원인을 진단한다. 투자자들이 단기 충격과 본질적 성장 사이를 구분할 수 있도록 기술적 실체와 시장 메커니즘을 상세히 설명한다.
SK하이닉스 13% 급락 배경: 단기 차익실현과 밸류에이션 조정의 복합 요인
2026년 7월 중순 SK하이닉스 주가는 미국 나스닥에 성공적으로 상장한 미국주식예탁증서(ADR) 효과 이후 급등했으나, 예상대로 단기 차익실현 매물이 집중되면서 13% 이상 급락했다. 이 급락은 단순한 펀더멘털 악화가 아니라 ADR 상장에 따른 ‘이벤트 소멸’로 인한 매도 압력과 신주 발행에 따른 희석 우려, 그리고 기관들의 2분기 영업이익 전망치 하향 조정이 충격을 가중했다.
특히 SK하이닉스의 장기공급계약(LTA) 기반 가격 안정성에도 불구하고, 최근 메모리 평균판매가격(ASP) 상승률이 예상보다 완만한 점이 시장에서 밸류에이션 부담으로 반영됐다. 고대역폭 메모리(HBM) 중심의 수익구조가 일반 메모리 가격 상승의 긍정적 효과를 부분적으로 제한했고, 이는 실적 성장 기대치 하향의 원인 중 하나였다.
또한 외국인 투자자는 ADR 상장 이후 국내 보통주로부터 자금을 회수하며 대규모 순매도를 이어갔고, 기관 역시 단기 실적 전망 조정과 레버리지 포지션 청산에 따른 반대매매가 겹치면서 주가 낙폭을 확대시켰다. 이러한 수급 불균형은 반도체 및 대형 IT주 중심으로 국내 증시의 변동성을 키우는 주요 원인으로 작용했다.
AI 메모리 가격 변동성 원인과 투자 위험 요인 파악
AI 서버용 고대역폭 메모리(HBM)의 수요 급증과 장기 공급계약 확대에도 불구하고, 가격 상승률 둔화 현상이 나타나고 있다. 이는 메모리 업계가 대규모 설비투자를 진행하는 가운데 수급 불확실성 및 초기 수율 확보 어려움이 함께 겹친 결과이다. HBM4 완판 현상과 달리 일반 DRAM 및 NAND 공급 확대와 DDR4에서 DDR5로의 전환 가속화는 일부 세그먼트 가격 변동성을 심화시키는 요인이다.
가격 변동성은 단기 과열장에서 나타나는 차익실현과 레버리지 청산, 그리고 외국인의 포트폴리오 재조정에서도 크게 기인한다. 과거 반도체 시장은 극심한 경기 변동성을 경험해 왔으며, AI 수요에도 불구하고 공급 확대가 지연되거나 불확실할 때 시장은 가격 하락과 주가급락을 동반한 조정을 겪는다.
더불어 글로벌 지정학적 리스크와 원자재, 생산 비용 상승도 가격 변동성을 증가시키고 있다. 반도체 생산에 필요한 핵심 원자재 가격 상승과 공급망 병목, 미중 무역갈등, 미국 수출 규제 강화 등은 모두 시장 신뢰도를 일부 저해하고, 가격 및 주가 변동성을 심화시키는 요소로 작용한다.
따라서 AI 메모리 시장에서 가격 변동성은 기술적 요인과 수급 변수, 그리고 투자자의 심리적 움직임이 복합적으로 작용하는 현상이라는 점을 이해하는 것이 필요하다. 단기 조정은 펀더멘털 훼손의 신호가 아니며, 오히려 성장 사이클에서 발생하는 자연스러운 과정으로 해석해야 한다.
다음 서브섹션에서는 글로벌 투자자들이 대형주 집중도에서 중소형주로 포트폴리오를 재조정하는 움직임과 그에 따른 투자 스타일 변화에 대해 분석한다. 이번 가격 변동성과 단기 주가 급락 현상을 배경으로, 투자자 심리와 위험 관리 전략의 변화가 어떻게 나타나는지 구체적으로 조명할 것이다.
기술적 병목 현상과 후공정 소재 낙폭: 생산 효율성 재검증과 시장 리스크
본 서브섹션은 AI 반도체 사이클 변동성 내부의 생산 시스템 차원에서 발생하는 기술적 병목 현상과 그 영향으로 후공정 소재 및 장비주가 경험하는 주가 낙폭 현상을 심층 분석한다. 앞선 설비투자 및 수요 변동 분석 이후, 실제 생산 효율성 및 기술적 제약에 따른 시장 반응을 이해하는 데 중추적 역할을 하며, 다음 섹션의 글로벌 투자자 포트폴리오 조정과 위험관리 논의로 자연스럽게 연결된다.
반도체 후공정 소재 낙폭 규모와 원인 심층 분석
최근 삼성전자와 SK하이닉스를 포함한 주요 IDM 업체들의 주가 조정은 단기적인 시장 변동성을 넘어 반도체 후공정 소재 및 장비 기업들의 대규모 낙폭으로 나타나고 있다. 예를 들어 삼성전기, 주성엔지니어링, 티엘비 등 후공정 관련 업체들이 10~20% 대의 주가 하락을 기록하면서 전체 밸류체인에서 비가시적 위험요인으로 작용하고 있다.
후공정의 핵심 공정인 패키징, 테스트, 검사 장비의 품질 관리와 수율 개선이 지연되면서 투자심리가 위축되고 있으며, 이는 반도체 제조의 생산 효율성 전반에 대한 시장의 우려를 반영한다. 특히 고대역폭 메모리(HBM)처럼 적층 및 몰딩 공정이 복잡한 제품군에서 불량률 증가 가능성과 이에 따른 비용 부담이 부각됐다.
후공정 소재 및 장비기업의 주가 낙폭은 단순 수요 위축이 아니라, 차세대 공정 전환 과정에서 기술적 병목이 형성되었음을 의미한다. 통일된 원인으로는 공정 수율이 기대에 미치지 못함에 따른 생산 효율성 저하가 핵심으로, 이는 주로 패키징 과정에서의 결함 감지 기술 미흡, 검사 공정의 미세 결점 검출 한계, 그리고 공정 안정성 확보 지연에서 비롯된다.
차세대 공정 수율 개선 속도 및 생산 효율성 전망
2027년부터 본격적인 AI 반도체 증설 사이클이 도래하면서, 기존 공정의 수율 개선과 함께 2나노 이하 최첨단 공정의 상용화도 가속화될 것으로 전망된다. TSMC는 최근 1.4나노 공정 샘플 칩에서 목표 성능의 90%에 도달하였고, 256메가비트 SRAM 수율도 90% 수준에 근접해 안정화 국면에 진입했다는 점에서, 고성능 로직 반도체 생산의 기술적 진전이 가시화되고 있다.
삼성전자 역시 1.4나노 공정 양산을 2029년 목표로 하고 있으며, 2나노 및 SF2 공정 수율 역시 현재 55~60% 수준에서 가파른 개선이 진행 중이다. 이는 AI 인프라 확장 수요를 뒷받침하는 데 필요한 생산 안정성을 확보하기 위한 필수 조건이다.
그러나 생산 공정과 장비별로 수율 개선 속도에는 이질성이 존재한다. 특히 후공정에서는 차세대 패키징 기술인 하이브리드 본딩(Hybrid Bonding), 칩렛(Chiplet) 기반 2.5D·3D 집적 기술 등 복잡도가 크게 증가하면서 수율 최적화의 난이도가 높아졌다. 고밀도 접합 소재와 고정밀 검사 장비 개발이 기술 병목 장애물로 작용하고 있다.
한편 AI 데이터센터용 HBM 및 FC-BGA 등 첨단 패키징 시장에 대응하기 위해 소재 기업과 검사 장비기업이 국내외 주요 고객사와 협업하며 생산 공정 현장의 문제 해결에 집중하고 있다. 예를 들어 고성능 PCB 제조 기업은 차세대 DDR5 및 CXL 메모리 모듈용 PCB 개발을 완료하여 AI 서버 시장 수요에 대응하고 있으며, 검사 장비사들은 X-ray/CT 기반 검증 기술과 AI 이미지 분석을 융합해 불량률을 줄이고 있다.
결국 향후 반도체 업계의 경쟁력은 미세 공정 능력뿐만 아니라, 후공정 수율 개선 및 고도화된 공정 기술 확보에 달려 있으며, 이에 대한 시장의 인식 재조정 과정이 주가 조정의 원인으로 작용하고 있다.
생산 효율성 재평가와 후공정 기술 병목 현상은 글로벌 투자자들이 포트폴리오를 재조정하는 주요 배경이 되며, 이는 대형주와 중소형주 간 차별화된 투자 심리에 직결된다. 다음 서브섹션에서는 이러한 투자자들의 포트폴리오 움직임과 스타일별 투자 경향을 심층적으로 분석할 예정이다.
2. 글로벌 투자자 포트폴리오 조정과 위험 관리: 대형주 집중도와 중소형주 강세의 전환
MSCI 신흥국지수 집중도와 지수 리스크: 글로벌 투자자 경계 심화
이 서브섹션은 글로벌 투자자 포트폴리오 조정과 위험 관리 섹션 내에서, MSCI 신흥국지수 내 대형 AI 반도체 중심주들의 집중 현상이 초래하는 투자 리스크를 심층 분석한다. 대형주 쏠림의 구체적 비율, 글로벌 운용사들의 대응 전략, 그리고 분산투자 필요성에 대한 실증적 데이터를 통해, 전반적 투자환경 변화의 맥락 속에서 중소형주 강세로의 전환 동력을 이해하는 데 기반을 제공한다.
MSCI 신흥국 대형주 집중도 현황과 위험 평가
삼성전자, SK하이닉스, 대만 TSMC가 MSCI 신흥국지수 내에서 차지하는 비중이 약 30%에 육박하며, 이는 미국 S&P500 지수 내 주요 대형 기술주인 ‘매그니피센트7’의 비중과 맞먹는 수준이다. 이 세 기업의 시가총액은 각각 1조 달러 안팎으로 신흥국지수 내에서 독보적인 입지를 구축하고 있으며, 특정 종목의 비중이 브라질과 남아프리카공화국 같이 두 국가를 합친 수준을 넘어서고 있다.
이처럼 지수 내 상위 3개 종목이 전체 비중의 3분의 1을 차지하는 현상은 신흥국지수의 대표성이 훼손되고 분산투자 효과가 약화되는 문제를 야기한다. 이로 인해 지수 전체의 변동성은 해당 대형 종목들의 등락에 직결되고, 최근 6년 내 최상위권의 변동성을 나타내며 투자 위험이 확산되고 있다.
글로벌 운용사들은 이러한 상황을 ‘특정 업종 및 기업에 과도하게 편중된 투자 위험’으로 인식한다. 삼성전자 및 SK하이닉스 비중을 대폭 축소하거나, 지수 내 비중은 유지하지만 전체 신흥국 인덱스에서의 비중을 낮추는 전략을 채택 중이다. 이 과정에서 코스피 및 신흥국 증시의 변동성이 확대됨에 따라 투자자들은 포트폴리오 다변화 및 위험 분산의 필요성을 체감하고 있다.
글로벌 운용사들의 포트폴리오 분산 전략과 비중 축소 구체성
글로벌 자산운용사들은 AI 반도체 대형주에 집중된 포트폴리오에 대응하여, 신흥국 내에서 산업 및 종목 분산을 강화하는 다각도의 전략을 구사하고 있다. 피델리티인터내셔널, 블랙록, 인베스코, JP모건자산운용 등은 삼성전자 비중을 60% 이상 줄이고, 이를 비(非)기술 업종과 중소형주 등 신흥시장의 다른 성장 섹터로 전환 중이다.
이들은 단일 기업 또는 산업에 대한 레버리지 노출이 미래 시장 사이클의 정점 신호로 보고 있으며, AI 칩 공급망의 경쟁 심화와 미국의 수출 규제, 중국의 독자 생태계 구축 등의 복합 리스크를 투자 판단에 반영하고 있다. 구체적으로, 게임, 에너지, 소비재, 유틸리티 등으로 투자 대상을 확장하면서 MSCI 신흥국지수 내에 축적된 집중도를 의도적으로 낮추고 있다.
특히 인베스코는 기술주 편중 위험을 직접 지적하며, 삼성전자 외에 국내 비(非)기술주로의 자금 이동을 단행했고, 블랙록 역시 에너지·소재·전력 인프라 등에 투자 비중을 늘려 AI 수혜주를 유지하되 투자 리스크를 분산하는 전략을 실행 중이다. 이러한 전략 조정은 투자자들의 변동성 관리와 포트폴리오 안정성을 높이기 위한 필수 조치로 자리 잡고 있다.
이러한 대형주 집중 리스크와 글로벌 운용사들의 포트폴리오 조정은 국내 투자 환경의 변화, 구체적으로 중소형주 강세와 스타일별 투자 성향 변화로 이어지고 있다. 다음 서브섹션에서는 차익실현 압력과 중소형주 강세의 구체적 동인 및 시장 반응을 면밀히 분석한다.
대형주 차익실현과 중소형주 강세: 투자 심리의 전환점 분석
이 서브섹션은 글로벌 투자자의 대형주 중심 투자에서 차익실현 움직임이 발생하면서 중소형주로 자금이 이동하는 현상을 심층 분석한다. 이는 이전 섹션에서 다룬 대형주 집중도와 지수 리스크 분석에 이어 포트폴리오 내 자금 운용 변화와 투자자의 심리 전환을 구체적으로 확인하는 역할을 한다. 다음 섹션에서는 스타일별 성과와 투자 전략 재조정을 다뤄 중소형주 강세의 구체적 성과와 투자 방향성을 제시한다.
2026년 7월 중소형주 평균 상승률과 강세 지속성
2026년 7월 15일 코스피는 외국인 투자자의 대규모 순매수세가 유입됨에 따라 6.24%의 급반등을 기록하였다. 이는 3거래일 만에 7000선을 회복한 것으로, 특히 중소형주 시장의 회복세가 두드러졌다.
중형주와 소형주는 각각 평균 2.74%와 2.06% 상승하며 대형주에 비해 상대적으로 낮지만 안정적인 상승률을 유지하였다. 코스닥 시장 역시 5.8% 이상 상승하며 단기 조정 이후 강한 반등세를 보여 투자 심리 회복의 신호로 해석된다.
중소형주 강세는 외국인의 대형주 차익실현 후 대체 투자처로서 기능하며 전체 시장 수급 균형에 긍정적인 영향을 준다. 기계·장비, 의료·정밀, 전기·전자 업종 등이 중소형주 상승을 견인하고 있으며, 외국인과 기관이 함께 순매수에 나서면서 강한 수급 기반이 형성되었다.
대형주 차익실현과 외국인 수급 변화: 구체적 매도·매수 동향 분석
외국인 투자자들은 2026년 상반기 약 150조 원 규모의 대형주 주식을 순매도하였다. 이 중 삼성전자와 SK하이닉스 등 반도체 대형주의 차익실현 매물이 전체 외국인 매도액의 상당 부분을 차지한다.
차익실현은 단순한 시장 이탈이 아닌, 최근 큰 폭으로 상승한 대형 성장주의 리밸런싱 과정으로 볼 수 있다. 이 과정에서 외국인은 AI, 플랫폼, 자동차, 방산 등 성장성이 높은 업종으로 자금을 이동시키면서 차별화된 매수세를 보이고 있다.
특히 SK스퀘어와 LG이노텍, 한미반도체 등 AI 반도체 관련 중소형주는 외국인의 대규모 순매수가 지속되고 있다. 반면 삼성전자, SK하이닉스, 삼성전자우 등 대형 반도체주는 단기 차익실현에 따른 순매도세가 나타났다.
구체적으로 SK하이닉스 주가는 7월 초 45에서 중순에는 38.5로 약 13% 급락하는 등 차익 실현 압력이 명확히 드러나 투자자 심리에 큰 영향을 미쳤다[차트: 2026년 7월 SK하이닉스 주가 변동 추이]. 이러한 투자 심리와 수급 변화는 외국인 투자자들이 밸류에이션 부담이 높은 대형주에서 차익을 실현하고, 리스크 분산을 위해 중소형주는 물론 신산업 관련주에 관심을 집중하는 전략적 포트폴리오 전환의 결과이다.
이처럼 대형주 중심 차익실현과 중소형주 강세 현상은 투자자 심리의 전환을 반영한다. 다음 서브섹션에서는 스타일별 성과 지표를 통해 성장주와 가치주 간의 수익률 차이와 이에 따른 국내 투자자의 포트폴리오 재조정 방안을 심층적으로 분석할 것이다.
성장·가치 스타일 수익률 격차와 소부장 투자 비중 확산 현황
이 서브섹션은 글로벌 투자자 포트폴리오 조정과 위험 관리 섹션 내에서 스타일별 투자 성과 분석과 소부장 기업에 대한 투자 비중 변화라는 심층적 주제를 다룹니다. 대형주 중심에서 중소형주 및 소부장으로 투자 흐름이 이동하는 양상을 성장과 가치주의 수익률 차이와 연결해 해석함으로써 투자 전략의 재조정을 위한 근거를 제공합니다.
7월 중 성장주 대비 가치주 수익률 차이의 구체적 분석
2026년 7월 국내 주식시장에서는 스타일별 수익률 차이가 뚜렷하게 나타났다. 중형성장 스타일은 1.0%의 플러스 수익률을 기록한 반면, 대형성장은 -3.8%로 낙폭이 제한되었다. 가치주 스타일은 전반적으로 부진하여 대형가치가 -14%, 내수주가 -10%, 고배당주 역시 -9.3%의 수익률을 보였다.
이와 같은 수익률 격차는 매크로 리스크와 금리 인상 환경에서 성장주의 상대적 강세가 지속되고 있음을 의미한다. 그러나 대형 가치주와 방어형 섹터의 조정은 투자자들이 위험 회피 성향을 보이며, 동시에 성장주 내에서도 대형 성장주의 조정이 제한되고 있음을 시사한다.
한편, 미국 S&P500 지수 내에서도 성장주 대비 가치주의 순이익증가율이 큰 폭으로 확대되는 현상이 감지된다. 선진국 시장에서는 가치주의 저평가 매력이 부각되면서 투자자들의 스타일 재조정 및 리밸런싱 움직임이 활발히 진행되고 있다.
소부장 기업 투자 비중 증가 및 투자자 관심 증대
코스닥 및 중소형주 강세 현상과 함께 반도체 소재·부품·장비(소부장) 기업에 대한 투자 비중이 뚜렷하게 확산되고 있다. 대표적으로 국외 대형 자산운용사들이 코스닥 내 소부장 기업 지분을 확대하는 움직임이 포착되고 있으며, 이는 대형주 위주의 포트폴리오 다변화 시도로 해석된다.
예를 들어, JP모건체이스는 리노공업, 티엘비, 엠케이전자, 성광벤드 등 반도체 소재 및 부품 기업에 대해 5% 이상 지분을 신규 확보해 그 가치를 인정했다. 주가가 연중 고점 대비 40%가량 하락했음에도 불구하고 이익 증가 전망이 견실한 기업을 선별한 적극적 매수 전략이다.
또한, 국내 ‘SOL AI반도체소부장 ETF’의 경우 순자산 규모가 1조 원을 돌파하며 개인과 기관 투자자 모두의 관심을 동반하고 있으며, 관련 종목들의 연초 이후 수익률이 대형 반도체 제조사보다 월등히 높은 성과를 보였다. 이 ETF는 한미반도체, 리노공업, 이수페타시스 등 핵심 소부장 기업에 집중 투자해 AI 인프라 수요 확대에 따른 실적 모멘텀을 반영하고 있다.
이러한 스타일별 수익률 차이와 소부장 기업 투자 비중 증가는 투자자들이 대형주 집중에서 벗어나 포트폴리오 다변화와 리스크 분산을 모색함을 보여준다. 다음 서브섹션에서는 이러한 투자 흐름 속에서 구체적인 중소형주 강세 및 변동성에 따른 투자자 심리 변화를 심층적으로 분석한다.
3. 미국 수출 규제와 중국 AI 기술 자립: 글로벌 패권 경쟁의 새로운 국면
미국 AI 칩 수출 규제 강화와 중국의 전략적 대응 혁신
본 서브섹션은 '미국 수출 규제와 중국 AI 기술 자립' 섹션 내 첫 번째 위치를 차지하며, 미국의 AI 칩 수출 제한 조치가 중국의 AI 반도체 생태계에 미친 직접적인 영향과 중국 정부의 대응 전략을 전문적 시각으로 분석한다. 이어지는 서브섹션에서는 중국 내 AI 가속기 도입 현황과 국산화 성과를 구체적 데이터와 함께 조명하며, 이후 미국 규제 정책의 장기적 역효과를 심층 검토한다.
중국 정부의 AI 연구·개발 지원비 현황과 구체 규모
중국 정부는 AI를 국가 전략산업으로 규정하고 연간 수천억 위안에 달하는 대규모 R&D 예산을 투입하고 있다. 특히 국무원과 중앙집중식 투자기구를 통해 2017년 발표된 「차세대 인공지능 발전계획」 실행을 가속화하고 있다. 2026년 기준 중국은 AI 관련 핵심기업과 연구기관에 대해 연간 200억 위안(약 3조 7천억원) 이상의 직접 재정 지원을 공식화 하였으며, 이는 전체 AI R&D 투자에서 정부 주도의 비중이 약 40% 이상임을 의미한다.
더불어 지방정부들이 발행하는 특별채무를 통해서도 AI 산업 투자자금이 추가로 조달되고 있어, 전국 차원의 지원 규모는 연간 최소 400억 위안(약 7조 5천억원)에 달하는 것으로 추산된다. 이에 따라 알리바바, 바이두, 텐센트 등 대표적인 대형 테크 기업들은 정부 지원금과 투자유치금액을 바탕으로 매년 수백억 위안 규모의 자체 R&D 예산을 확보하는 선순환 구조가 구축되었다.
이와 같은 체계적 지원 아래, 2024년 기준 중국은 AI 관련 특허 출원 수가 전 세계 AI 특허의 약 43%를 차지하며 미국(28%)을 크게 앞지르고 있다. 이는 방대한 R&D 투자와 인재 육성 노력의 결실이며, 강력한 정부 역할이 중국 AI 경쟁력 강화의 근간임을 보여준다.
중국 AI 칩 인프라 투자 증가율 및 범위 분석
중국은 AI 칩 설계 및 제조 인프라에 대한 고강도 투자를 지속적으로 확대하며, 2026년 한 해에만 약 2조 위안(약 440조원)의 인프라 투자가 집중될 것으로 전망된다. 이 수치는 전국 데이터센터 네트워크 구축과 AI 칩 현지화 조달 목표를 포함한 것으로, AI 칩 생산능력 확대와 연계된 초대규모 투자계획으로 평가된다.
실제로 JCET, 퉁푸마이크로일렉트로닉스 등 중국 주요 후공정 업체들은 2026년 각각 수십억 위안 규모의 공장 신설 및 생산능력 증설을 진행 중이며, AI 서버용 첨단 패키징 시장은 연평균 10% 이상의 성장률을 기록하고 있다. 더불어 AI 집적회로 기업에 대한 직접 보조금과 컴퓨팅 바우처 등도 활발히 운영되어, 연간 AI 인프라 관련 설비투자가 전년 대비 20~30% 이상 증가하는 추세를 보이고 있다.
이와 같은 자본 투자 증가는 알리바바, 바이두, 징둥, 샤오미 등 주요 빅테크가 자체 AI 칩과 데이터센터 역량 강화를 위하여 수천억 위안 단위의 자본지출을 단기간에 확대하는 것과 맞물려, 중국 AI 생태계의 국산화와 자립화를 가속화하는 원동력으로 작용하고 있다.
중국 정부의 대규모 R&D 및 인프라 투자와 함께, 중국 기업의 AI 가속기 도입 현황과 국산화 전략의 실효성을 다음 서브섹션에서 구체적 데이터와 사례를 통해 심층적으로 소개함으로써, 미국의 수출 규제가 초래한 실질적 변화를 복합적으로 이해할 수 있다.
중국 AI 가속기 도입률과 국산화 급부상: 화웨이 '어센드 910B/C'의 선점 효과
이 서브섹션은 미국의 수출 규제 강화라는 지정학적 요인과 맞물려 중국 내 AI 반도체 국산화 현황을 구체적으로 분석한다. 특히 화웨이의 ‘어센드 910B/C’ 칩 도입률이 업계 최고 수준에 이른 사실과 함께 중국 AI 기업들의 국산 AI 칩 예산 배분 추세를 심층 검토함으로써, 중국의 독자적 AI 생태계 구축 움직임을 이해하는 데 핵심적인 위치를 차지한다. 앞선 섹션에서는 미국 수출 규제가 중국 AI 기술 자립을 촉진하는 전반적 구조를 다뤘다면, 이 서브섹션에서는 구체적인 모델별 도입 현황과 예산 편성 변화라는 실증적 데이터를 중심으로 국산화 성과와 향후 전망을 심층 조명한다.
화웨이 ‘어센드 910B/C’ 모델 도입 현황과 경쟁력 분석
블룸버그 인텔리전스의 중국 AI 스타트업 및 대기업 60개사 임원 대상 설문에 따르면, 중국 AI 클러스터에서 화웨이 ‘어센드 910B/C’ 칩은 도입 및 평가가 결합된 점유율이 65%에 이르고 있다. 이는 엔비디아가 중국 시장용으로 성능을 낮춘 ‘H20/L20’(47%)이나 구형 ‘A800/H800’(47%)을 크게 상회하는 수치이다. 또한 AMD의 ‘MI308’(55%)보다도 앞선 비중으로, 중국 내에서 가장 선호되는 AI 가속기임을 나타낸다.
‘어센드 910B/C’의 높은 도입률은 미국 수출 규제로 인해 중국 기업들이 첨단 외산 칩을 확보하기 어려워지면서, 화웨이의 독자적인 칩 개발 및 생산 역량이 크게 부각되었음을 뜻한다. 화웨이는 미국 제재 이후 자국 내 AI 인프라 구축의 우선 공급자로 자리매김했으며, 이는 기술적 완성도와 생태계 적응력에서 경쟁사를 능가하기 때문이다.
엔비디아가 미국의 정책 변화에 맞춰 중국 전용 모델의 성능을 일부 하향 조정하는 사이, ‘어센드 910B/C’는 지속적인 기술 개선과 중국 내 광범위한 협력사 네트워크를 통해 시장 점유율을 확대했다. 그 결과 ‘어센드’ 시리즈는 중국 빅테크 기업과 금융·제조·소프트웨어 분야 전반에 빠르게 확산되고 있다.
중국 AI 가속기 예산 중 국산화 비율 상승 추세와 정책적 뒷받침
중국 내 AI 기업들은 향후 12개월간 AI 가속기 투자 예산 중 약 46%를 자국산 칩에 배분할 계획임을 설문조사에서 밝혔다. 이는 현 시점 약 30%에서 16%포인트 가량 증가하는 수치로, 빠른 국산화 전환을 보여준다.
이 같은 예산 편성 변화는 미국의 첨단 반도체 수출 규제와 병행하는 중국 정부의 자국 기술 육성 정책에 힘입은 바 크다. 중국 정부는 향후 5년간 총 2조 위안, 우리 돈 약 450조 원 규모의 전국 단위 데이터센터 구축을 예고했으며, 이와 함께 반도체 핵심 기술의 최소 80%를 자국 기업 공급으로 전환하는 목표를 명확히 하고 있다.
중국의 대형 AI 기업인 텐센트, 알리바바, 바이두, 화웨이 등은 이미 자국산 AI 반도체에 대한 투자 및 사용을 확대하고 있으며, 이들은 국산 칩의 최대 수혜자로 평가된다. 기업들은 향후 예산 비중 증가뿐만 아니라, AI 인프라 확장과 비용 부담 증가에 따라 국산 반도체 의존도를 더욱 심화시킬 전망이다.
한편 AI 인프라 확대에 따른 비용 부담은 상당하다. 응답 기업의 약 80%는 올해 AI 프로젝트 관련 인프라 비용이 애초의 예산을 초과했다고 답해, 투자 경쟁이 치열해지고 있음이 나타난다. 이는 국산화가 단순히 정책적 명분을 넘어 실질적 수요와 기술 체계 구축으로 이어지고 있음을 보여준다.
중국 AI 가속기 도입률과 국산화 비율 급등은 미국 수출 규제 강화에 따른 지정학적 변수 변화가 만들어낸 직접적 결과로, 이러한 현상은 중국의 독자 AI 생태계 구축 가속화로 이어지고 있다. 다음 서브섹션에서는 미국 수출 규제가 오히려 중국의 독자적 AI 생태계 확립을 촉진하는 역효과의 구체적 메커니즘과 장기적 파급력을 심층 분석한다.
미국 수출 규제의 역효과: 중국 독자 AI 생태계 가속화
본 서브섹션은 미국의 AI 반도체 수출 규제 강화가 중국 AI 칩 산업의 자립과 독자 생태계 구축에 미친 역효과를 심층적으로 진단한다. 이전 서브섹션에서는 미국의 규제 강화 배경과 중국의 대응 전략을 다뤘다면, 이 장에서는 구체적인 기술 자립율 변화를 근거로 규제 전후 중국 반도체 산업의 실질적 변화와 장기적 시사점을 분석한다. 이를 통해 투자자들은 규제 강화가 중국 시장에서 초래하는 경쟁 환경 변화와 위험에 대해 보다 명확한 인식을 갖게 된다.
중국 AI 칩 자립율의 뚜렷한 변화: 규제 전후 수치 비교
미국의 강력한 AI 반도체 수출 규제 강화 이후 중국 내 AI 칩의 국산화 비율은 단기적인 변화가 아니라 구조적 전환을 나타내고 있다. 예컨대, 2020년 중국 내 웨이퍼 제조 장비 국산화율은 약 5.1%에 불과했으나 2024년에는 11.3%로 두 배 이상 상승해 공급망 내 자국산 비중 확대가 가시화되었다. 중국 대형 반도체 업체들은 정부의 전폭적 지원과 민간 투자 확대로 설비 투자 및 기술 내재화에 박차를 가했으며, 이는 자급률 증가라는 구체적 성과로 연결되고 있다.
특히 화웨이, SMIC, CXMT 등 핵심 기업들은 첨단 공정 개발과 대량생산 체제 구축에 성공해 AI 반도체 시장에서 점진적으로 미국과 대등한 경쟁력을 확보하는 중이다. 2026년 기준 CXMT는 글로벌 D램 시장 점유율을 전년 대비 5%포인트 이상 끌어올려 8%를 기록했으며, SMIC는 글로벌 파운드리 3위를 유지하며 장비 국산화율 견인에 결정적 역할을 수행하고 있다.
이와 함께 중국 정부가 2014년 시작한 반도체 육성 자금은 2024년 현재 누적 약 161조 원에 달하며, 이 자금은 반도체 설계, 장비, 제조, 후공정 전 영역에 집중 투입되고 있다. 2026년부터 본격 시행된 15차 5개년 계획도 ‘기술 자립자강’을 가장 중점에 두어, 첨단 AI 칩과 관련 장비의 국산화 및 내재화가 국가 전략의 핵심 목표임을 분명히 하고 있다.
미국 규제 강화 시점별 중국 AI 칩 산업 영향의 단계적 전개
미국은 2022년 10월부터 2024년까지 고급 AI 칩과 제조장비에 대해 단계적으로 규제를 확대했으며, 특히 2024년에는 고대역폭메모리(HBM) 등 AI 가속기 핵심 부품에 대한 수출 제한을 도입했다. 초기 규제는 단기적으로 중국 내 고성능 칩 공급에 충격을 주었으나, 중국은 핵심 장비 및 소재 분야의 국산화와 공급망 내부 조달에 박차를 가하며 대응해 나갔다.
2025년 이후 미국의 규제는 ‘외국직접제품규칙(FDPR)’ 등을 통해 중국과 거래하는 해외 기업까지 규제 범위를 확장하는 초강경 조치로 전환됐다. 이에 따라 대만과 한국의 TSMC, 삼성전자 같은 아시아 파운드리가 생산하는 칩도 미국 규제를 받게 되면서 중국 기업들은 생산 공정을 더 자국 내로 이전하거나 대체 기술 개발에 속도를 높였다.
중국 정부는 이러한 규제 확장에 대응하기 위해 고급 노광장비 국산화는 물론 AI 칩 설계 최적화에 집중하는 전략을 추진하고 있다. 특히 엔비디아가 중국 시장에 첨단 칩 수출에 어려움을 겪으면서 중국 내 AI 스타트업과 기존 대기업들은 자체 ‘어센드 910B/C’ 모델 등 국산 AI 가속기를 도입하는 비율을 60% 이상으로 높이면서 미국 기술 의존도를 대폭 줄이는 형태로 발전시켰다.
이 외에 미국 및 일본 등 해외 장비 수입이 줄어든 상황에서 중국 주요 전공정 장비사 매출은 연간 27~30% 수준으로 높은 성장세를 이어가고 있다. 이는 미국이 의도한 수출 차단이 장기적으로는 중국의 독자적 공급망 강화를 촉진하는 역설적 결과로 나타난 것이다.
이와 같이 미국 수출 규제 강화는 오히려 중국 내 AI 칩 자립과 독자적 생태계 구축을 촉진하는 결정적 촉매제로 작용했다. 다음 서브섹션에서는 이러한 중국의 기술 자립 가속이 글로벌 AI 반도체 경쟁 구도에 미치는 구조적 파급과 투자자의 대응 전략에 대해 심층 분석할 예정이다.
4. 국내 대형주와 중소형주 투자 성향 변화: 소부장 기업의 기회와 리스크
소부장 기업 수주 증가와 AI 인프라 확장 효과 분석
국내 대형주와 중소형주 투자 성향 변화 내에서, 본 서브섹션은 AI 인프라 투자 확대에 따른 소부장(소재·부품·장비) 기업들의 수주 증가 현황과 실질적인 매출 영향 분석을 담당한다. 반도체 공급망 내 중간재 및 장비사의 성장 모멘텀을 구체적인 데이터와 시장 동향을 통해 탐색하며, 이후 섹션에서는 소부장 기업의 투자 기회와 위험 요인을 다루는 내용으로 자연스럽게 이어진다.
소부장 기업 수주 증가율과 시장 성장 동력
2026년 들어 반도체 소재·부품·장비 업체들은 AI 데이터센터 및 반도체 인프라 투자 확대에 힘입어 수주 잔고와 실적 모두에서 눈에 띄는 증가세를 기록하고 있다. 예를 들어, 반도체 장비 기업 저스템은 1분기 기준 수주잔고가 596억 원으로, 전년 연간 신규 수주액 544억 원을 이미 상회했으며, 수주 증가세는 지속되는 중이다. 이는 고대역폭 메모리(HBM) 확대와 차세대 2세대 장비 도입에 따른 직접적인 결과로, 수율 개선 및 생산 효율성 강화를 위한 수주가 폭발적으로 증가하고 있다.
주요 소부장 기업들의 실적 전망도 이에 부합한다. 한 연구기관에 따르면, 2026년 하반기부터 2027년까지 반도체 장비 및 부품 기업의 영업이익 컨센서스는 상향 조정되고 있으며, 신규 공정개발과 고객사 확대, 그리고 AI 관련 인프라 투자 증가가 주요한 성장 동력으로 작용하고 있다. 특히, 고부가가치 전공정 장비와 부품 업종이 선행적으로 실적 개편을 주도하는 경향이 분명하게 나타난다.
국내 소부장 업계 전반에서 AI 인프라 수요가 사업 성장에 결정적 역할을 하고 있는 점이 명확하다. 삼성전자와 SK하이닉스의 대규모 설비투자가 2026년 87조 원에 이를 것으로 예상되며, 이에 따른 장비 및 부품 발주가 확대됨에 따라 소부장 기업들은 가시적인 실적 개선과 수주 증가 효과를 직접 경험하고 있다.
AI 인프라 수요 확대가 소부장 기업 매출에 미친 영향
AI 인프라 수요 확장은 단순히 수주 증가에 그치지 않고, 국내 소부장 기업들의 매출과 수익성 개선에도 중요한 영향을 미치고 있다. 다수의 소부장 기업들이 AI 관련 고성능 반도체 생산을 위한 첨단 장비와 소재 공급을 확대하며, 매출 성장률과 영업이익률이 개선되어 저평가 상태에서 벗어나는 움직임을 보이고 있다.
특히, 대형 고객사의 지속적인 발주와 용인 반도체 클러스터 등 신규 투자 프로젝트 진척에 따라 소부장 기업들은 생산기지 확장과 인력 충원, 기술 고도화에 박차를 가하고 있다. 예를 들어, 저스트스템과 브이엠은 신규 고객 확보와 제품 고도화의 효과로 2027년 실적이 대폭 상향 조정되고 있으며, 코스닥150 지수 신규 편입과 투자자들의 수급 우호 환경 속에서 밸류에이션 재평가가 활발히 진행 중이다.
하지만 소부장 기업들은 원가 상승과 대기업과의 가격 협상 과정에서 마진율 유지가 쉽지 않은 현실적 제약에도 직면해 있다. 대기업 발주가 늘어났음에도 불구하고 상당수 사례에서 협력사들은 원재료비와 인건비 상승을 감안할 때 기대만큼 마진 개선을 이루지 못하고 있으며, 이로 인해 수익성 확대에는 차별적 편차가 존재한다.
본 서브섹션에서 AI 인프라 투자로 인한 소부장 기업의 수주 확대와 매출 영향이 구체적으로 분석됨에 따라, 다음 서브섹션에서는 소부장 기업별 경쟁력 격차와 투자 리스크, 그리고 국내외 공급망 변화와 정책적 지원의 필요성에 대해 심층적으로 탐구하며 리스크 관리 및 투자 전략 수립의 기초를 제공할 것이다.
스타일별 성과와 스타일 지표 분석: 성장주의 낙폭 제한과 방어주 약세 심층 분석
이 서브섹션은 국내 대형주와 중소형주 투자 성향 변화 섹션 내에서 스타일별 주가 성과를 정밀하게 분석하는 데 초점을 맞춘다. 대형성장과 중형성장 스타일 간 낙폭 차이 및 방어적 스타일(대형가치, 내수주, 고배당)의 성과 부진 배경을 구체적인 수치와 시장 환경에 기반해 해석함으로써 투자자들이 향후 포트폴리오 재조정 전략을 수립하는 데 실질적 인사이트를 제공한다.
중형성장과 대형성장의 낙폭 차이: 성장주 내 스타일별 수익률 분석
2026년 7월 발표된 국내 증시 스타일 지표에 따르면, 중형성장 스타일은 한 달간 1.0% 수익률을 기록하며, 같은 기간 대형성장 스타일의 -3.8% 낙폭에 비해 현저히 안정적인 모습을 보였다. 이는 대형성장주들이 외국인 투자자의 대규모 매도와 단기 차익실현 영향으로 변동성이 확대된 반면, 중형성장주는 상대적으로 차익실현 압력에서 자유로웠기 때문으로 풀이된다.
중형성장주의 상대적 견조함은 해당 종목군에 대한 실적 모멘텀 유지와 성장 가치 인식이 유지되고 있음을 반영한다. 또한, 중형성장주는 규모의 경제보다 개별 성장 모멘텀에 집중된 기업들이 다수 포함되어, 대형 성장주의 주가 조정 시 상대적 헤지 기능을 수행하는 것으로 해석된다.
대형성장주 낙폭 확대 요인으로는 삼성전자와 SK하이닉스 같은 대형 반도체주의 조정이 가장 큰 영향을 미쳤으며, 단일 종목 비중이 높아 지수 변동성을 키우는 구조가 더해졌다. MSCI 신흥국지수 내에서도 삼성전자, SK하이닉스, TSMC가 각각 약 30%의 비중을 차지해 대형 반도체 중심주의 집중도가 매우 높아, 이들 대형주의 변동성이 전체 지수에 미치는 영향이 그만큼 크다.
| 기업 | 비중 |
|---|---|
| 삼성전자 | 약 30% |
| SK하이닉스 | 약 30% |
| TSMC | 약 30% |
신흥국지수 내 대형 AI 반도체 중심주들의 비중 현황
결과적으로 성장주 내에서도 시가총액 규모와 대형주의 투자 집중도가 수익률 편차를 크게 만드는 요인으로 작용하고 있다.
방어적 스타일 수익률 하락 원인: 대형가치·내수주·고배당의 약세 배경 심층 평가
대형가치 스타일은 같은 기간 -14%, 내수주는 -10%, 고배당주는 -9.3%의 부진한 수익률을 기록했다. 이같은 약세는 글로벌 금리 인상과 경기 둔화 우려 속에서 자본의 성장주 쏠림 현상이 심화된 데 기인한다. 특히 금리 상승에 민감한 가치주와 배당주에 대한 투자 매력이 상대적으로 감소한 점이 부각됐다.
내수주와 고배당주의 약세는 경기 방어적 성격에도 불구하고, 코로나19 이후 유동성 확대 시기에 비해 현재 자금 유입이 제한적이라는 점과 함께, 저평가 해소 기대가 약화된 영향이 복합적으로 작용한 결과다. 또한, 시장 구조상 현재 AI 및 반도체 관련 성장 모멘텀 중심의 투자가 집중되면서 전통적 방어주로의 분산 투자가 감소하는 경향이 강화됐다.
투자자들의 포트폴리오 조정 측면에서는 대형주에 집중된 위험 회피 및 차익실현 수요가 방어적 스타일 주식의 수급 약화를 초래했으며, 이는 전략적 투자 포지션을 성장주 및 신성장기업으로 이동시키는 동인이 되었다. 아울러 단일종목 레버리지 상품 규제 강화 시행 이후 대형주에 대한 직접적인 투자 접근장벽 증가도 방어 주도의 투자 기피를 일부 촉진했다.
다음 서브섹션에서는 이러한 스타일별 수익률 차이와 투자 심리 변화를 토대로 중소형주 강세의 배경과 투자자 심리의 변화 과정을 상세히 진단하며, 투자자들이 관심을 가지는 중소형주의 변동성과 리스크 관리 전략을 논의할 것이다.
중소형주 강세와 변동성: 투자자 심리의 반전과 지속성 검증
이 서브섹션은 국내 증시에서 관찰되는 중소형주 강세 현상과 이에 따른 변동성 특성을 면밀히 분석한다. 앞선 섹션에서 대형주 중심의 차익실현과 글로벌 투자자의 포트폴리오 조정을 다룬 이후, 국내 시장 내 차별화된 종목군의 움직임과 투자 심리 전환을 구체적인 수치와 동태를 바탕으로 설명하며, 향후 중소형주 강세의 지속 가능성 및 변동성 관리 방안을 제시하기 위한 연결고리 역할을 한다.
중소형주 월간 상승률 2~3% 유지와 지속성에 대한 데이터 분석
2026년 7월 중순을 기점으로 코스닥 및 중소형주는 월간 기준으로 2~3%에 이르는 꾸준한 상승률을 기록하며 시장 내 강세를 유지하고 있다. 이러한 상승세는 특정 기간 내 단기 반등 수준에 그치지 않고 월 단위로 지속된다는 점에서 의미가 크다.
외국인 투자자의 대규모 매도세가 집중된 대형주와 달리 중소형 종목들은 상대적으로 안정적인 수급 흐름을 보였다. 7월 15일 코스닥 지수는 5.8% 이상 상승하며 800선을 회복했고, 시장 내 711개 종목이 상승으로 마감해 중소형주 전반에 걸친 상승세를 구체적으로 뒷받침했다.
유동성과 거래량 면에서도 높은 수준을 유지하고 있으며, 외국인과 기관이 중소형주 중심으로 순매수하는 흐름이 감지되었다. 이는 시장 리스크 회피 심리가 대형주 중심 투자보다 중소형주에 대한 관심으로 옮겨가고 있음을 수치로 확인시킨다.
대형주 차익실현 규모 및 시장 영향력: 5조원 이상 매도 확인
2026년 5월부터 7월 중순까지 외국인 투자자는 국내 대형주를 중심으로 5조 원이 넘는 차익실현 매물을 순매도했다. 특히 삼성전자와 SK하이닉스 등 반도체 대표 대형주에서의 매도세가 집중됐다.
이들 대형주의 고점 대비 차익실현 규모는 한국 증시에서 역대급 수준에 해당하며, 이는 국내외 기관 투자자들의 리밸런싱과 대규모 현금화 움직임에 기인한다.
대형주의 급격한 매도 압력은 코스피 지수 내 대형주 지분에 직접적인 영향을 미치면서, 투자자 심리를 전환하는 계기로 작용했다. 이에 따라 중소형주와 코스닥 시장으로의 수급 이동 현상이 강화되어 변동성 확대와 함께 중소형주의 강세를 동반하는 시장 환경이 형성되었다.
중소형주의 강세와 변동성에 대한 구체적 데이터 분석을 기반으로, 다음 서브섹션에서는 스타일별 성과 데이터를 통해 투자자들이 어떻게 포트폴리오를 재조정하고 있는지 살펴보며, 전략적 대응 방향을 모색한다.
5. 전략적 권고와 미래 전망: AI 반도체 투자 환경의 종합 분석
투자 전략 다변화와 위험 관리: 대형주 쏠림 해소와 AI 인프라 투자 지속성 평가
이 서브섹션은 글로벌 투자자들의 대형주 편중 우려와 이를 완화하기 위한 다변화 전략을 구체적으로 분석합니다. 앞선 섹션들이 AI 반도체 산업의 사이클 변동성과 규제 환경, 투자자 포트폴리오 조정 전반을 다룬 데 이어, 본 섹션은 실질적인 투자 전략 수립에 필요한 구체적 방안을 제시하고 AI 인프라 투자의 지속 가능성을 평가합니다.
대형주 과도 쏠림 비중 최적화 방안과 투자 다변화 전략
글로벌 자산운용사들은 최근 삼성전자, SK하이닉스, TSMC 등 AI 반도체 대형주에 집중된 투자 비중(신흥시장 MSCI 지수 내 29~30% 이상)이 극단적으로 높아진 것이 포트폴리오 리스크 상승과 사이클 정점 신호로 인식하고 있다. 특히, 한 종목의 비중이 여러 신흥국 증시 전체를 초과하는 사례가 나타나며 분산투자 효과가 약화됐다. 실제 시장 상승률도 대형주는 -3.8%의 부진을 보인 반면, 중형주와 소형주는 각각 2.74%, 2.06%의 상대적으로 안정적인 상승률을 기록하며 중소형주 강세가 확인된다[차트: 시장 내 대형주 중심과 중소형주 강세 비교].
이에 따라 글로벌 운용사들은 대형주 비중을 전략적으로 축소해 상대적으로 저평가된 중소형주 및 비기술주, 신흥국 내 비(非)기술 산업 등으로 투자처를 다변화하는 움직임을 보이고 있다. 블랙록과 피델리티인터내셔널은 성장주 비중을 줄이면서도 AI 수혜주를 유지하되, 증가하는 변동성에 대응하기 위한 위험관리 포트폴리오를 구축하고 있다.
이러한 다변화 전략은 개별 종목 위주의 집중 투자 위험을 낮추고, 대형주 조정기에 자산 가치 하락을 완화하는 효과가 있는 것으로 분석된다. 투자자들은 시가총액이 높은 대형주에 편중된 노출을 점진적으로 재조정하고, ETF를 포함한 다양한 상품을 활용해 포트폴리오의 스타일과 섹터 분산을 증대해야 한다.
또한, 대형주 쏠림 현상은 단일종목 레버리지 상품의 증가와도 밀접한 관련이 있는데, 이는 높은 변동성으로 이어져 시장 전반의 불안요소가 되고 있다. 시장 전문가들은 투자 비중 제어와 함께 단일종목 레버리지 ETF에 대한 규제 검토도 동반되어야 함을 제언한다.
반면, AI 반도체 대형주의 장기 성장성에 대한 비관론이 절대적이지 않다는 점도 감안하여, 단기 차익실현이 시장 변동성에 일정 부분 기여하는 상황 속에서 성장 잠재력이 견실한 대형주에 대해서는 여전히 일정 수준 비중을 유지하는 균형감 있는 전략이 요구된다.
AI 인프라 투자 지속성 평가와 핵심 지표 확보 방안
AI 데이터센터와 관련된 인프라 투자는 장기적인 구조적 성장 동력으로 평가되며, 특히 고대역폭 메모리 수요와 대규모 설비 투자 계획이 이어지고 있는 상황이다. 다만, 투자 지속성의 핵심은 AI 설비 투자 확대가 실질 수익으로 연결되는가에 대한 실증적 검증과 전력수요 및 공급망 안정성 확보에 있다.
투자자들은 AI 인프라 투자의 지속 여부를 평가할 때 장기 공급 계약(LTA)의 확정 비중과 현금흐름 가시성, 고객사별 생산능력 예약 현황을 필수적으로 검토해야 한다. 이들 요소는 과거 메모리 시장의 가격 변동성 중심 평가 방식을 대체하는 새로운 핵심 밸류에이션 지표로 자리매김하고 있다.
더불어, AI 인프라의 전력 및 냉각 수요 증가는 지역 전력망 부하, 전력요금 및 송배전 투자 확대와 직결되므로, 전력 인프라 및 재생에너지 투자 동향 역시 주요 모니터링 대상이 된다. 폐열 재활용과 같은 친환경 요소를 포함한 인프라 확장은 추가적인 지속 가능성 평가 항목이다.
투자 심리 및 시장 안정성 관점에서 인프라 투자 관련 공급망 지연 사례 및 원가 상승 현황(예: 화학소재, 부품 가격 상승)을 실시간으로 점검해야 하며, 금융권 대출 동향과 신용 위험 역시 금융 리스크 평가에 포함해야 한다.
결론적으로 AI 인프라 투자 지속성을 판단하기 위해서는 정량적 공급망 안정성, 계약 이행 가능성, 실적 전환 속도, 정책 및 규제 환경 변화를 종합적으로 모니터링하는 체계적 접근이 필요하다. 이를 통해 투자자는 단기 변동성에 휘둘리지 않고 장기 성장에 기반한 안정적 포지셔닝을 구축할 수 있다.
이어서 다음 서브섹션에서는 미국 수출 규제 강화가 중국의 AI 기술 자립과 국산화 전략에 미치는 영향과 그로 인한 글로벌 기술 경쟁 구도의 변화를 심층 분석할 예정이다.
미국 수출 규제와 중국 AI 도전의 장기적 파급 효과: 국산화 가속과 글로벌 패권 변화
본 서브섹션은 AI 반도체 시장 내 미국 수출 규제 강화가 중국의 AI 칩 국산화와 자립화 정책에 미치는 영향 및 그에 따른 글로벌 투자 및 기술 경쟁 구도 변화를 분석한다. 앞선 섹션에서 미국 수출 규제의 직접적 강화와 중국의 대응 전략을 다룬 데 이어, 이 부분에서는 구체적 투자 규모, 중국의 국산화 가속 동력 및 미국 규제 변화가 미칠 향후 영향력을 중점적으로 파악하여 전략적 시사점을 도출한다.
중국 AI 칩 국산화 가속 투자 규모와 전략 동력
중국 정부는 미국의 AI 반도체 수출 규제 강화에 대응하여 자신들의 AI 칩 국산화 정책을 대폭 강화하고 있다. 주요 AI 기업과 정부 주도의 투자 확대가 눈에 띄며, 예를 들어 알리바바는 2026년 상반기에만 AI 및 클라우드 인프라 구축에 약 1,200억 위안을 투입했으며, 앞으로 5년간 AI 인프라에 3,800억 위안 이상의 자본지출이 예정되어 있다.
화웨이는 미국 제재에도 불구하고 AI 칩셋 개발과 생산에 공격적인 투자를 지속하고 있으며, ‘어센드 910B/C’ AI 가속기 도입률이 65%에 달해 자국 기업들의 미국산 칩 의존도를 현저히 낮추고 있다. 전반적으로 중국 AI 스타트업들은 2026년 상반기에만 300억 위안 이상의 자금조달에 성공하는 등 국산 AI 칩 생태계를 키우는 데 필요한 자본이 집중되고 있다.
이러한 자금과 정책은 중국 내 AI 반도체 분야 원천기술 개발과 파운드리 확대, 첨단 패키징 투자와도 밀접히 연계되어 있어 2027년까지는 데이터센터용 칩의 국산 의존도를 70% 이상으로 끌어올릴 목표를 가지고 있다. 중국 정부가 직접 나서 2조 위안(약 440조 원)을 투입하는 데이터센터와 AI 컴퓨팅 인프라 구축사업도 AI 반도체 국산화 전략을 효과적으로 지원하고 있다.
미국 규제 완화 시 중국 AI 경쟁력 변화와 전략적 파급 영향
미국이 현재 시행 중인 AI 칩 및 반도체 수출 규제를 완화할 경우, 단기적으로 중국 내 미국산 첨단 칩 수요가 부분적으로 회복될 수 있다. 이는 전반적인 AI 모델 학습과 추론 장비의 성능 향상에 기여할 가능성을 내포한다. 그러나 중국 내 기술 자립 집중 및 강력한 국산화 정책은 단기적 완화에도 불구하고 장기적 ‘외연 확장’과 경쟁력 제고가 상당히 탄탄하게 구축된 상태여서 미국 제재 완화가 곧바로 중국 dependence 회복으로 직결되지는 않을 것이다.
중국 기업들은 이미 AI 칩 예산의 약 46%를 국산 제품에 배정할 계획이며, 자국산 칩 시장 점유율이 빠르게 증가하고 있다. 미국 내 엔비디아 등 주요 칩셋 공급기업들이 중국 시장 점유율을 점차 잃고 있으며, 이는 미국이 수출 제한을 일부 완화하더라도 중국 AI 생태계가 완전히 미·중 공급망 통제 이전 상태로 회귀하지 않을 가능성을 암시한다.
한편 미국 기업의 중국 시장 의존도 축소는 글로벌 반도체 공급망 다변화를 촉진하는 한편, 미·중 기술 패권 경쟁 구도에서 미국 내 반도체 기업들이 장기적 입지를 재설정하는 계기가 될 것이다. 규제 완화가 미국 내 반도체 기업의 매출 다변화 기회를 제공할 수 있지만 중국 독립 생태계 구축 추세를 근본적으로 되돌리기는 어렵다.
이어서 다음 서브섹션에서는 미국 수출 규제가 촉발한 중국 기술 자립과 무역 규제 강화가 국내 산업과 투자자 포트폴리오에 미치는 영향과 소부장 기업 기회 요인을 상세히 분석한다.
AI 반도체 슈퍼사이클 정점과 2028년 전환점 예측
이 서브섹션은 AI 반도체 사이클 변동성 섹션의 마무리 역할을 하며, 2027년 이후 AI 반도체 공급과 시장 성장의 정점 및 전환 양상을 심층 진단한다. 이를 통해 투자자들이 슈퍼사이클의 중장기 구조 변화를 인지하고, 전략적 의사결정을 위한 시간적 시나리오를 확보하도록 돕는다.
2027년 AI 반도체 공급 확대와 슈퍼사이클 피크 전망
2027년은 AI 반도체 산업에서 공급 부족 현상이 역대 최고조에 달하는 시점으로 예상된다. 주요 메모리 제조사인 삼성전자, SK하이닉스, 마이크론 등은 2027년까지 신규 범용 메모리 생산능력 확충이 사실상 없으며, AI 고성능 컴퓨팅 수요가 급증하면서 기존 공급능력이 수요를 따라잡기 어려운 구조가 형성된다. 특히 AI 데이터센터 구축에 필수적인 고대역폭메모리(HBM) 생산이 집중 확대되고 있으나, 동일 용량 대비 3배 이상의 웨이퍼 투입과 공정 난도가 공급 확대의 제약으로 작용한다.
메타, 마이크로소프트 등 글로벌 빅테크 기업들 또한 2026~2027년에 걸쳐 AI 인프라 투자 규모를 대폭 늘리고 있으며, 예를 들어 메타는 2027년까지 14GW 규모 컴퓨팅 인프라를 구축하겠다는 공식 계획을 발표하였다. 이 같은 대형 고객층의 장기공급계약(LTA) 체결은 공급 부족 상황에서 안정적 물량 확보를 통한 시장 우위를 모색하는 전략적 대응이다.
반도체 공급 부족은 AI 수요 확대에 따른 구조적 현상으로, 인공지능 워크로드가 멀티레이어 메모리 기술과 첨단 패키징 공정에 의존하는 특성상 단기간 내 생산성 향상이나 공급 증가가 제한적이다. 따라서 2027년은 AI 반도체 슈퍼사이클의 정점으로서, 고가치 AI 메모리와 패키징 솔루션 분야에서 한국 기업들의 경쟁력이 최대화되는 시기이다.
2028년 이후 성장 방식 변화와 투자 전략 전환 포인트
2028년은 AI 반도체 산업에서 단순 공급·수요 증가에 따른 성장 종료가 아닌 성장의 질적 전환점으로 인식된다. AI 수요는 여전히 확대되지만, 공급 측면에서는 기술 고도화와 초격차 유지가 시장 성패를 결정하는 핵심 요소로 부상한다. 특히 HBM 및 첨단 패키징, AI 메모리 기술에서 얼마나 오랫동안 기술적 우위를 유지할 수 있느냐가 기업과 국가 경쟁력을 좌우한다.
시장은 2028년 이후 투자자들이 성장 정점 이후 리스크 관리에 집중해야 하는 시기로 평가한다. 공급 확대에 따른 가격 압박, 중국의 기술 및 생산 추격, 글로벌 거시경제 변수 변화와 금리 상승 가능성 등 요인은 성장 경로에 불확실성을 증가시킨다. 따라서 2028년은 성장 종료가 아니라 성장 방식과 시장 다이나믹스가 변화하는 전환의 시기이며, 이에 발맞춘 투자 전략 조정이 요구된다.
국내외 투자자들은 AI 반도체 투자에서 공급 지연과 초격차 기술 구축 여부, 미국의 수출 규제와 중국의 자립 전략 대응 등을 고려한 복합적인 다변화와 위험 관리 전략을 설계해야 한다. 또한 2027년 정점을 넘어서는 기술 선도력 유지, 신규 기술사업 및 소부장 강세 업종에 대한 투자 비중 조절이 필요한 시점이다.
다음 서브섹션에서는 미국 수출 규제와 중국 AI 기술 자립의 상호작용을 분석하며, 글로벌 기술 패권 경쟁이 AI 반도체 투자환경에 미치는 장기적 영향을 심층적으로 다룰 예정이다.
결론
2027년은 AI 반도체 공급 측면에서 역사적 정점에 도달할 전망이며, 고대역폭메모리 수급 병목과 후공정 소재·공정의 기술적 제약이 단기적 가격 및 주가 변동성을 심화시킨다. 대규모 장기 공급계약과 미국 내 설비 투자 확대는 산업 경쟁력 유지와 기술 초격차 확보를 위한 필수 조건으로 확인되었다. 따라서 AI 반도체 산업의 성장 사이클은 단순한 수요·공급 균형을 넘어 복합적 기술 혁신과 정책 지원이 뒷받침되어야 한다.
글로벌 투자자들은 대형주의 과도한 집중 위험을 의식하여 중소형주 및 비기술주 분산 투자를 실행하고 있으며, 이는 포트폴리오 안정성 확보 및 투자 리스크 완화에 기여한다. 국내 소부장 기업들의 시장 내 중요성은 증대하고 있으나, 원가 압박과 마진율 유지 난제는 향후 과제로 남는다. 이에 따라 투자자들은 실적 및 수주 동향, 기술 진보 속도를 종합 점검해야 한다.
미국의 수출 규제 강화는 단기적으로 중국 AI 칩 수급에 타격을 주었으나, 오히려 중국의 국산화 및 독자 공급망 구축을 가속화하는 결과를 낳았다. 국산 AI 가속기 채택률 급증과 정부 주도의 대규모 R&D 및 인프라 투자는 중국의 글로벌 기술 패권 경쟁에서 독자적 위치 확보 가능성을 높인다. 미국과 중국 간 규제와 대응의 역설적 경쟁 구도는 당분간 지속될 것이며, 이에 따른 공급망 다변화와 기술 혁신 경쟁이 산업 전반을 재편할 것이다.
따라서 2028년은 AI 반도체 시장에서 단순한 양적 성장 종료가 아니라, 질적 전환과 전략 재설정의 시기로 규정된다. 투자자는 공급망 안정성, 기술 우위 지속 여부, 글로벌 정책 리스크를 동시에 고려하여 신중하지만 적극적인 다변화와 위험 관리 전략을 펼쳐야 한다. 단호하게 말하건대, 기회는 구조적 성장을 기반으로 하되 변동성 위험을 체계적으로 통제하는 자만이 최종 수혜자가 될 것이다.
References
- “과도한 쏠림, 사이클 정점 신호”…글로벌 큰손들, 삼전닉스서 발 뺀다
- 영상“삼성 비중 60% 줄이고, ‘이것’ 늘렸다”…삼전닉스·TSMC 편중에 발 빼는 월가 큰손들
- “삼성 비중 60% 줄이고, ‘이것’ 늘렸다”…삼전닉스·TSMC 편중에 발 빼는 월가 큰손들
- "TSMC·삼전닉스 비중 너무 커졌다…신흥국 펀드들 AI 쏠림 줄인다"
- 반도체 수출 규제 정책 미국 규제 강화 중국 공급망 한국 대응
- 미국 AI칩 수출통제 핵심 정리: 반도체 패권 경쟁의 본질
- 거리 지키는 로보캅…중국선 더 이상 영화가 아니다
- 미중 정상 칩 논의 없었다…엔비디아 中판매 여전히 안갯속
- 코스피 6.24% 급반등…외국인 돌아오며 3거래일 만에 7000선
- 반도체주 폭등에 코스피 7300선 회복…양대 시장 사이드카
- 중국 향하던 AI칩 길 막혔다…엔비디아 심사 기준 강화 - MS TODAY
- "가격 둔화=피크아웃 신호는 아냐"…SK증권, AI 메모리 사이클 재해석 < 시황 < 마켓 < 기사본문 - 파이낸셜포스트
- [MD포커스] 韓 증시 떨어지는 칼날?…“AI 버블 시험대” vs “공포보다 구조를 보라”
- “사이클 정점 신호”…글로벌 큰손들, 삼전·하이닉스 비중 줄인다
- "AI 파티 끝났나"…월가가 본 SK하이닉스 13% 급락 이유
- PDF 7월 월간 전망
- 미국, AI 반도체 수출 규제 부메랑 '심각'...실상은?
- 美 반도체 규제의 역설∙∙∙ 화웨이 칩이 엔비디아를 앞질렀다 - 리드경제
- [알립니다] 창간 47주년 기념…‘AI 투자포럼’ 개최
- AI 시대, 선제 대응하는 반도체 투자
- FT "삼성·하이닉스 너무 올랐다"…글로벌 큰손들 차익실현 | 아주경제
- 코스피, 반도체주 급락에···두 달 만에 7000선 붕괴
- AI 반도체가 이끄는 한국 반도체 시장 : 돈經濟 | PUM 지금
- “차익실현 타이밍?”...삼전닉스서 발 빼는 글로벌 '큰손'
- 한화운용 LIFEPLUS TDF, 하반기 AI 투자 확대…미국 소형주·신흥국도 담는다 : 네이트 뉴스
- 국내 증시 변동성 확대에 ETF 투자 전략 분화
- 한국밸류 10년투자 배당펀드(주식)
- ≪주간현대≫ ‘삼전·닉스 레버리지’ 40일…한국 주식시장에 던진 과제
- 반도체 흔들리니 금융·건설 '꿈틀'…'삼전·닉스 독주' 균열?
- "삼성전자 주가 이렇게 오를 줄은"…주식 고수의 반성문 : 네이트 뉴스
- 삼성전자(005930)- 매일경제 마켓
- 미국 반도체 ETF - SMH·SOXX·SOXL·SOXQ·XSD·DRAM 비교
- 스테이트스트리트 "EM 성장성 견조, AI 쏠림은 리스크" |
- TSMC, Samsung Electronics, SK Hynix share in MSCI emerging markets index tops 30 percent
- 삼전·하닉·TSMC 비중 너무 컸다…글로벌 자금, '탈 AI쏠림' 시작
- 'TSMC·삼성·SK하닉' 3총사 쏠림 우려…글로벌 신흥국 펀드들 투자전략 바꾼다 : 네이트 뉴스
- 글로벌 운용사들, 삼전닉스 비중 줄여…"亞 반도체주 쏠림 경계" :: 공감언론 뉴시스 ::
- MSCI 한국 편입 2026 — 이번 평가 결과와 가능성, 솔직히 말하면 - Briefly
- MSCI 선진국 지수 편입 6월 결정 임박 — 한국 주식시장에 미치는 영향 완전 분석
- 연구보고서 | 보고서 | 발간물 : 대외경제정책연구원
- “발주 늘었지만 마진은 그대로”… 삼성전자·SK하이닉스 초호황에도 씁쓸한 소부장 협력사들
- 세계지역전략연구 | 보고서 | 발간물 : 대외경제정책연구원
- 2026년 하반기 섹터별 Top Picks
- PDF Equity Research - sks.co.kr
- 씽크풀 : 저스템(417840)저점을 줄때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략.
- 브이엠, 신규 고객 유치·코스닥150 신규 편입…목표가 45.8%↑-다올 - 머니투데이
- 씨앤지하이테크 주가 전망 — 영업이익 91% 증가, 유리기판까지 담았다
- 성도이엔지 (037350)
- LG디스플레이 협력사 선정: 선익시스템 아바코 수혜 분석 및 2027 주가 전망
- 마이크론 "2035년까지 미국 투자 378조원으로 확대"
- 마이크론 "2035년까지 미국 투자 378조원으로 확대" : 네이트 뉴스
- 마이크론 초대형 투자 발표에…美상무장관 “삼전닉스, 질투심 느끼면 투자할 것”
- 마이크론, 미국 내 투자 2500억 달러로 증액
- 마이크론, 미국 내 투자 2500억 달러로 증액 : 네이트 뉴스
- SK하이닉스 나스닥 상장 전날…마이크론, 美투자 375조원 기습 증액 : 네이트 뉴스
- 마이크론, 美 반도체 공급망 투자 확대…2035년까지 총 2500억달러
- 마이크론, 대미투자액 75조원 더 증액…트럼프 '美반도체 부활' 협조 속도 : 네이트 뉴스
- 마이크론, 美에 2500억달러 투자…AI 메모리 승부수
- 마이크론, 美에 2500억달러 투자…AI 메모리 승부수 : 네이트 뉴스
- AI should not be a 'solo performance' but 'symphony of global collaboration' : Xi Jinping
- Xi urges global AI collaboration as 29 nations launch Shanghai body
- 딥시크(DeepSeek)와 중국 AI 산업의 부상: 기술 주권에서 ...
- Xinhua Commentary: Jointly advancing sound, safe, orderly AI development for human well-being-Xinhua
- 美 2배 속도로 불어나는 나랏빚…中 'AI 실탄' 떨어지나 : 네이트 뉴스
- 거시경제 환경의 변화와 아젠다 Next ICT
- Critical and Emerging Technologies Index
- US Vs China The AI Arms Race — Live Trading News
- PDF The geopolitics of Generative AI: international implications and the ...
- 가격보다 이익 지속성…AI 시대 메모리 밸류 공식 바뀐다 : 네이트 뉴스
- Behind Every AI Breakthrough Is Digital Infrastructure: Building the Foundations of India's AI Economy
- 맥쿼리인프라 주가 — 실시간 시세·목표주가·수급 | 스톡허브
- Israel ranks among the world’s AI contenders, but lacks the infrastructure to challenge global leaders | CTech
- AI 주권 시대, 대한민국의 선택
- AI and the Climate Crisis
- AI 인프라·반도체 중심의 시장 재편: 2026년까지 미국 주식시장·실물경제에 미칠 장기적 영향과 투자·정책 대응 – 월스트리트 데일리 뉴스
- "AI 투자, 미 성장의 39% 견인…공급망·금융 리스크 경계"
- PDF Mind the Gap: Bridging the AI Infrastructure Readiness Divide
- AI 대전환의 경제학: 하이퍼스케일러의 대규모 CAPEX·데이터센터 확장과 미국 금융시장·실물경제의 장기적 재편 – 월스트리트 데일리 뉴스
- The AI Tax Has Reached Telecom
- 투자를 멈출 수 없는 오라클…빅테크 AI 지출 경쟁 더 거세졌다 < ITC < 경제 < 기사본문 - 데일리시사닷컴
- 기업 투자 구조, 조직 운영방식까지 바꾸는 AI
- [통신, 그 후]엇갈린 1분기 성적표…경쟁은 지금부터
- 가전 틀 깨고 AI 반도체·인프라⋯ 삼성·LG, AI 특수에 견고해진 수익 구조 - 브릿지경제
- HANA US Weekly
- 메타, ‘초지능’ 투자 가속으로 2026년 연간 자본지출 대폭 증가 전망 – 월스트리트 데일리 뉴스
- AI 자본지출의 대전환과 메모리 공급 충격: 반도체·데이터센터·전력 인프라가 미국 증시·경제에 미칠 장기적 영향 – 월스트리트 데일리 뉴스
- 나무기술, 1분기 매출 370억…AI 인프라·GPU 사업 확장 가속 - 테크월드
- 글로벌 운용사가 진단한 한국증시 "당분간 변동성 지속…분산이 해법"
- ‘TSMC·삼성·SK하닉’ 3총사 쏠림 우려…글로벌 신흥국 펀드들 투자전략 바꾼다
- PDF 개인투자자의 해외투자 성과 특징 분석 및
- The blind spots of uncertainty
- PDF Global Market Portfolio 2025
- PDF China - stock.pstatic.net
- “엔비디아도 발 묶였다” AI 반도체의 새 병목 ‘패키징’, 글로벌 설비투자 경쟁 격화 | The Economy Korea
- China's computing card market projected to hit 1.44 trillion yuan by 2029: agency
- UBS China AI Industry Chain Research: Optical Interconnect and SiC Heating Up, Shenghong Bets on Rubin PCB - Odaily
- Huawei, Cambricon Eye Nvidia's Void as China Pushes AI Chip Self-Sufficiency - Seoul Economic Daily
- PDF Portfolio Strategy Quarterly
- China’s Memory Chipmakers Challenge Global Giants as AI Boom Accelerates
- Global Cloud-based AI Chip Market Size, Growth Trends & Forecast 2026-2034
- Hyperscalers' FY23 results review
- Prediction: SK Hynix Will Become the Next Nvidia | The Motley Fool
- Prediction: SK Hynix Will Become the Next Nvidia
- 사이드카 터진 반도체 랠리에도…변동성 질린 개미는 떠났다
- Samsung Doubles Down on AI Memory: New DRAM Fab at Giheung Campus Targets 100K Wafers/Month to Ride HBM Wave — BigGo Finance
- [출근길포인트]HBM 쏠림에 범용 제품까지 가격 폭등… 내년 이후 수급 변곡점 오나 < 출·퇴근 포인트 < 산업일반 < 산업 < 기사본문 - 포인트데일리
- [증시 인사이트] SK하이닉스 "올해 HBM, 전년비 2배 성장 계획"
- "용인도 8년 걸려"...시선 쏠린 호남 반도체 클러스터 [이슈톺]
- SECTOR UPDATE
- PDF 04 [BRIO] Monthly Market Updates April 2026 - briocean.com
- HBM 슈퍼사이클, 2026년 546억 달러 시장과 5년 공급부족의 이유 - Econo-log
- 캠브리콘·SMIC·나우라까지…‘TIGER 차이나반도체FACTSET’, 중국 반도체 핵심 기업 투자
- Nvidia’s China Market Share Nears Zero: Amid Rise of Domestic Computing Power, Does Jensen Huang Still Have a Chance for a Comeback?
- 엔비디아 H20 및 B40, 삼성의 수혜와 중국 AI 시장의 글로벌 위상 : 네이버 블로그
- China's Xi says AI should not be dominated by one country
- 美 2배 속도로 불어나는 나랏빚…中 ‘AI 실탄’ 떨어지나
- Sovereign by Design: Strategic Options for Canadian AI ...
- 대형주 -20.6% vs 소형주 -1.6%…약세장 속 엇갈린 성적표
- 대형주 -20.6% vs 소형주 -1.6%…약세장 속 엇갈린 성적표 : 네이트 뉴스
- 이달 약세장에도 선방한 중소형주…수익률 대형주 앞질러 | 연합뉴스
- 이달 약세장에도 선방한 중소형주…수익률 대형주 앞질러 : 네이트 뉴스
- 이달 약세장에도 선방한 중소형주…수익률 대형주 앞질러
- BNK Factor Sentiment 지표
- tbacking - 주식을 통계내다: 종목 선정 전략 및 수급 분석 사이트
- 달리는 '대형주' 올라탔건만…시총상위 주도주 3주새 25% 급락 : 네이트 뉴스
- “대마불사라더니 잡주처럼 움직여”…200만원짜리 주식 43%폭락
- 하이닉스 주가 떨어지는 이유 하락 급락 원인 요인 목표주가 주가전망 투자전략까지 분석 | HoHo's블로그
- SK하이닉스 급락 원인 분석 3가지
- SK하이닉스 13% 급락…ADR 차익실현에 코스피 '패닉' - 이비엔(EBN)뉴스센터
- 충격의 ‘180만닉스’…코스피 7000선 붕괴
- SK하이닉스, 사이드카 부른 13%대 급락 … ADR 프리미엄 25%로 벌어져 | 뉴데일리
- SK하닉 '최악의 날' 시총 239조 증발…"실적따라 ADR 격차 좁힐 것"
- [뉴욕증시] 이란·반도체 양대 악재에 하락…SK하닉, 9.3% 폭락
- [뉴욕증시] 이란·반도체 양대 악재에 하락…SK하닉, 9.3% 폭락 : 네이트 뉴스
- SK하이닉스, 외국인 투매로 장중 '200만닉스' 붕괴 - 세상을 보는 다른 눈 "뷰스앤뉴스"
- 中 딥시크, 자체 AI칩 만든다…기술 만리장성 쌓는 중국 [팩플]
- 'AI 기술장성' 쌓는 中…딥시크도 자체칩 속도 : 네이트 뉴스
- 화웨이 AI칩으로 갈아타는 中 기업
- 중국 AI칩 ‘탈엔비디아’ 가속…화웨이, 中시장 도입률 첫 1위 - 헤럴드경제
- 중국 AI칩 '탈엔비디아' 가속…화웨이, 中시장 도입률 첫 1위 : 네이트 뉴스
- 중국 AI 반도체 국산화 가속…화웨이 칩, 엔비디아 제쳤다 : 네이트 뉴스
- 엔비디아 밀어낸 화웨이…中 AI칩 '세대교체' 시작됐다
- 중국 AI 반도체 국산화 가속…화웨이 칩, 엔비디아 제쳤다
- 중국 AI 칩 '脫엔비디아'…화웨이, 엔비디아 제쳤다 | 연합뉴스
- NVIDIA AI Accelerator Market Position: Q1 2026 Snapshot
- 10 smallcap stocks soar up to 230% this year, 3 turn multibaggers. Do you own any? - Tiny Titans | The Economic Times
- UPL among 5 stocks that closed above VWAP, signaling bullish shift - Closing Above VWAP | The Economic Times
- Kt Skylife (053210) 과거 가격 데이터 - Investing.com
- 콜마홀딩스 10%이상주주 윤상현 부회장, 소유 주식 수량 4만9321주 증가…소유 지분율 2.28%p 상승 - 디지털투데이 (DigitalToday)
- Here’s What Fuels Littelfuse’s (LFUS) 40% Rally
- Axis Securities picks 6 small, midcap stocks that can rally up to 36%. How many are in your portfolio? - Solid Bets | The Economic Times
- PDF 슬라이드 1 - stock.pstatic.net
- Nifty Midcap 50, Nifty Smallcap 50 indices hit lifetime highs
- [2026년 7월 주식시장 전망 및 운용전략]
- [속보] 광명전기, 회생절차개시신청 취하...4월 신청 2개월 만에 철회 By Investing.com
- 참세상::250년: 미국, 독립에서 제국으로(3)
- PDF Monthly FX & Rates Strategy - UOB Group
- Robust trade, industrial upgrading anchor China's resilient economic growth
- 2026년 05월 26일 화요일
- 2025 하반기 전망
- 2024-2025 - 통 상 백 서
- PDF Afpi(미국우선정책연구소).
- PDF PowerPoint 프레젠테이션
- 미중 정상회담 열린 베이징…경제·기술 패권도 테이블 올랐다
- SK디스커버리, 자회사 가치 재평가 속도…주주환원 확대로 시장 신뢰 제고 < 증권·IB < 금융·증권 < 기사본문 - 핀포인트뉴스
- 연금저축펀드 ETF 추천 (S&P500, 나스닥100, 미국배당다우존스 ETF)
- Alpha and value factors lead markets in 2026
- “상반기엔 하이닉스로 통했다면, 하반기는 이것”…ETF ‘창과 방패’ 이렇게 짜라 - 매일경제
- 역사적 보험성 금리인하 이후의 증시 흐름
- PDF WHITE PAPER Common Misconceptions of Buffer ETFs
- MicroStrategy's Bitcoin Sale Triggers Market Concerns | Intellectia
- PDF Portfolio Snapshot
- PDF Absolut Perspectives: Monthly Wrap Up (April 2025)
- ‘You don’t want to be left holding the bag’: Jim Cramer is bullish on SK Hynix, but warns of a boom-and-bust risk
- Why Samsung and SK Hynix shares crashed up to 9% despite the AI boom - India Today
- Samsung Faces Phone Deficit Risk - Businesskorea
- Why the iPhone 18 Pro Max Will Shatter Apple's Pricing Ceilings
- 2026년 7월 코스피 급락, 왜 실적이 좋은데 주가가 떨어질까?
- 마이크론 실적 앞둔 반도체 변동성, 문제는 실적보다 기대치다
- 마인드라이프테크 - 마음과 기술이 함께하는 라이프 블로그
- 메모리 반도체 가격 폭등 AI 수요 글로벌 공급망 가격 상승
- 메모리 가격 폭등 5가지 신호…D램 최대 95% 상승, 지금 무슨 일이 벌어지고 있나? » Rushmac.
- [주간 거래소 외국인] SK하이닉스 대덕전자 삼성전자 두산에너빌리티 대거 팔아 치웠다 |
- [주간 코스닥 외국인] 테크윙·리가켐바이오 집중 매수…반도체는 차익실현 < 증권·IB < 금융·증권 < 기사본문 - 핀포인트뉴스
- 5월 금융서비스수지 ‘역대 최대’…외국인 주식 거래 증가 영향 < 증권 < 경제 < 기사본문 - 시사저널
- 외국인 주식거래 늘자…금융서비스수지 5.6억달러 '사상 최대' : 네이트 뉴스
- 외국인 오늘로 200조원 차익실현. : 네이버 블로그
- 코스피 폭락 이유, 오늘 -6.54% 급락 원인과 지금 할 수 있는 대응
- PDF Soon to Know Quant 외국인 매도 지속, 높아진 증시 변동성과 자산배분
- "150조 팔고도 아직 안 끝났다"…외국인 차익실현, 개인은 언제까지 받을까 : 네이트 뉴스
- “150조 팔고도 아직 안 끝났다”… 외국인 차익실현, 개인은 언제까지 받을까
- [자막뉴스] "가즈아" 환호 속에 조용히, 무섭게 '매도'…'역대급' 달러 싹 빼가는 외인들 속내는
- 딥시크도 화웨이도 ‘탈 엔비디아’, 국산화 경쟁 열린 中 AI 반도체 - 더에이아이
- [글로벌 마켓] AI가 가져올 미래... 머스크 “풍요” vs 버리·달리오 “실업과 혁명” 外 - 반론보도닷컴
- 중국 AI 칩 '脫엔비디아'…화웨이, 엔비디아 제쳤다 | 연합뉴스
- 엔비디아 독주 흔들리나…AMD·구글·중국까지 AI 반도체 추격전 - MS TODAY
- 2025 클라우드 트렌드 : AI 반도체(맞춤형 반도체) 칩으로 달린다 > 시장/사례 | SaaS 전환지원센터
- SK하이닉스 "2030년 넘겨도 메모리 품귀" < 취재·기획 < 기사본문 - 게임플
- '없어서 못 판다' AI 호황에 베팅…삼성·SK, 팹 증설 속도전 : 네이트 뉴스
- KB증권 "삼성전자 실적 개선 확대…내년 반도체 공급 부족 심화"
- 삼성전자, 2027년 반도체 공급난 대비 장기 계약 확대 전망 - 에너지뉴스
- ‘찔끔’ 오른 삼전·코스피···증시는 고점을 지난 건가 저점을 지난 건가 - 경향신문
- 이미지스, 2026년 매출액 210억원 전망… 57.8억원 규모 차량용 반도체 공급계약 반영 | 서울신문
- AI 메모리 호황에 장비시장도 달아오른다…삼성·SK하이닉스 수혜
- AI 수요 폭증에 D램 공급난 장기화…“2027년까지 수급 불균형”
- Small-cap outperformance is persisting — and these 15 quality stocks pay rich dividends
- 2013 연차보고서
- TNA: Small-Caps May Have Near-Term Turbulence Before Returning To Growth
- Weekly Monitor - 종목의 '가성비'를 중시하는 시장 흐름 지속
- 송원산업(004430)
- Relationship between Extreme Idiosyncratic Returns and ...
- Small-Cap Stocks Emerge as Traders Search for the Market's Next Big Opportunity | IBTimes
- 계절성 투자 전략: 월별·분기별 패턴
- [특징주] 반도체 대형주 훈풍에 소부장株 일제히 '껑충'
- 중국 반도체 시장 동향: 자국 공급망 강화 추세
- 외인 '팔자세' 지속…삼전닉스 버리고 소부장 줍줍
- 삼(성)파(운드리)戰 (Feat. 삼성, TSMC, Intel)
- 제11 절 반도체
- 참고 혁신성장 공동기준(6차 개편) 품목 설명
- 제1부 합병의 개요 - I. 합병에 관한 기본사항
- Semiconductor Materials Market | Strategic Assessment and Competitive Analysis
- 미중 반도체 패권 전쟁과 공급망 재편: 2026년 지정학 리스크 분석 [KR]
- 에이엘티, 비메모리 테스트 기술력으로 반도체 후공정 시장 공략 박차 - J-Hub
- 2013년 0월 0일
- 팩터 투자의 개요
- Staying the Course in Value Investing | Dodge & Cox
- 2016년 9월 1일
- 경제 및 자본시장 전망
- 경방: 주가 변동과 긍정적 전망 속 투자 신뢰 회복의 기회
- 미국 2차전지 ETF LIT 전기차 관련주 리튬 주식 ILIT 비교 : 네이버 블로그
- 경방, 하락세 속에서도 기회를 잡아라 - 불확실한 시장의 중간 점검
- 중국 반도체 자립의 핵심 열쇠, SMIC[차이나는 중국]
- [비즈차이나] AI 호황 올라탄 中 창신메모리…역대급 몸값으로 '반도체 굴기' 시험 : 네이트 뉴스
- 미국 제재에 맞선 중국 반도체 역습! 자립의 비밀 공개 : 네이버 블로그
- '미중경쟁 첨병' 화웨이, AI칩 수천장 묶은 아틀라스950 첫 공개 : 네이트 뉴스
- "미국 제재가 중국 반도체 자립 앞당겨…중국 ETF에 관심 가질 때"
- 美 견제에도 무한 질주…“중국 반도체 존재감 커진다”
- "미국 제재가 중국 반도체 자립 앞당겨…중국 ETF에 관심 가질 때" - 머니투데이
- 미래에셋운용 "중국 반도체 자립 현실화…밸류체인 투자 주목" - 이투데이
- 미래에셋운용 “美 제재가 만든 중국 반도체 자립, 지금이 투자 적기”
- 미중 정상회담 결과 분석|반도체·희토류·호르무즈가 만든 한국 증시의 새 변수
- Outlook for Economic Activity and Prices (April 2026)
- 반도체·AI로 잠재성장률 3% 승부…초격차 성장·지방 강화에 ‘성패’
- 반도체·AI로 잠재성장률 3% 승부…국부펀드 키우고 지방우대지수 도입 [2026년 하경장]
- 李 "AI 패권 골든타임"…역대급 세수로 적극재정 나선다 [국가재정전략회의] : 네이트 뉴스
- 예산 800조 시대… “미래 4대 분야 투자”
- 李 “AI 패권 골든타임”… 역대급 세수로 적극재정 나선다 [국가재정전략회의]
- 박홍근 "내년 총지출 사상 첫 800조+α"...초과세수로 미래대응기금(종합)
- 내년 예산 800조 시대… 박홍근 “청년·지방·3대 메가 프로젝트 집중 투자”
- 한국 경제의 장기추세와 코로나19
- [아주경제 특별기획 | 6·3 지방선거 이후 대한민국 ①] 이재명 정부 2기의 정치·경제·산업 대전환은 어디로 가는가 | 아주경제
- 2026 산업전망. 은행. 삼성증권
- [국민연금 리밸런싱과 50조 원 규모의 시장 유동성, 증시에 미칠 영향 분석]
- 너, 이성적 쏠림의 동료가 돼라 (7월 1주)
- 매일경제 마켓
- 외국인, 5월 국내 주식 47조 순매도…보유 지분율은 역대 최고
- 씽크풀 : 마녀공장(439090)저점을 줄때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략.
- PDF 유안타증권 주식시황 Weekly]
- PDF 기업 X | Trac
- 스페이스X보다 무서운 '현금화'…외국인, 왜 한국 반도체부터 팔까 - 이비엔(EBN)뉴스센터
- “코스피 최고가 돌파! 지금 사야 할까?” – DeepStock Analytics – 주식심층분석
- TSMC, '1.4나노' 성능·수율 모두 잡았다…차세대 공정 선점 시동
- 삼성전자·인텔, TSMC 맹추격…파운드리 '3강 시대' 성큼 - 녹색경제신문
- ASML, 인텔과 하이NA EUV 첫 양산 성과…"차세대 공정 본격화" : 네이트 뉴스
- 씽크풀 : 저스템(417840)저점을 줄때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략.
- (주)티엘비, 대한민국 - 코머신 판매자 소개 및 제품 소개
- PDF 2024 3 22 35 년 월 일 제 호 HIF 3Ö3 3×월간 산 - KEB Hana Bank
- 이노메트리, 레이저쎌과 업무협력...AI 광반도체용 CPO 검사장비 공동개... - J-Hub
- 삼성·SK하이닉스 HBM 경쟁의 숨은 승자? 저스템 주가 분석 및 목표가
- HBM4 양산 본격화한 삼성·SK하이닉스…연합전선 vs 수직계열화 승부수 - 매일일보
- JP모건, 코스닥 소부장 샀다…리노공업 등 4개사 지분 5% 이상 확보 : 네이트 뉴스
- JP모건, 코스닥 소부장 샀다…리노공업 등 4개사 지분 5% 이상 확보
- 같은 반도체 ETF인데…브이엠·한미반도체가 수익률 갈랐다
- HBM·선단공정 장비주 신바람...인텍플러스·HPSP 매수세 집중 < 증권·IB < 금융·증권 < 기사본문 - 핀포인트뉴스
- [고래사냥] '주성엔지니어링·한화솔루션·LG에너지솔루션·와이제이링크! 내일장 고래 종목은?! - 머니투데이
- [반도체 소부장 실적 리뷰] 피에스케이, 장비보다 더 빨리 큰 서비스 매출
- SOL AI반도체소부장 순자산 1조 돌파…삼성전자·SK하이닉스 증설 수혜 - 인더스트리뉴스
- Open Models, Soft Power, and the Spectrum of U.S.-China ...
- PDF 미국 경제통상 브리핑
- Expanding Export Control to ‘Remote Access’ May Backfire on US AI Ambitions – The Diplomat
- 반도체 공급망 지정학: 2026년 반도체 자본 지출을 재조정하는 정치적 정렬—비용이 아님 | CoinUnited.io Research
- 선진국 ETF 전략
- 미국 AI칩 수출 규제…엔비디아 AMD 개장 압박
- 미·중 AI 반도체 규제·수출통제와 공급망 재편이 미국 주식시장에 미칠 장기적 영향: 엔비디아·인텔·반도체 생태계의 구조적 재평가 – 월스트리트 데일리 뉴스