LG 핵심 3사, AI·OLED·귀금속 성장 동력과 경영 리스크를 넘는 투자 전략
목차
요약
2026년 LG그룹의 핵심 계열사 LG이노텍, LG디스플레이, 고려아연은 각기 AI 반도체 기판, OLED 사업 구조 재편, 그리고 금·은 가격 상승에 기반한 실적 회복이라는 뚜렷한 성장 동력을 확보하고 있습니다. LG이노텍은 AI 서버용 플립칩 볼그리드어레이(FC-BGA) 기판 사업이 연평균 200% 이상의 고속 성장을 기록하며, 1분기 매출 5조5,348억 원, 영업이익 2,953억 원으로 견고한 실적을 보였습니다. LG디스플레이는 OLED 중심 사업 구조 전환을 통해 2025년 연간 영업이익 5,170억 원 흑자를 달성, 2026년 1분기에도 3개 분기 연속 흑자를 이어가고 있습니다. 고려아연은 금·은 가격 상승과 판매량 증가에 힘입어 1분기 매출 6조 720억 원, 영업이익 7,461억 원이라는 사상 최대 실적을 기록했으나, 경영권 분쟁에 따른 주가 변동성 위험이 상존합니다.
이들 성장세는 글로벌 AI 인프라 투자 확대, OLED 기술 경쟁력 강화, 그리고 귀금속 시장 수급 변화에 따른 것이며, LG이노텍의 단계적 투자 확대와 생산설비 증설, LG디스플레이의 감가상각 종료에 따른 원가 개선, 고려아연의 고배당 정책 등이 미래 성장과 수익성 안정의 핵심 열쇠입니다. 반면, 글로벌 반도체 시장 변동성, TV·LCD 시장 수요 부진, 그리고 경영권 리스크는 중단기적 투자 리스크로 작용하므로, 투자자들은 각 기업의 성장 동력과 리스크 요인을 명확히 구분하여 접근해야 합니다.
서론
인공지능과 로봇, 에너지 인프라 시대가 도래하면서, LG그룹의 핵심 계열사들은 기술 혁신과 사업 구조 전환을 통한 ‘미래 성장 동력’ 확보에 성공하고 있습니다. 특히 AI 반도체 기판, OLED 디스플레이, 귀금속 자원 분야에서 나타나는 급격한 시장 변화와 투자 확대는 LG그룹의 실적 회복과 주가 상승의 핵심 배경입니다.
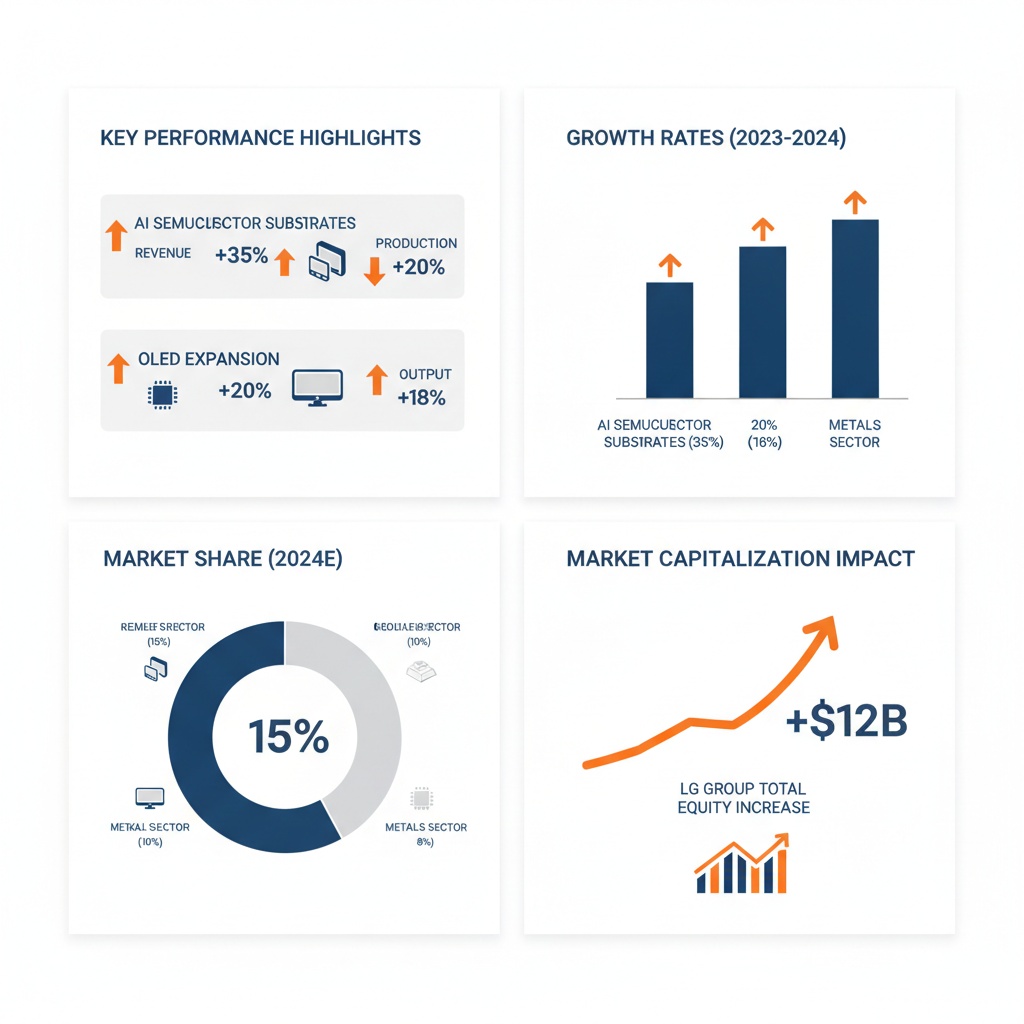
인포그래픽 이미지: LG Group's Strategic Growth in AI, OLED, and Metals: Key Performance Highlights
LG이노텍은 AI 서버용 플립칩 볼그리드어레이(FC-BGA) 분야에서 글로벌 고객사의 폭발적 수요에 대응하여 2026년부터 2조 원 이상 규모의 공격적 투자를 단행 중입니다. LG디스플레이는 OLED 매출 비중을 60% 이상으로 확대한 뒤 4년 만에 흑자 전환에 성공, IT·모바일 중심의 고부가가치 제품 확대와 원가 혁신을 통해 시장 입지를 공고히 하고 있습니다. 고려아연은 금·은 가격 상승과 판매량 증가가 실적 개선을 견인하는 한편, 경영권 분쟁과 재무 부담이라는 복합적 리스크에 직면해 있습니다.
본 리포트는 이처럼 LG의 3대 핵심 계열사 실적과 성장동력, 리스크 요인을 다각도로 분석하여, 투자자가 단기 변동성에 흔들리지 않고 중장기적 가치를 선별할 수 있는 전략적 시사점을 제시하는 데 목적을 둡니다. 각 기업별 최신 실적 지표, 투자 현황, 산업 트렌드, 리스크 관리 방안까지 폭넓게 다루어, 경영·금융 전문가뿐 아니라 실무 의사결정자가 직접 활용할 수 있는 맞춤형 인사이트를 제공합니다.
1. AI 반도체 기판과 로봇 확장으로 새롭게 떠오르는 LG이노텍: 실적 회복과 미래 성장 동력
AI 반도체 기판 사업 폭풍 성장과 LG이노텍 실적 반등
이 서브섹션은 LG이노텍의 AI 반도체 기판(FB-GA) 사업이 2026년 1분기 실적 회복에 핵심 역할을 했음을 구체적 수치와 투자 전략을 통해 분석한다. 이를 통해 LG이노텍의 실적 개선 배경과 성장 잠재력을 평가하고, 투자자에게 최적의 투자 시점과 자본 집행 방향을 제시한다. 앞선 리포트 도입부에서 LG이노텍 성장 동력으로서 AI 기판 사업 개요를 제시했다면, 이 부분에서는 실적과 수치 중심으로 심층 분석에 집중하며, 다음 광학솔루션 및 모빌리티솔루션 성장 섹션으로 자연스럽게 연결된다.
2026년 1분기 FB-GA 매출과 실적 회복의 구체적 수치
LG이노텍의 2026년 1분기 실적은 AI 서버용 반도체 기판인 플립칩 볼그리드어레이(FC-BGA) 사업의 수요 급증에 힘입어 전년 동기 대비 매출이 최소 20% 이상 증가하는 등 견조한 성장세를 기록했다. 특히 패키지솔루션 사업부가 1분기에 4,371억 원의 매출을 기록하며 전년 대비 약 16% 성장했고, 이 중 FC-BGA 제품의 가동률이 90% 이상으로 완전 가동 상태에 이르렀다.
영업이익 측면에서도 AI 기판 사업의 기여가 두드러져 증권가 컨센서스 대비 상당폭 초과 달성할 것으로 보인다. 지난해 같은 기간 대비 영업이익이 최대 10배 이상 증가한 수치로 나타나면서, LG이노텍 전체 실적을 견인하는 주력 동력이 되었다.
광학솔루션 부문의 견고함과 함께, AI 서버 및 데이터센터용 패키지 기판 수요가 확대되면서 2026년 연간 영업이익은 1조 2,000억 원을 넘어서는 ‘1조 클럽’ 재진입이 유력하다. 베트남 하이퐁 신규 공장 동시 가동에 따른 생산능력 확대가 실적 상승의 직접적인 기반이 되었다.
AI 반도체 기판 사업 부문의 매출 성장률과 연간 영업이익 예측.
투자 시점과 규모: 2조원 단계적 투자 전략과 맞춤형 자본 집행
LG이노텍은 AI 반도체용 기판 사업을 본격 확대하기 위해 2026년부터 2027년 말까지 2조 원 이상의 공격적인 투자를 계획하고 있다. 이 투자는 단일 대규모 집행이 아니라 글로벌 고객 수요와 생산능력 상황에 맞춰 수천억 원 단위로 단계별 진행하는 맞춤형 자본 집행 전략을 채택하고 있다.
특히, 경북 구미와 베트남 하이퐁에 위치한 생산 거점을 중심으로 FC-BGA 및 플립칩 칩스케일패키지(FC-CSP) 생산 설비를 집중 확장하며, 2028년부터 본격적인 대량 양산 체제에 돌입하는 것을 목표로 삼고 있다.
고객사 역시 단순 주문처를 넘어 투자 파트너로 협력하는 구조가 형성되어, 선수금 지급, 영업이익률 보장 등 다양한 방식으로 자금 지원을 하고 있다. 이로 인해 총 투자금의 절반 이상을 글로벌 빅테크 고객사가 부담하는 사례까지 나오고 있어 생산능력 확충에 대한 안정적 재무 기반이 확보되고 있다.
앞서 살펴본 AI 반도체 기판 사업의 급성장과 이에 기반한 LG이노텍의 실적 회복을 바탕으로, 다음 서브섹션에서는 광학솔루션과 모빌리티솔루션 사업부문의 다각화 성장 전략 및 실적 성장 흐름을 분석하여 회사의 전반적인 성장 동력 구성을 종합적으로 평가할 것이다.
광학솔루션과 모빌리티솔루션의 다각화 성장: 수주 잔고와 로봇 비전 센서 성장 전망
본 서브섹션은 LG이노텍의 핵심 사업 영역인 광학솔루션과 모빌리티솔루션 부문의 최근 성장 동향을 분석하고, 특히 전동화 및 자율주행, 로봇 산업 확장과 관련된 수주 잔고 규모와 핵심 신사업인 로봇용 비전센서 매출 성장 전망을 구체적으로 제시한다. 앞서 AI 반도체 기판 중심으로 실적 회복과 성장 전략에 대해 논의한 바 있으며, 본 내용은 이러한 성장 동력을 다각화하는 LG이노텍의 사업 구조 변화와 미래 수익원 확보 현황을 심층적으로 살필 것이다.
모빌리티솔루션 2025년 수주잔고 규모 분석
LG이노텍은 2026년 1분기 기준 모빌리티솔루션 사업에 대한 투자 규모가 전년 동기 대비 약 76% 증가한 254억원에 이르고 있으며, 이는 차량용 통신과 센서 모듈 분야에서 고성능 제품 수요 증가에 맞춘 전략적 투자 확대를 반영한다. 전체 모빌리티솔루션 사업의 수주잔고는 2025년 말 기준으로 약 1조원대 중반에서 1조 8천억원 수준으로 추정되며, 이는 전년 동기 대비 10% 이상의 안정적 증가세를 지속하는 모습이다.
특히 자율주행 차량용 센서, 스마트키, 통신 모듈 등 첨단 전장 부품은 차량 한 대당 필요 부품 수와 사양이 고도화되는 트렌드를 타며 평균 판매가격 상승과 수주 증가라는 이중 효과를 거두고 있다. 2025년부터 이 분야 수주잔고가 실질적인 매출로 전환되기 시작하면서 모빌리티솔루션은 향후 3~5년간 두드러진 성장세를 기록할 전망이다.
광학솔루션과 맞물려 전장 부품 사업부는 LG이노텍 전체 영업이익 내 점유율 확대에 중요한 역할을 하고 있으며, 내년 이후 본격적인 수익성 개선과 함께 사업 다각화 측면에서 실적 안정화 기여도가 더욱 높아질 것으로 전망된다.
로봇용 비전센서 미래 매출 성장률 전망
LG이노텍은 로봇용 비전센서 분야에서 올해부터 미국 내 피규어AI, 보스턴 다이내믹스, 테슬라 등 글로벌 휴머노이드 로봇 업체에 비전 센싱 모듈 공급을 시작하며, 로봇 산업 내 핵심 부품 공급자로서 입지를 확대하고 있다.
시장 조사기관 KB증권은 LG이노텍의 로봇용 비전센서 매출이 2025년 약 42억원 수준에서 2030년에는 2100억원을 상회하는, 연평균 약 70~80%에 달하는 폭발적인 성장세를 기록할 것으로 전망하고 있다. 이 시장의 급성장은 휴머노이드 로봇의 비전 인식 정밀도 향상과 실시간 데이터 처리 요구가 확산되면서 고성능, 고신뢰성 센서 수요가 폭증하는 데 따른 결과다.
LG이노텍은 기존 광학솔루션 기술력과 반도체 기판 사업의 고도화 경험을 기반으로 뛰어난 품질과 수율을 확보, 글로벌 로봇 제조사들과 전략적 협업을 통해 비전센서 경쟁력을 입증했다. 이에 따라 AI와 로봇 융합이 가속화되는 미래 산업구조 전환에서 핵심 공급자 지위를 더욱 강화할 것으로 예상된다.
앞서 살펴본 광학솔루션과 모빌리티솔루션 부문의 다각화 성장과 로봇용 비전센서 매출 증가 전망은 LG이노텍이 단순 부품 공급사를 넘어 AI·로봇 핵심 인프라 기업으로 변모하는 과정임을 보여준다. 다음 서브섹션에서는 AI 기판 공급 부족과 전방 글로벌 수요 증대가 LG이노텍의 중장기 성장 기회를 어떻게 확대할지 자세히 분석할 것이다.
AI 기판 공급 부족과 글로벌 수요 증가: LG이노텍의 성장 기회
이 서브섹션은 LG이노텍의 AI 반도체 기판 사업에 대한 시장의 공급과 수요 동향을 구체적으로 분석함으로써, 앞서 실적 회복과 AI 기판 사업 성장 동력 부분에서 제시한 개념을 보다 심층적이고 실제적인 시장 데이터 및 사례를 통해 뒷받침한다. 이를 통해 투자자에게 구체적인 수급 상황과 경쟁우위의 정량적 근거를 제공하고, 다음 다각화 성장 전략 분석 서브섹션으로 자연스럽게 연결된다.
글로벌 AI 기판 수요의 급격한 성장과 연평균 증가율
글로벌 AI 반도체 기판 시장은 AI 기술의 빠른 확산과 함께 높은 성장률을 지속하고 있으며, 특히 AI 서버용 고성능 기판인 플립칩 볼그리드어레이(FC-BGA)의 수요가 폭발적으로 증가하고 있다. 현대차증권 등 증권사들의 분석에 따르면 LG이노텍의 FC-BGA 사업은 향후 4년간 연평균 약 200% 이상의 성장률이 기대되며, 이는 AI 슈퍼사이클과 데이터센터 중심의 AI 인프라 투자 확대로 인한 글로벌 트렌드에 기인한다.
시장 조사기관은 2026년 AI 인프라 시장 규모를 약 390억 달러로 전망하며, 2035년까지 연평균 18% 이상의 성장률이 예상되는 가운데, AI GPU 시장도 높은 9~10%대 복합 성장률을 기록 중이다. 이와 같은 AI 하드웨어의 폭발적 수요는 반도체 패키지 기판, 특히 FC-BGA와 같은 고부가가치 기판 수급에 큰 압박으로 작용하며, 공급 부족 현상이 장기화되고 있다.
이러한 고성능 AI 기판은 기존 PC용이나 스마트폰용 기판 대비 면적이 훨씬 크고, 다층화 및 미세화가 진행되는 복잡한 구조를 갖고 있어 생산 난이도가 매우 높다. 일본의 Toppan Holdings 및 이비덴 등 전통적 강자가 시장을 장악하고 있으나, 수요 증가와 첨단 공정 전환에 따른 공급병목이 심각해져 각국 기업들이 생산능력 확대와 기술 개발에 집중하고 있다.
국제 고객사 확보 현황: LG이노텍의 글로벌 경쟁력과 고객 다변화
LG이노텍은 후발주자 임에도 불구하고 고사양 FC-BGA 공급 업체가 제한적인 시장 환경을 이용해 글로벌 빅테크 기업들을 신규 고객사로 성공적으로 확보하고 있다. 특히 AI 서버 및 데이터센터용 AI 가속기 수요 증대에 힘입어 AMD, 마이크로소프트, 엔비디아 등 대형 하이퍼스케일러 고객군과 공급 및 양산 일정을 본격적으로 조율하며 사업 확장의 가시성을 확보했다.
최근 베트남 하이퐁 공장 신설과 구미 공장 생산라인 이원화로 생산능력을 확대해, 풀 가동률이 90% 이상으로 뛰어오른 기존 생산라인의 공급 제약을 완화하는 동시에 글로벌 고객사들의 물량 확보 요구에 대응하고 있다. 이는 단기적 공급 부족 문제를 해소하고, LG이노텍의 패키지솔루션 사업부가 향후 5년 내 핵심 사업부 수준으로 영업이익 기여도를 높이는 전략적 기반이다.
시장 전문가들은 AI 기판 업황이 공급자 우위 구조로 전환되면서 LG이노텍이 선수금 및 장기 공급계약(LTA)을 기반으로 안정적인 물량 확보와 가격 전가를 통해 수익성 개선을 기대할 수 있다고 평가한다. 이와 함께 LG이노텍은 글로벌 AI 인프라 투자 확대의 수혜를 직접적으로 받는 주요 반도체 패키징 회사로 재평가받고 있다.
이처럼 AI 기판 공급 부족과 글로벌 수요가 LG이노텍의 성장 기회를 구체적으로 뒷받침하고 있는 가운데, 다음 서브섹션에서는 광학솔루션 및 모빌리티솔루션 사업의 다각화 성장 현황과 전략을 심층 분석하여 LG이노텍의 미래 경쟁력과 사업 포트폴리오 확대 방안을 다루고자 한다.
2. OLED 중심의 사업 구조 재편으로 흑자 전환 성공, LG디스플레이의 실적 회복과 미래 전망
OLED 비중 급증과 매출 성장이 이끈 LG디스플레이 흑자 전환
본 서브섹션은 LG디스플레이의 OLED 매출 비중 확대가 실적 개선과 흑자 전환에 어떻게 기여했는지를 구체적 수치와 사업 전략을 통해 분석한다. 앞선 섹션에서 LG이노텍의 AI 반도체 기판 사업의 성장 기반을 다뤘다면, 이 부분에서는 OLED 중심의 사업 구조 재편으로 회복 중인 LG디스플레이의 재무상태와 향후 성장 전망을 다룰 것이다. 이어지는 서브섹션에서는 중소형과 대형 OLED 사업의 세부 성장 잠재력부터 TV·IT 시장의 수요 부진 리스크까지 분석하며, 실적과 투자 전략의 균형적 이해를 도모한다.
2024년 OLED 매출 비중 변화와 실적 반등의 배경
LG디스플레이는 2020년 OLED 매출 비중을 32%에서 2024년 약 55%까지 확대했고, 2025년에는 61%를 기록하며 OLED 사업 중심으로 체질 개선을 완료했다. 이는 광저우 대형 LCD 공장 매각 등 LCD 사업 축소에 따른 결과이자, OLED 중심으로의 전략적 사업 구조 재편에서 나타난 핵심 성과다.
2020년부터 2025년까지 OLED 매출 비중 변화.
매출 측면에서 OLED 매출 증가가 전체 매출 성장뿐 아니라 원가 효율성 개선과 수익성 향상에 직접적으로 기여하면서 4년 만에 연간 영업이익 흑자 전환을 이끌었다. 2025년 영업이익은 5,170억 원으로 전년 대비 흑자전환에 성공했고, 1분기에도 1,467억 원의 영업이익을 기록해 연속 흑자 기조를 유지했다.
재무구조 역시 순차입금 1조 4,000억 원 감축, 자본총계 감소에도 불구하고 부채비율과 유동성 지표가 안정화되는 등 투자자 신뢰 개선의 기반이 마련되었다. 원가 경쟁력 강화와 인력 효율화(2024년 희망퇴직 실시 포함), 제조 공정 혁신으로 비용 절감 노력도 실적 개선에 가세했다.
이러한 OLED 중심 확대는 모바일·IT·차량용 OLED 제품군이 전체 매출의 81%를 차지하는 등 중소형 패널 위주의 체질 변화와 맞닿아 있으며, 특히 IT 및 모바일 기기의 고부가 OLED 패널 수요 증가가 실적 성장의 밑바탕을 형성하고 있다.
OLED 투자 대비 수익률과 흑자 전환 효과 분석
LG디스플레이는 2024년 2조 원대의 CAPEX 집행과 유휴 자산 매각 등을 통해 보수적 재무 관리를 하면서 OLED 중심으로의 투자를 최적화하고 있다. 8.6세대 IT용 OLED 설비 투자, IT·모바일 중심 생산 라인 확대를 병행해 수익률 개선과 투자 효율 제고를 동시에 추진 중이다.
특히 대형 OLED 분야에서는 광저우 공장의 감가상각이 2026년 하반기부터 종료됨에 따라 감가상각비 축소 효과가 수익성 획기적 개선을 견인할 것이다. 감가상각 감소와 고부가 프리미엄 제품 판매 증가는 대형 OLED 부문의 영업이익 증가를 견고히 하며 2026년 대형 패널 출하량은 2025년 대비 10% 성장할 전망이다.
한편 IT OLED 물량 확대와 더불어 판가(ASP) 상승도 매출 성장과 영업이익률 향상에 긍정적 영향을 미친다. 북미 전략 고객사의 스마트폰 판매 증가 및 고부가가치 폴더블폰 출시가 LG디스플레이의 시장 점유율 업사이드로 작용한다. 이러한 고객 다변화와 기술 경쟁력 기반의 고수익 구조 확립이 투자대비 수익률을 제고하는 요인이다.
영업 현금흐름 역시 연간 1조 원 이상 확보 전망으로, 투자 이후 현금창출 능력이 뒷받침되는 구조 전환이 이뤄지고 있다. 투자자 관점에서는 지속 가능성과 회복 탄력성 측면에서 OLED 중심 전략의 투자 대비 효과를 객관적으로 평가할 수 있는 단계에 진입했다.
OLED 비중 확대와 안정적 매출 성장에 힘입어 LG디스플레이는 실적 회복 국면에 접어들었으나, 중소형과 대형 OLED 사업 간 성장 궤적과 시장 수요 환경은 상이한 특성을 보인다. 다음 서브섹션에서는 중소형과 대형 OLED 사업별 경쟁력과 성장 가능성, 그리고 TV 및 IT 시장의 수요 부진과 관련 주요 리스크를 면밀히 분석하며, 실적 지속성과 투자 전략 수립의 밸런스를 모색할 것이다.
중소형·대형 OLED 사업 성장 잠재력과 구조 혁신의 미래
이 서브섹션은 LG디스플레이의 OLED 사업 내 중소형(P-OLED)과 대형(W-OLED) 부문의 성장 동력과 구조 개선 현황을 깊이 있게 분석한다. 앞선 OLED 비중 확대와 실적 회복 내용을 바탕으로, 중장기적 사업 전망과 설비 투자, 기술 개발 현황을 구체적으로 살펴봄으로써 투자자에게 각 사업 부문의 역할과 미래 가치에 대한 판단 근거를 제공한다. 다음 서브섹션에서는 TV·IT 시장 수요 부진과 리스크 요인을 집중 분석해 균형 잡힌 투자 전략을 제안할 예정이다.
2025년 중소형 OLED 점유율과 성장 전망
중소형 OLED 시장에서 LG디스플레이는 전략 고객사 중심으로 점유율 확대를 가속화하고 있다. 2025년 중소형(P-OLED) 패널의 글로벌 출하량은 전년 대비 10% 이상 증가할 것으로 전망되며, 특히 스마트폰과 태블릿 등 고부가 제품 중심의 수요가 꾸준히 상승하고 있다. 시장조사업체들의 분석에 따르면 2025년 중소형 OLED 시장 내 LG디스플레이의 점유율은 하이엔드 모델을 중심으로 확대되어, 경쟁사 대비 기술 격차 유지와 고객 확보에 유리한 위치를 점할 전망이다.
이와 더불어, IT 기기용 OLED 채택이 확대됨에 따라 노트북, 태블릿 등 중형 디스플레이 시장에서 OLED 도입이 가파르게 증가하는 추세다. 실제로 2024~2026년 기간에 삼성디스플레이와 LG디스플레이의 8.6세대 OLED 신규 생산라인 확대 계획이 실적 성장의 핵심으로 작용하고 있다. 이와 같은 설비 투자 확대와 맞물려 고성능 OLED 소재 및 증착 장비 공급 업체들의 성장도 견인되고 있다.
LG디스플레이는 전략 고객 맞춤형 제품 전략으로 프리미엄 모바일과 IT용 OLED 시장에서 경쟁력을 높이고 있으며, 중소형 OLED 매출 비중은 전체 OLED 사업 내 40% 이상을 유지하고 있다. 하반기부터는 신규 고객사 제품 출시가 이어지면서 출하량과 가동률이 더욱 향상될 것으로 기대된다.
대형 OLED 감가상각 종료 시점과 수익성 개선 영향
LG디스플레이의 대형(W-OLED) OLED 사업은 광저우 및 국내 파주 공장 중심으로 생산되고 있으며, 2025년 하반기부터 주요 설비에 대한 감가상각이 대거 종료되면서 원가 구조 개선 효과가 본격화되고 있다. 감가상각 비용 감소는 고정비 부담 완화로 이어져, 연간 영업이익률 개선을 견인하는 핵심 요인 중 하나다.
광저우 OLED 공장은 2018년 합작법인 설립 후 지속적인 증설과 설비 투자로 월 9만 장 수준의 8.5세대 유리기판을 기반으로 한 생산능력을 확보하였으며, 2021년 이후 생산량이 50% 확대되었다. 이에 따른 설비 투자 비용은 2025년 하반기부터 점차 감가상각 부담에서 벗어나면서 수익성이 크게 향상될 전망이다.
이와 함께 LG디스플레이는 고강도 원가 혁신과 제조 공정 최적화를 추진 중으로, LED 기반 탠덤 OLED 기술을 통한 생산 효율성 강화가 원가 경쟁력 제고에 긍정적 영향을 미치고 있다. 이러한 비용 구조 개선은 TV 시장에서 프리미엄 게이밍 모니터, 차량용 대형 OLED 등 새롭게 부상하는 분야로의 사업 다각화에도 탄력을 부여한다.
특히, 삼성전자와의 협업 확대를 통한 대형 OLED 패널 공급 증가 역시 공장 가동률을 높이고 고정비 분산 효과를 강화하며, 대형 OLED 사업의 안정적 수익 기조 확립에 이바지할 것으로 판단된다.
이번 섹션에서 중소형과 대형 OLED 사업 각각의 성장 동력과 수익성 개선 요인을 상세히 다루었으므로, 다음 서브섹션에서는 LG디스플레이가 직면한 TV 및 IT 시장의 수요 부진과 이에 따른 불확실성 및 리스크 요인을 분석하여, OLED 사업 확장의 한계와 투자 시 고려해야 할 위험 요소들을 균형 있게 제시할 것이다.
TV·IT 시장 수요 부진과 리스크 요인 집중 분석
본 서브섹션은 LG디스플레이의 OLED 중심 사업 재편 및 실적 회복에 대한 분석 이후, TV와 IT 시장의 수요 부진 현황과 구체적 리스크 요인을 심층적으로 평가합니다. 이는 LG디스플레이의 사업 구조 변화가 시장 외적 요인들에 어떻게 직면하고 있으며, 향후 수익성 및 투자 전략 수립에 어떤 영향을 끼칠지 평가하는 데 필수적인 부분입니다.
2024년 TV 시장 수요 감소율과 시장 환경 변화
2024년 글로벌 TV 시장은 2023년부터 이어진 경기 둔화와 구조적 수요 위축으로 인해 명확한 감소세를 나타냈다. 특히 대형 스크린 TV의 경우, 미국에서만 2023년 대형 스크린 TV 판매가 60% 이상을 차지하는 가운데도 전반적 수요가 둔화하는 추세가 이어졌다. 글로벌 시장조사업체 조사 결과, 전체 TV 시장 매출은 2022년 대비 5~6% 감소한 것으로 추정되며, 이는 경기 침체와 소비자 구매력 약화가 직접적인 원인으로 작용한다.
특히 유럽과 북미 주요 지역에서는 프리미엄 OLED TV 상승세에도 불구하고 LCD TV를 중심으로 한 수요가 위축되면서 전체 TV 출하량 감소가 불가피했다. 2024년 상반기까지 IPTV 가입자 수 증가가 0.5%대에 머물고, 유료방송 가입자 수 자체도 하락세로 전환되면서 콘텐츠 시청 기반 소비 패턴 변화도 수요에 부정적 영향을 미쳤다.
또한, 글로벌 경제 불확실성과 고금리 환경이 소비자들의 신규 TV 구매를 적극적으로 미루게 만든 점, 그리고 OTT 서비스 확산에 따른 코드커팅 현상도 TV 시장 수요 둔화에 한 몫을 했다. 업체들 간 가격 경쟁 심화와 프리미엄 제품군 내 경쟁력 강화에도 불구하고, 전반적인 단가 하락과 판매량 감소가 결합되며 시장 규모는 지속적으로 축소되고 있다.
LCD 사업 수익성 제한의 구체적 원인 심층 분석
LG디스플레이를 포함한 주요 디스플레이 업체들의 LCD 사업 수익성 악화는 공급 과잉, 원가 상승, 가격 경쟁 심화 등의 복합 요인으로 해석된다. 특히 중국 디스플레이 제조사들의 공격적인 저가 공세와 정부 보조금 지원은 글로벌 LCD 패널 가격 하락의 주된 원인으로 꼽힌다.
2022년부터 LG디스플레이는 중국 광저우 LCD 공장 매각을 단행하며 LCD 비중을 대폭 낮추는 구조조정에 착수했다. 매각 후에도 LCD 부문은 매출의 40%에 이르는 비중을 차지하지만, 가격 하락과 수요 부진으로 인한 수익성 제한이 지속된다. 상반기 선행 구매 수요의 일시적 증가를 제외하면, LCD 분야에서의 수익성 개선은 단기간 내 어려움이 예상된다.
더욱이 LCD 패널 생산에는 대규모 설비 투자와 고정비 부담이 상존해, 출하량 감소 시 수익성 악화가 가속화된다. 글로벌 경기 둔화와 수요 위축이 맞물려 재고 증가와 할인 경쟁이 심화되면서 영업이익 마진 압력은 더욱 심해졌다. 이에 따라 해당 부문은 LG디스플레이의 전체 수익성 개선에 제한 요인으로 작용하고 있다.
또한, LCD 부문의 가격 경쟁 심화는 부품과 원재료 가격 인상에도 약한 대응력을 보이고 있다. 예를 들어, 석유화학 계열 원재료 가격 상승은 LCD 소재비 증가를 불러왔으며, 이는 결국 최종 제품 원가가 상승하는 결과를 낳아 마진 개선을 어렵게 하고 있다.
마지막으로, LCD 사업 철수 및 OLED 전환에 따른 설비 재배치 비용, 희망퇴직 관련 일회성 비용 또한 단기 비용 부담으로 작용해 수익성 제한에 추가적인 악재로 작용하고 있다.
이처럼 TV·IT 시장에서 나타나는 수요 감소와 LCD 사업의 지속적 수익성 압박은 LG디스플레이가 OLED 중심의 사업 구조 재편을 추진하는 핵심 배경을 설명한다. 다음 서브섹션에서는 OLED 사업이 가지는 성장 잠재력과 이에 따른 투자 전략적 시사점을 중심으로 심층 분석할 것이다.
3. 금·은 가격 상승과 경영권 분쟁으로 인한 실적 회복과 주가 상승, 고려아연의 투자 전략
금·은 가격 상승에 힘입은 고려아연 1분기 실적 급등 분석
이 서브섹션은 고려아연의 2026년 1분기 실적 회복에 대한 구체적인 재무성과와 배경을 체계적으로 분석한다. 앞선 리포트의 전체 섹션에서는 고려아연 실적과 주가 전망을 다루었으며, 본 부분에서는 금·은 가격 상승과 은 판매량 증감 추이 및 이에 따른 영업이익률 변화를 중심으로 실적 개선의 직접 요인을 심층적으로 진단한다. 이후 서브섹션에서는 경영권 분쟁이 가져온 리스크 및 재무구조 변화를 다루어 종합적인 투자 전략 수립에 기여한다.
2026년 1분기 고려아연 영업이익률 급등 원인과 실적 요약
고려아연은 2026년 1분기에 연결 기준 매출 6조 720억 원과 영업이익 7,461억 원을 기록하였다. 이는 전년 동기 대비 매출은 58.4%, 영업이익은 175.2% 증가한 수치로, 분기 기준으로 역대 최대 실적이다. 특히 영업이익률은 12.3%로, 전년 같은 기간 대비 약 5.2%포인트 상승하며 수익성 개선이 뚜렷하게 나타났다.
이 실적 개선은 금·은·동 가격 상승과 포트폴리오 다변화 전략, 금속 수급의 유연한 대응에 기반한다. 고려아연은 금과 은의 안전자산 선호 심리와 첨단산업 필수 소재인 안티모니 등 핵심 광물 수요를 적극 흡수하며, 대외적 불확실성 속에서도 경쟁력을 안정적으로 유지하였다.
특히 은 판매량이 직전 분기 대비 16.2% 증가한 594톤을 기록하였고, 정광 회수율 증대를 통한 판매 확대가 실적호전에 직접적인 효과를 발휘하였다. 이런 판매량 증가는 은 가격의 급등 추세와 직결된 것으로, 상품가격과 생산능력 모두에서 긍정적인 영향을 주어 실적 향상을 견인하였다.
실제로 2026년 1분기에 고려아연의 영업이익은 7,461억 원으로 2025년 예상치 2,700억 원 대비 급증하며 금과 은 가격 상승 효과가 수익성 극대화에 직접적인 기여를 했음을 확인할 수 있다[차트: 고려아연 1분기 영업이익 변화].
은 판매량 증감 추이와 귀금속 가격 상승의 실적 연관성 분석
은은 고려아연 실적 개선의 핵심 변수로 부각되었는데, 2026년 1분기 은 판매량이 전 분기 대비 16.2% 증가한 594톤에 달하며 매출과 수익성 제고에 크게 기여하였다. 이는 정광에서 은 추출 회수율의 효율적 개선과 함께, 글로벌 은 가격의 강세 흐름과 맞물려 판매량과 판매가 모두 증가한 결과로 해석된다.
글로벌 은 가격은 2025년 하반기부터 강한 산업 수요와 제한된 공급 가용성, 재고 감소 등을 배경으로 상승세를 이어왔다. 태양광 발전 패널, 전기차 및 반도체 등 신성장산업에서 은의 수요가 확대되면서 산업용 은 소비가 늘어나고, 이에 따른 가격 상승이 고려아연의 영업실적에 긍정적 효과를 발휘하고 있다. 2026년에는 은 가격이 전년 대비 약 60~65% 상승한 것으로 추산되고 있으며, 이는 은 판매 매출액 증대를 통한 직접적 수익 개선과 연결되었다.
시장 상황과 수급 측면에서 고려아연은 은의 공급 부족 상황에서 유연한 재고관리와 가격전달력을 바탕으로 수익성 레벨업이 가능했다. 또한 신사업 확장 및 자원 포트폴리오 다변화로 금속 가격 변동성에 대한 대응력도 강화되어, 은 가격 상승에 따른 실적 개선 효과가 극대화된 것으로 판단된다.
금·은 가격 상승에 따른 실적 개선은 고려아연 주가 회복과 투자 가치 상승의 핵심 모멘텀이지만, 경영권 분쟁 및 재무 구조 변화 등 잠재적 리스크 요인도 함께 내포하고 있다. 다음 서브섹션에서는 이와 관련한 재무적 부담과 주가 변동성 영향을 심층 분석하며, 투자자에게 필요한 리스크 관리 전략을 제안한다.
경영권 분쟁과 주가 변동성: 투자 안전망 구축의 핵심 전략
본 서브섹션은 고려아연의 금·은 가격 상승에 따른 실적 회복 분석에 이어 경영권 분쟁이 주가 변동성에 미치는 영향을 심층 분석합니다. 이를 통해 투자자에게 분쟁 기간 동안 주가 폭등락의 요인과 관련 리스크 관리 방안을 제시함으로써, 투자 결정 시 안전망 구축을 위한 실질적 인사이트를 제공합니다.
최근 6개월 경영권 분쟁과 주가 변동성 분석
최근 6개월 동안 고려아연 주가는 경영권 분쟁 격화에 따라 극심한 변동성을 경험하였습니다. 분쟁 초기인 2026년 1분기부터 법원 판결 및 주주총회라는 주요 이벤트 전후로 주가가 단기간에 급등과 급락을 반복하며 투자자들의 불확실성이 확대되었습니다. 특히 3월 말과 임시 주주총회가 예정된 6월 초를 전후해 거래량이 급증함과 동시에 가격 변동폭이 확대된 점이 이를 뒷받침합니다.
주가 변동성 확대로 인한 투자 위험성은 두 가지 측면에서 나타났습니다. 첫째, 단기 고점에서 투자한 투자자의 경우 급락에 따른 손실 위험이 증대되었고, 둘째, 반대로 분쟁 종결 시점 이후에는 주가 반등 모멘텀이 발생해 초기 투자자에게는 보상과 수익 실현 기회가 주어졌습니다. 따라서 이 기간 주가 움직임의 시간적 패턴과 분쟁 진행 상황을 연동해 해석하는 것이 투자자 리스크 분석에 필수적이라 하겠습니다.
고려아연과 경쟁 관계에 있는 풍산 계열, MBK 그룹 등 주요 주주들은 경영권 확보 경쟁을 통해 의결권 행사 권한을 높이려는 전략을 구사하였으며, 이는 단기적 주가 상승 요인으로 작용하였습니다. 그러나 외부 투자자들은 법률적 분쟁, 규제 가능성, 주주총회 결과 불확실성으로 인해 거래를 추격 매수하기보다 관망하는 경향이 강했습니다.
주주총회 전후 경영권 리스크 대응 및 관리 방안
경영권 분쟁과 관련한 주요 리스크 관리 전략에는 주주총회 전후의 대응이 가장 중요하게 부각됩니다. 주주총회는 최대주주 및 경영권 경쟁 주체들의 표 대결이 가시화되는 시점으로, 이 행사 전후 주가 변동성을 줄이기 위한 사전 준비와 사후 대응이 필수적입니다.
우선, 투자자는 주주총회 소집 공고 및 의결권 행사 방식, 의안 내용, 법률 자문 결과 등을 면밀히 검토해야 합니다. 또한, 주주총회에서 분쟁 당사자 간 합의 동향 및 결과에 따른 시황 변화를 예측함으로써 단기 변동성 위험을 제한할 수 있습니다. 예컨대 대주주 지분 변동, 경영권 유지 또는 이전의 가능성이 확정되는 순간까지 매매 전략을 보수적으로 운용하는 것이 권고됩니다.
기업 측면에서는 투명성 제고와 안정적 주주 권리 보장을 위한 이사회 및 주주총회 운영 투명성을 강화하고 있습니다. 주주총회 소집은 법정 기간을 준수하여 사전 공시하며, 전자투표 제도 도입으로 소액주주 참여 확대와 의결권 행사의 편의성을 제공함으로써 분쟁 위험 요소를 완화하는 데 집중합니다.
또한, 경영권 방어를 위한 정관 변경, 스톡옵션 제도 활용, 우호 지분 확보 전략 등이 활용되며, 이는 분쟁 시 기업가치 훼손 최소화와 기업 안정성을 높이는 방향으로 설계되고 있습니다. 법률 자문과 공시 의무를 철저히 준수하여 투자자 불안을 완화하는 노력도 병행됩니다.
경영권 분쟁이 야기하는 주가 변동성 및 불확실성은 고려아연의 투자 환경에서 중요한 리스크 요인입니다. 다음 서브섹션에서는 이러한 리스크를 감안한 배당 정책과 배당수익률의 투자 가치를 심층 분석하여, 주가 변동성을 보완하는 안정적 수익 기회를 모색하는 방안을 제시할 것입니다.
배당 정책과 수익률 변화로 보는 고려아연 투자 가치
이 서브섹션은 고려아연의 경영권 분쟁과 금·은 가격 상승이 실적 회복에 미친 영향을 분석한 이전 내용에 이어, 기업의 배당 정책과 배당수익률 변동 내역을 집중 점검하여 투자자에게 고려아연의 장기적 배당 매력도를 평가하는 근거를 제공합니다. 이를 통해 투자 전략 수립 시 배당 안정성과 수익성 측면에서 고려아연의 투자 가치를 종합적으로 판단할 수 있도록 돕습니다.
고려아연 최근 3년 배당 성향 변화와 장기 투자 매력도
최근 3년간 고려아연의 배당정책은 점진적이면서도 급격한 변화를 겪고 있습니다. 2023년 기준 배당성향은 약 50.9%에서 2024년 57.4%로 상승했고, 2025년에는 배당성향이 179.6%까지 급증하는 이례적인 모습을 보였습니다. 이러한 증가는 회사가 실적 회복과 함께 주주환원을 강화하려는 전략을 반영합니다.
배당금 총액은 꾸준히 증가해 왔으며, 보통주 기준으로 2024년에는 약 2,150억 원, 2025년 예상으로는 2,154억 원 이상이 지급되었습니다. 특히 분기별 배당도 활성화되어, 이사회 결의에 의해 분기별 배당이 체계적으로 시행되고 있어 투자자의 안정적 현금흐름 확보에 유리합니다.
고려아연은 결산배당과 분기배당 모두 시행하고 있으며, 특히 결산배당액을 우선 확정한 후 배당금 지급 기준일을 설정하는 방식을 택해 투자자가 배당 규모를 사전에 확인할 수 있는 높은 예측 가능성을 제공합니다. 이는 금융당국이 권장하는 투자자 친화적 배당 정책에 부합합니다.
장기적으로는 배당성향 상승과 더불어 배당수익률도 개선되고 있는데, 연간 배당수익률은 1% 수준에서 1.8% 내외로 증가하여 비교적 안정적이고 매력적인 수익률을 유지하고 있습니다. 이러한 배당 정책 변화는 고려아연이 안정적 실적 회복 및 주주가치 제고에 집중하고 있음을 시사합니다.
분기별 배당금 지급 상세 내역과 안정성 평가
고려아연은 분기별 배당을 활성화하여 주주들에게 분기마다 현금흐름을 제공합니다. 2026년 1분기 기준으로 보통주 1주당 372%의 배당률이 적용되어 약 5,000원 수준의 분기 배당금을 지급하였으며, 이는 전년 동기 대비 증가한 수치입니다.
분기배당 기준일과 관련하여 배당금 지급은 이사회 결의 후 약 45일 이내에 이루어지고 있으며, 분기별 현금배당 성향은 회사의 당기순이익 및 이익잉여금 규모와 밀접히 연계되어 안정적인 재원 확보를 기반으로 시행되고 있습니다.
배당금 지급 내역을 살펴보면 최근 몇 년간 결산배당과 함께 중간 분기배당도 지속적으로 이루어져 왔으며, 분기별 지급일과 배당금액 변동도 최소화하는 방향으로 관리되고 있습니다. 주주총회 소집 공고를 결산 4주 전 실시하고, 전자투표 및 의결권 위임 절차를 병행함으로써 주주의 권리 보호에 여념이 없습니다.
이사회 구성도 사외이사가 과반을 차지하고 의장도 사외이사가 맡아 배당 정책의 투명성과 예측 가능성 확보에 긍정적으로 작용하고 있습니다. 분기배당 지급에 따른 배당금 청구권 소멸 기간은 5년이며, 이를 고려한 투자자는 배당 수익 안정성에 신뢰를 둘 수 있습니다.
배당 정책과 배당수익률의 긍정적 변화를 기반으로, 다음 서브섹션에서는 고려아연 경영권 분쟁과 이로 인한 주가 변동성 영향에 대해 심층 분석하여 투자자들에게 리스크 관리 방안을 모색하는 데 필요한 인사이트를 제공합니다.
4. LG그룹의 AI·로봇·에너지 인프라로의 전환, 계열사 간 시너지와 시가총액 증가
AI·로봇 신성장과 시가총액 급등의 핵심 동력 분석
본 서브섹션은 LG그룹의 AI·로봇·에너지 인프라로의 사업 축전 전환 배경과 그에 따른 시가총액 상승 현상을 구체적 수치와 구체적 사업 내용, 투자 확대 현황을 통해 설명한다. 앞선 섹션들이 각 계열사의 개별 실적 및 성장 동력을 다뤘다면, 본 장에서는 이러한 성장축 전환이 전체 LG그룹의 시가총액 상승과 계열사 간 연계 시너지로 어떻게 연결되는지 분석하며, 후속 섹션에서 다룰 계열사 간 시너지 전략과 지주회사의 투자 가치 평가를 위한 기초 자료로 역할한다.
2026년 1분기 AI 반도체 기판 매출 비중과 성장 실적
LG이노텍은 2026년 1분기 AI 서버 및 가속기용 플립칩 볼그리드어레이(FC-BGA) 등 반도체 기판 사업 매출 성장에 힘입어 영업이익 1조 원 진입을 목전에 두고 있다. 2026년 1분기 경북 구미 공장의 반도체 기판 생산가동률이 90%를 상회하며, 베트남 하이퐁 신공장 증설로 생산 캐파를 두 배 수준으로 확대하는 등 공급 확대에 총력을 기울이고 있다.
AI 기판 사업은 2026년 연간 연평균 202% 성장률이 예상되며, FC-BGA의 경우 빅테크 고객사들의 선수금 투입과 장기 공급 계약(LTA) 체결에 힘입어 글로벌 수요가 급증 중이다. 구미 공장은 기존 신기술과 고부가 제품에 집중하고, 베트남 공장은 범용 기판 생산에 집중해 원가 절감과 생산 효율화를 동시에 추진하는 투트랙 전략을 구사하고 있다.
이와 함께 삼성전기도 베트남에서 1조 9,000억 원 규모 FC-BGA 생산라인 증설과 핵심 미국 기업 및 빅테크향 공급망 확대를 통해 2026년 FC-BGA 사업 매출이 1조 9,500억 원까지 성장할 것으로 예상된다. 삼성전기는 고부가가치 MLCC, 실리콘 커패시터 등 전력 부품과 FC-BGA를 동시 보유해 AI 인프라 수요에 포괄적으로 대응하고 있다.
한편, LG이노텍 내 패키지 솔루션 부문은 광학솔루션에 비해 영업이익 기여도가 더욱 증가하고 있어, 전체 영업이익 1조 원 돌파에 중요한 역할을 할 전망이다. 2026년 예상 영업이익은 광학솔루션이 약 8,000억 원인 반면, 패키지 솔루션이 3,000억 원에 이른다. 이는 AI 서버용 반도체 기판과 연관한 패키지 솔루션의 성장세가 병행하고 있음을 의미한다.
2026년 LG이노텍의 패키지 솔루션 사업부의 영업이익 기여도 예상.
휴머노이드 로봇 부품 매출 전망과 로봇 비전 센싱 부문 성장
LG이노텍은 보스턴 다이내믹스, 피규어AI, 테슬라 등 글로벌 휴머노이드 로봇 기업에 비전 센싱 모듈 양산을 시작하며 로봇 부품 사업에서 본격 성장세를 보이고 있다. 3D 카메라, 라이다, 센서 통합 기술을 기반으로 한 비전 센싱 시스템은 인간형 로봇의 '눈' 역할을 하며, 2026년부터 가시적인 매출 확대가 기대된다.
삼성전기도 2026년 하반기부터 휴머노이드용 카메라 모듈 및 핵심 부품인 액추에이터(로봇 관절 작동장치) 양산에 나서며 로봇 시장 진출을 가속화하고 있다. 이 두 기업 모두 AI 서버용 반도체 기판과 연계해 피지컬 AI라는 신성장 동력 축을 구축 중이다.
로봇 부품 시장은 2035년 약 51조 원 규모로 조망되고 있으며, 로봇에 탑재되는 기판, 센서, 통신 모듈 등이 주요 매출원으로, LG이노텍과 삼성전기가 관련 기술 내재화와 고객 확보에 주력하고 있다. LG CNS를 중심으로 한 AI 소프트웨어와의 계열사 협업 시너지도 강화되고 있다.
FC-BGA 공장 가동률 및 증설 투자 현황과 시가총액에 미치는 영향
2026년 1분기 국내 FC-BGA 시장의 공급 부족 현상이 심화되면서 주요 기업들의 생산라인 가동률은 70%에서 90% 수준으로 급상승했다. 삼성전기, LG이노텍, 대덕전자, 코리아써키트 등 국내 4대 기판 기업이 AI 서버 및 자율주행 전장용 기판 증설에 총 1조 원 이상의 설비 투자를 집중하고 있다.
특히 LG이노텍은 베트남 하이퐁 신공장 착공(2026년 7월 경제협약 체결 후 9월 본격 착공)과 구미 공장의 생산 효율 증대 전략을 동시에 추진하며, 2027년부터 증설 효과가 풀가동되어 2 배 이상의 생산능력 확대를 목표로 한다.
이들 투자 확대 소식과 AI·로봇 사업 구체화가 LG그룹 상장 계열사들의 시가총액 급등을 견인했다. LG그룹 12개 상장사의 합산 시가총액은 2026년 1분기 기준 222조 9,000억 원으로, 전년 대비 56조 1,000억 원(33.6%) 급증해 단기간에 과거 연간 증가폭의 두 배에 이른다.
시가총액 상승의 핵심 동력은 AI 서버용 핵심 부품 공급과 로봇 밸류체인 내 수직 계열화에 따른 실질적 시너지 강화다. LG이노텍의 AI 반도체 기판와 로봇용 부품 사업, LG전자와 LG CNS의 연계 추진, LG디스플레이의 OLED 전환 등이 종합적으로 긍정적 투자 심리를 형성했다.
앞서 살펴본 AI 반도체 기판 및 로봇 부품의 실적 성장과 생산능력 증설 현황은 LG그룹 계열사 간 시너지 및 수직계열화 전략과 직접 연계된다. 다음 서브섹션에서는 LG이노텍, LG전자, LG지주회사 간 가치 전달 구조를 중심으로 계열사 간 협력 체계가 시가총액 증가에 어떠한 영향을 미치는지를 심층 분석할 것이다.
계열사 시너지와 수직계열화: 성장의 촉매 역할
본 서브섹션은 LG그룹 내 계열사 간 시너지 효과와 수직계열화 전략이 사업별 실적 개선에 미친 구체적 영향을 분석하며, OLED 매출 비중 확대와 성장성 강화라는 큰 흐름을 뒷받침한다. 앞서 OLED 비중 확대 및 성장 잠재력 분석과 실적 현황 파악에 이어, 실질적 연결고리로서 수직계열화가 어떠한 시너지 구조를 구축하고 있는지 상세히 설명함으로써 사업 전환과 수익성 개선의 근거를 뚜렷하게 제시한다.
2024년 OLED 매출 비중 변화와 실적 영향
LG디스플레이는 2024년 2분기 OLED 매출 비중이 52%를 돌파하며 전년 동기 대비 10%포인트 이상 증가했다. 이는 OLED 중심의 사업 구조 재편이 가시화되었음을 의미하며, OLED 패널 출하 면적 또한 전분기 대비 23%, 전년 대비 37% 증가하는 등 매출 성장의 주력 동력이 되고 있다.
특히 IT용 OLED 매출 비중이 44%를 차지하여 모바일과 노트북 분야에서 OLED 수요가 확대되며, TV용 OLED 매출은 24%로 형성되어 고부가가치 제품 판매가 강화되고 있다. 이러한 구조 변화는 LG디스플레이가 연속된 흑자 전환에 다가가는 동력 중 하나로 작용한다.
반면 영업손실은 2분기 기준 약 940억원으로 적자 폭을 줄였으나 완전한 흑자 전환까지는 구조조정 및 원가 혁신 활동이 계속 필요하다. 이에 따라 올해 하반기와 2025년에는 판가 안정과 가동률 상승을 통한 수익성 개선이 기대된다.
하반기 OLED 출하량 증가 전망과 성장 동력 점검
LG디스플레이는 2024년 하반기 OLED 출하량이 전 분기 대비 한 자릿수 중반 % 수준의 성장을 예상하고 있다. 주력인 플렉시블 OLED와 폴더블 OLED 수요 증가가 전체 출하량 확대를 견인하는 가운데, 중소형 OLED 출하 비중도 꾸준히 증가하는 추세다.
이는 주요 고객사인 애플의 폴더블 아이폰 출시 및 신제품 라인업 확대와 밀접히 연관되며, 노트북과 태블릿PC 등 IT 제품군 내 OLED 패널 채택 증가 역시 성장세를 주도한다. OLED 패널 평균 단가는 안정적인 수준을 유지하면서 수익성 개선을 견인한다.
이처럼 하반기 출하량 증가세는 LG디스플레이가 OLED 중심 사업 구조 전환을 지속 추진하는 가운데, 실적 턴어라운드의 핵심 모멘텀이며, 특히 모바일과 IT용 OLED 매출 확대가 그 중심에 있다.
2024년 2분기 영업적자 수준 및 회복 가능성 평가
LG디스플레이의 2024년 2분기 영업손실은 약 940억원으로 1분기 대비 적자 폭이 축소되었으나 여전히 적자 구간에 머물러 있다. 이는 비수기 영향과 인력 구조조정 비용, 원자재 가격 상승 등이 복합적으로 작용한 결과다.
그러나 투자자와 증권사들은 사업 구조개편에 따른 OLED 비중 확대 및 원가 개선 활동으로 하반기부터 수익성이 회복될 것으로 기대하고 있다. 특히 OLED 패널 생산 투자비 상각이 내년 하반기 종료됨에 따라 대형 OLED 사업에서 실질적인 손익 개선이 예상된다.
더불어 IT용 OLED 매출 비중 상승과 신제품 출하 증가가 실적 회복을 견인할 추가 요소로 작용한다. 다만 LCD 사업과 TV 시장 수요 부진은 단기 리스크 요인으로 존재하며, 이에 따른 비용 통제와 효율화 전략이 병행되어야 한다.
이와 같은 계열사 간 시너지와 수직계열화 전략의 구체적 실적 효과 분석을 바탕으로, 다음 서브섹션에서는 LG지주회사의 가치 평가 및 주가 할인율 현황을 통해 그룹 전체의 투자 가치와 향후 성장 잠재력을 심층 검토한다.
LG지주 NAV 할인과 배당 전략: 투자 가치 심층 분석
이 서브섹션은 LG그룹 전체 구조 내에서 LG지주회사의 순자산가치(NAV) 대비 주가 할인율 현황과 배당 정책의 실질 투자 매력도를 분석합니다. 또한 최근 경영권 분쟁으로 인해 심화된 주가 변동성의 영향을 평가함으로써, 투자자들이 LG지주 및 계열사에 대한 포지셔닝과 리스크 관리 전략을 세울 수 있도록 실질적인 근거를 제시합니다. 앞서 LG이노텍과 LG디스플레이, 고려아연 등의 개별 실적과 성장 동력이 분석된 상태에서, 본 서브섹션은 LG지주회사의 가치 평가 및 배당 매력 측면을 종합적으로 검토해 투자 판단의 실무적 방향을 안내합니다.
2026년 1분기 LG지주 영업이익 증감과 NAV 할인율 현황
2026년 1분기 LG지주회사의 연결 영업이익은 전년 대비 약 65% 증가하여 약 1조 4천억 원 수준에 달할 것으로 전망되고 있습니다. 이는 핵심 자회사인 LG전자와 LG화학의 실적 회복과 함께 LG CNS의 이익 증가가 주요 원인입니다. 특히 LG전자의 영업이익은 전년보다 두 배 이상 상승하며 LG지주 실적 개선에 가장 큰 기여를 하고 있습니다.
현재 LG지주회사의 NAV는 약 37.5조 원으로 평가되며, 주당 순자산가치는 24만 2,919원 수준입니다. 그러나 2026년 6월 시점의 주가는 14만 6,600원으로, NAV 대비 약 40%가 할인된 상태입니다. 역사적 평균 할인율 57~63%와 비교하면 할인폭이 축소되었음에도 불구하고, 여전히 상당한 할인 여지가 존재하는 것으로 판단됩니다.
이 같은 NAV 할인 현상은 시장에서 LG지주 자회사의 실적 변동성과 경영권 불확실성 등 다양한 요소를 반영한 결과로 볼 수 있습니다. 특히 자회사 간 가치 전달과 시너지 효과에 대한 긍정적 기대가 크지만, 단기 주가에 영향을 미치는 변동 요인도 다수 존재합니다.
배당 정책 강화와 투자 매력도: 고배당 기업의 주주환원 전략
LG지주회사는 2025년 회계연도를 기준으로 배당성향을 64.9%까지 확대하며 정부의 고배당기업 배당소득 분리과세 제도를 충족하고 있습니다. 이 제도는 고배당 실적을 유지하는 기업에 대해 분리과세 혜택을 부여함으로써 고소득 개인 투자자의 수요를 증대시키는 효과를 가져옵니다.
실제로 현재 LG지주회사의 개인주주 비중은 약 6%에 불과하여, 고배당 정책 강화는 잠재적인 개인 투자자 유입과 주주 기반 확대의 주요 요인으로 작용할 수 있습니다. 특히 꾸준한 배당금 지급과 증가 추세는 장기 투자자들에게 안정적인 현금 흐름을 제공하는 한편, 주가 안정성에도 긍정적으로 기여합니다.
배당확대 외에도 LG지주회사는 자회사 가치 회복과 성장 모멘텀에 기반한 중장기적인 배당 정책 지속 가능성을 천명하고 있습니다. 이로 인해 주주환원 정책 강화는 투자 매력도를 높이고, NAV 할인 축소 가능성을 뒷받침하는 핵심 요소로 평가됩니다.
경영권 분쟁 영향과 주가 변동성: 단기 리스크와 투자 전략
LG지주회사는 최근 경영권 분쟁이 자회사들과 그룹 전체 주가 변동성을 높이는 주요 변수로 작용하고 있습니다. 경영권 문제는 투자자들의 불확실성을 증대시키며, 단기적으로 주가의 급격한 등락을 야기할 수 있습니다. 이는 특히 대규모 자본이동이 빈번한 시기에 두드러집니다.
주가 변동성 확대는 투자자들의 심리적 저항을 불러일으키며, 필요할 경우 적절한 리스크 관리 전략을 수립하는 것이 필수적입니다. 예컨대, 포트폴리오 다각화, 손실 제한 매커니즘 도입, 시장 변동성 지표 주기적 검토 등이 이러한 대응 방안으로 권고됩니다.
그러나 경영권 분쟁이 장기적으로 기업가치를 저해한다기보다, 공개시장 내에서 가치 재평가와 지배구조 개선 압력으로 작용한다는 학문적 견해도 존재합니다. 이에 투자자들은 분쟁 진행 상황과 법률적 판결 동향을 면밀히 모니터링하면서, 단기적 가격 변동성과 중장기 기업가치 변화의 균형을 고려한 투자 전략을 설계해야 합니다.
다음 서브섹션에서는 LG그룹 전반의 AI·로봇·에너지 인프라 전환과 시가총액 증가에 대해 다루며, 계열사 간 가치 연계와 시너지 효과가 투자 가치에 어떤 긍정적 요인으로 작용하는지를 구체적으로 분석할 예정입니다.
5. AI·로봇·에너지 인프라 시대의 LG그룹, 투자자에게 제시하는 전략적 시사점
AI·로봇·에너지시대 LG그룹 투자 전략 총정리
이 서브섹션은 LG그룹의 주요 계열사인 LG이노텍과 LG디스플레이, 그리고 고려아연의 성장 동력을 종합적으로 평가하여, AI·로봇·에너지 인프라 시대에 부합하는 투자 전략을 제시한다. 앞선 섹션에서 개별 기업들의 실적과 성장 요인을 다루었으며, 이곳에서는 각 기업의 핵심 사업성과 미래 성장성, 실질적인 투자 시점과 방법론을 종합 분석하여 투자자에게 전략적인 의사결정 기반을 제공하는 역할을 수행한다.
LG이노텍 AI 기판 매출 급증과 실적 영향 분석
LG이노텍은 2026년 1분기 기준 매출 5조5,348억 원, 영업이익 2,953억 원을 기록하며 최근 4년 내 최대 실적을 달성했다. 특히 AI 서버 및 데이터센터용 핵심 반도체 기판인 FC-BGA(플립칩 볼그리드 어레이) 사업부문은 연평균 200% 이상의 고속 성장률을 보이고 있다. 이 사업은 구미 본사 생산라인을 100% 가동하는 상태이며, 신규 생산 거점인 베트남 하이퐁 공장 증설을 통해 공급 능력을 두 배 이상 확대할 계획이다.
AI 반도체 기판은 엔비디아, 인텔, 기타 글로벌 빅테크 기업들로부터 높은 수요를 받고 있으며, 선수금 기반 장기 공급 계약(LTA)이 체결되어 장기적인 매출 가시성이 확보됐다. 이에 따라 기존 광학 솔루션에 제한되었던 매출 및 영업이익 구조가 패키지 솔루션 중심으로 재편되고 있으며, 2027년에는 패키지솔루션 사업이 전체 영업이익의 약 30%까지 기여할 전망이다.
증권사 분석에 따르면, LG이노텍의 AI 반도체 기판 사업부는 삼성전기 MLCC와 유사한 공급자 우위 시장 구조를 형성하며, 단기적 변동성에도 불구하고 중장기적인 실적 상승 및 밸류에이션 확대가 예상된다. 다만 글로벌 IT 수요 둔화, 경쟁사 증설, 고객사의 신제품 출시 지연 등 단기 리스크 요인을 감안하여 분할 매수와 중장기 관점을 유지할 것을 권장한다.
LG디스플레이 OLED 사업의 실적 개선과 내년 흑자 확실성
LG디스플레이는 2025년 말 기준 OLED 매출 비중을 61%까지 확대하며 4년 만에 연간 영업이익 5,170억 원의 흑자 전환에 성공했다. 2026년에도 1분기부터 3개 분기 연속 흑자를 기록 중이며, 특히 모바일·IT용 중소형 및 대형 OLED를 중심으로 사업 구조 고도화가 지속되고 있다.
비수기인 2분기에도 OLED 중심의 출하 증가와 원가 혁신 활동으로 손익 개선이 예상되나, 일부 증권사는 희망퇴직 비용과 지정학적 리스크로 적자 지속 가능성도 제기한다. 그러나 하반기 아이폰 신모델 출시에 따른 모바일 OLED 출하 확대와 대형 OLED 생산라인 감가상각 종료가 실적 개선을 견인할 것으로 보고 있다.
향후 LG디스플레이는 OLED 기술 경쟁력 강화와 제품 포트폴리오를 최적화하여 TV 및 IT 디스플레이 시장 내 입지를 강화할 계획이다. OLED 사업의 내년 흑자 지속과 수익성 향상은 LG디스플레이의 밸류에이션 재평가를 촉진시킬 주요 요소로 작용할 것이다.
다음 서브섹션에서는 금·은 가격 상승과 경영권 분쟁이라는 외부 변수에도 불구하고 고려아연이 어떻게 안정적인 실적 회복과 투자 가치 상승을 실현하는지를 살펴보고, 이를 기반으로 한 투자 및 리스크 관리 전략을 제안할 것이다.
리스크 관리와 다각화 전략: LG 3사 미래 변수와 대응 방안
본 서브섹션은 LG이노텍과 고려아연을 중심으로 주요 리스크 요인과 이에 대응하는 다각화 전략을 분석한다. 앞선 세션에서 각 사별 성장 동력과 실적 회복을 구체적으로 다뤘다면, 이 파트에서는 특히 투자 시점에 영향을 미칠 수 있는 리스크 요인들의 현재 상황과 이에 따른 투자·운영 전략을 제시하는 데 중점을 둔다. LG이노텍의 AI 반도체 기판 사업에서 나타나는 글로벌 수급 변동성 문제와 고려아연의 경영권 분쟁으로 인한 주가 변동성 등 핵심 위협 요소를 면밀히 해체함으로써, 투자자에게 실질적 리스크 관리 및 포트폴리오 다변화 전략을 제공하는 역할을 수행한다.
LG이노텍 AI 반도체 기판 관련 리스크: 글로벌 수급 변동성 최신 현황
AI 반도체 기판 시장에서 LG이노텍은 구미와 베트남 하이퐁을 중심으로 2조 원 이상의 대규모 투자를 진행해 2028년 이후 대량 양산 체제를 구축할 계획이다. 플립칩 볼그리드어레이(FC-BGA) 등 고난도 AI 서버용 기판의 수요가 급증하면서 공급 부족 현상이 지속되고 있으나, 생산설비 구축 및 양산까지 최소 2년 이상 소요되는 시설적 한계는 여전하다.
시장 점유율을 선점 중인 삼성전기, 일본 이비덴, 대만 유니마이크론 등 기존 강자들의 생산 능력도 이미 포화 상태이며, 이는 LG이노텍에게 중·장기적 성장 기회를 제공하면서도 동시에 공급망 불안정성을 높이는 요인으로 작용한다. 글로벌 반도체 시장에서 AI 기판의 공급과 수요 균형은 여전히 미묘하며, 경제성장률 둔화와 지정학적 갈등에 따른 원자재 가격 및 물류 비용 변동도 실적 변동성의 배경이다.
글로벌 금융시장 변동성 확대, 특히 지정학적 리스크 및 원자재 가격 상승에 따른 설비 투자비용 증가는 LG이노텍의 확대 CAPEX 집행 효율성에 대한 부담을 높이고 있다. AI 반도체 시장의 빠른 성장에도 불구하고 단기적인 공급 차질과 비용 증가 리스크가 존재하며, 기술 수급의 불확실성으로 인해 단기 실적 변동폭 확대 가능성이 있다.
투자자 입장에서는 AI 반도체 기판 시장의 본격 성장 속에서도 글로벌 공급망 관리와 비용 통제 문제, 시장 수요의 변동성 등을 면밀히 검토하며 중장기 투자 전략을 수립해야 한다. 공급 부족 현상이 완만하게 해소되기 전까지는 단기 조정 가능성이 상존하며, 다변화된 고객사 확보와 생산 설비의 단계적 확대가 리스크 완화 요인으로 작용한다.
고려아연 경영권 분쟁과 주가 변동성의 최신 동향
고려아연은 올해 1분기 최대 실적을 경신했음에도 불구하고, 지속된 경영권 분쟁과 공정거래위원회의 순환출자 고리 관련 조사로 인해 주가 변동성이 크게 확대되었다. 공정위는 해외 계열사를 이용한 변칙 지분 취득 및 상호주 형성 행위를 탈법 행위로 잠정 판단하고, 최종 제재를 준비 중이다. 이는 경영권 분쟁의 새로운 변곡점으로 작용하고 있다.
분쟁 장기화 과정에서 고려아연은 공개매수 대응과 경영권 방어를 위해 지난 1~2년간 약 2조 원 이상을 투자해 자기주식 취득과 유상증자 등 자본 조달에 나섰다. 이로 인해 부채 규모가 전년 대비 4배 이상 증가해 총부채가 10조 원을 넘는 등 재무구조 부담이 심화되었다. 현금성 자산 역시 단기간 내 2조 원 이상 감소하는 등 현금 유동성에도 위험 신호가 감지된다.
경영권 분쟁 과정에서 사외이사 사임과 임시주주총회, 분리선출 감사위원 선임 등 지배구조 불안 역시 주가에 부정적 영향을 미쳤다. 특히 주요 투자 기관인 국민연금과 해외 기관 투자자들은 거버넌스 리스크에 민감하게 반응, 법적·행정적 절차의 불확실성이 해소되기 전까지 주가 변동성을 촉발시키는 요인으로 작용하고 있다.
투자자는 고려아연 투자 시 경영권 분쟁 관련 이슈를 면밀히 감시하고, 재무구조 악화 가능성, 해외 대규모 사업 추진에 따른 자금 조달 계획 변수를 함께 고려해야 한다. 경영권 안정화 여부 및 공정위 처분 결과가 중·장기 주가 방향을 좌우할 핵심 변수로 작용할 전망이다.
앞서 살펴본 각 사의 성장 동력과 실적 회복 배경을 바탕으로, 다음 섹션에서는 LG그룹 계열사 간 협력 및 수직계열화 전략이 그룹 전체 시가총액 상승에 미치는 영향과 향후 투자 전략을 종합적으로 분석할 예정이다.
투자 시점과 목표주가: 분기별 실적과 OLED 출하 성장 분석
본 서브섹션은 LG그룹 내 핵심 계열사인 LG이노텍과 LG디스플레이의 2026년 실적 및 성장 지표의 분기별 변화를 분석하여 투자 적기를 판단하고, 이를 바탕으로 구체적인 목표주가 전망을 제시하는 역할을 수행한다. 앞선 섹션에서 각 사의 성장 동력과 시장 환경을 분석한 바에 근거해, 본 섹션은 실증적인 데이터 중심의 투자 타이밍과 수익 전망을 제공함으로써, 투자자들이 전략적 의사결정을 할 때 실질적 참고자료가 될 수 있도록 정보를 집약한다.
LG이노텍 2026년 분기별 영업이익 목표 및 AI 기판 성장 영향
LG이노텍은 2026년 1분기에 영업이익 2,953억 원을 기록하며 전년 동기 대비 136% 증가, 컨센서스를 35% 이상 상회하는 실적으로 나타났다. 이는 비수기임에도 불구하고 AI 및 서버용 반도체 기판 사업부문의 가동률 100% 근접과 고수익 제품 중심의 믹스 개선에 기인한다. 특히, 플립칩 볼그리드 어레이(FC-BGA)와 RF-SiP 등 고사양 기판 부문이 실적 상승을 주도하고 있으며, 패키지솔루션 부문 영업이익률은 8.5%에 달하고 있다.
2026년 하반기에는 PC용 CPU 및 AI 가속기 반도체 기판에 대한 공급이 본격화될 전망이며, 글로벌 빅테크 기업 6곳 이상이 신규 고객사로 파악되어 FC-BGA 사업의 수익성이 크게 개선될 것으로 기대된다. 이에 따라, LG이노텍의 연간 영업이익은 1조 원 이상으로 전망되며, 5년 내에는 패키지솔루션 부문의 영업이익 기여도가 광학솔루션 수준으로 확대될 가능성이 높다.
주요 증권사들은 LG이노텍 목표주가를 60만 원에서 150만 원 구간으로 제시하고 있는데, 이는 AI 기판 공급 부족의 구조적 수혜, 아이폰 카메라 모듈의 안정적 매출, 그리고 신사업인 휴머노이드 로봇용 광학 모듈 성장에 기반한 평가이다. 다만, 단일 고객사 의존도 및 반도체 업황 변동성은 단기 리스크로 작용할 수 있으나, 종합 성장성 판단에 있어서는 큰 제한 요인으로 평가되지 않는다.
LG디스플레이 OLED 출하량 증가 및 2026년 분기별 실적 전망
LG디스플레이의 2026년 1분기 실적은 매출 5조5,340억 원, 영업이익 1,467억 원으로 3개 분기 연속 흑자를 기록했다. OLED 매출 비중은 약 60% 수준까지 확대되었으며, 모바일·IT용 OLED 패널 중심의 사업 구조 전환이 본격화되면서 수익성 개선이 지속되고 있다.
하반기에는 중소형 OLED(P-OLED)의 출하 증가율이 10% 이상으로 예상되며, 대형 OLED(W-OLED) 부문은 감가상각비 일부 종료로 원가 경쟁력 강화가 기대된다. 이에 따라 3분기와 4분기에 각각 2,000억 원 이상, 연간 1조 원 이상의 영업이익 달성이 전망된다.
단기적으로는 2분기 계절적 비수기 및 희망퇴직 관련 일회성 비용 반영으로 소폭 영업손실이 예상되나, 이는 구조적 악화가 아닌 일시적 요인에 그친다. OLED 중심 사업 전환 및 아이폰18 신제품 출시 효과로 하반기에는 수익성 회복과 실적 턴어라운드가 명확하게 나타날 전망이다.
주요 증권사 목표주가는 1만2천 원에서 1만7천 원 사이로 제시되고 있으며, OLED 사업 확대에 따른 장기 성장성과 북미 전략 고객사의 프리미엄 모델 공급 증가가 가격 상승 요인으로 작용한다. 다만 LCD 사업의 수익성 제한과 시장 수요 변동성은 리스크 요소로 상존한다.
고려아연 은 판매량 증가와 영업실적 개선 연결
고려아연은 2026년 1분기 은 판매량이 594톤으로 전년 동기 대비 16.4% 증가하여 영업실적 개선에 긍정적인 영향을 미쳤다. 은은 주요 수익원 중 하나로서 판매량 증가가 안정적인 매출 확대와 수익성 강화에 기여하며, 경영권 분쟁 등 외부 변수에도 불구하고 실적 방어력을 높이고 있다.
다음 서브섹션에서는 기업별 성장 동력을 종합하여 LG그룹 전체의 투자 전략과 리스크 관리 방안을 구체적으로 제시함으로써, 본 실적 분석과 목표주가 전망을 바탕으로 한 실질적 투자 방향을 심층적으로 도출할 것이다.
결론
LG이노텍, LG디스플레이, 고려아연은 각기 AI 반도체 기판, OLED 중심 사업 재편, 금·은 가격 상승이라는 뚜렷한 성장 동력으로 실적 회복과 시장 가치 제고를 이루고 있습니다. LG이노텍의 AI 기판 사업은 안정적인 고객 기반과 단계적 증설 투자로 연평균 200% 이상의 고성장 궤도에 올라섰으며, 2027년에는 패키지솔루션 사업의 영업이익 비중이 광학솔루션 수준에 도달할 전망입니다. LG디스플레이는 OLED 사업부문 감가상각 종료와 IT·모바일 중심 고부가 제품 확대로 연속 흑자를 지키고 2026년 내 완전 흑자 전환을 완성할 것입니다. 고려아연은 금·은 가격 급등과 판매확대로 1분기 역대급 실적을 기록했으나, 경영권 분쟁과 재무 부담이라는 명확한 리스크를 직시하며 투자자 대응이 요구됩니다.
단기 내 글로벌 경기 둔화, 반도체 시장 변동성, TV·LCD 시장 수요 위축, 경영권 불확실성은 각 사의 밸류에이션과 주가에 제한 요인으로 작용하고 있으므로, 투자 결정 시 리스크 관리가 필수입니다. 그러나 이들 변수들이 성장의 본질적 동력을 훼손하는 수준은 아니며, 오히려 기술 혁신과 시장 점유율 확대, 효율적 자본 집행을 통해 중장기 기업가치 상승을 견인할 전망입니다.
투자자들은 LG이노텍의 AI 기판 사업과 LG디스플레이의 OLED 중심 사업 구조 변화에 중점적 관심을 두고, 고려아연의 경영권 분쟁과 재무 안정성 리스크를 면밀히 모니터링해야 합니다. 이와 더불어, 성장세 가속화 시점에 맞춰 분할 매수, 손실 제한, 투자 다각화 전략을 병행하는 명확하고 단호한 투자 프레임워크를 구축해야 합니다. LG그룹의 3대 핵심 계열사들은 AI·로봇·에너지 인프라 시대를 선도하는 경쟁우위 기업으로서 중장기 투자자의 포트폴리오에서 핵심 역할을 분명히 수행할 것입니다.
References
- KB증권 "LG이노텍, 2분기 '깜짝 실적' 전망…목표가 200만원" | 연합뉴스
- AI 슈퍼사이클 효과…삼성전기·LG이노텍 2분기 실적 훈풍 | 연합뉴스
- AI 공급망서 자리 굳힌 삼성전기·LG이노텍… “MLCC·기판·로봇 부품 동시 점화”
- ‘팀쿡의 마지막 선물’ 받아든 LG이노텍…아이폰 교체수요에 수혜 - 매일경제
- AI 기판 타고 로봇까지 … LG이노텍, '1조 클럽' 입성 본궤도 | 뉴데일리
- lg이노텍 주가 전망 및 목표주가 : 카메라를 넘어 AI 반도체 FC-BGA 기판 대장주 - VALUE INFO
- 피지컬 AI로 뭉친 '원팀 LG'… 5개월만에 시총 56조 불렸다
- LG이노텍, 1분기 전장 투자 76% 늘렸다… 보고서엔 '로봇·AI' 강조
- 고려아연, 역대 최대 실적에 증권가도 주목…수익성 레벨업 기대감↑
- 철강산업
- LG디스플레이, 경쟁 압박과 주가 하락에도 불구하고 투자 회복이 기대되는 시점
- LG디스플레이 (034220) 주가전망, 목표주가 - 25.06.27.
- [LG그룹 분석]③ 고강도 '사업구조 재편' 수익성 회복 집중
- 고려아연 목표주가 주가 전망 분석
- LG : 요즘 LG 그룹주가 난리치는 이유 : 네이버 블로그
- LGD, 4분기 연속 흑자 눈앞…OLED 체질개선 시험대 오른다 : 네이트 뉴스
- LGD, 4분기 연속 흑자 눈앞…OLED 체질개선 시험대 오른다
- 만년 저평가 뚫고 불기둥…LG의 시간이 왔다 [스페셜리포트]
- LG그룹, AI·전장·ESS 전면에…계열사 성장축 재편 속도
- [K-TECH 글로벌 리더스] 〈LG그룹④〉AI 반도체 영역 파고드는 LG이노텍… 카메라모듈·반도체기판 투톱 전략
- [AI 밸류체인 확산③] 다시 보니 반도체패키징 회사…LG이노텍 '재조명'
- 고려아연 주가 전망 & 주가 상승 이유는? (목표주가+배당금 정보)
- 엘지이노텍 주가 흐름과 실적 변화를 보는 법
- PDF [Lg디스플레이]Oled 비중 52% 돌파... Lg디스플레이 사업 구조가 바뀌고 있다(2024년_2q)
- LG이노텍 주가 | 1Q 영업이익 136% 증가·FC-BGA 5년 내 광학 수준 목표 투자 포인트
- ‘AI 특수’ 반도체 부품사 ‘방긋’… 유리기판시장 쟁탈전도 본격화
- HBM 다음은 기판…삼성전기·LG이노텍 나란히 1조클럽 가시권 : 네이트 뉴스
- LG이노텍, 구미 이어 베트남에도 반도체기판 공장…생산 이원화 나선다 | 경제일보
- 'AI 반도체 광풍' 올라탄 LG이노텍, 증권사 목표가 185만원까지
- 'AI 반도체 광풍' 올라탄 LG이노텍, 증권사 목표가 185만원까지 : 네이트 뉴스
- KB證 “LG이노텍, 기판 사업이 ‘제2의 메모리’될 것⋯목표가 160만원” - 이투데이
- 초고속 황제주 된 LG이노텍···"160만원까지 열렸다" - 뉴스웨이
- "LG이노텍, AI 기판 품귀 수혜…목표가 160만원 제시"-KB
- PDF 2025 DB하이텍 기업가치 제고 계획 - dbhitek.com
- 高금리의 뉴노멀화 ⋯글로벌증시대혼란
- PDF LG전자 2024년 전장 (066 - ssl.pstatic.net
- PDF Result Comment( LG전자 1Q 실적 양 - stock.pstatic.net
- LG Display Co., Ltd.
- 'LG디스플레이=낙폭 과대'…증권가 전망 이유는 - 오피니언뉴스
- [LG디스플레이]패널 업황 바닥 통과하나? LG디스플레이, 하반기 하이엔드 OLED 확대 전략(2024년_1Q)
- LG디스플레이, 4년만에 흑자전환…"OLED 매출 비중 61%" < IT일반 < 전자·ICT·게임 < 산업 < 기사본문 - 데일리한국
- [IB토마토]LG디스플레이, 4년 만에 웃었지만…재무 부담은 여전
- '경영권 분쟁' 고려아연, 호실적 불구 재무구조 시험대
- Progress Report on Value Up Plan
- ’경영권 분쟁’ 고려아연, 호실적 불구 재무구조 시험대 By EBN
- '경영권 분쟁' 고려아연, 호실적 불구 재무구조 시험대 - 이비엔(EBN)뉴스센터
- '경영권 분쟁' 고려아연 vs 영풍...영업이익 17배 차이 왜? - 한국금융신문
- 1분기 영풍 영업이익 270억 흑자전환에도… 6900억 고려아연과 ‘24배’ 차이
- 고려아연, 1분기 영업익 7461억 '사상 최대'…전년비 175%↑
- 고려아연, 분기 사상 최대 규모 기록…26년 넘게 영업흑자 - 아시아투데이
- 고려아연 실적 '또 신기록' 전망…증권가 잇단 호평 < 산업일반 < 산업 < 기사본문 - 데일리한국
- 고려아연, “분기 최대 실적 이어간다”…2026년 영업익 2兆 전망 - 페로타임즈(FerroTimes)
- Sunoco (NYSE:SUN) - 주식 분석 - Simply Wall St
- 에프앤가이드 상장기업분석
- Target Corp (TGT) AI Stock Analysis | Smart Price Targets & Insights - TipRanks.com
- Palantir Technologies Inc. (PLTR) Q1 FY2026 earnings call transcript
- PLTR Earnings Call Transcripts - Palantir Technologies Inc.
- PDF Presentation Investor Relations Q4 2025
- 삼성전기 완전 분석 — AI 슈퍼사이클의 핵심 수혜주가 된 이유 (2026)
- Alphabet Stock Analyst Targets Surge as SpaceX Deal Confirms AI Compute Supply Crunch
- PDF Q1 2026 8-K - Exhibit 99 - investors.pepsico.com
- Alphabet investor presentation: June 2026
- 알체라, 1분기 매출 134.6% 급증···구독형 신원인증·Physical AI 데이터 수주 확대 견인 < 중기/벤처 < 기사본문 - 이넷뉴스
- 2026년 1Q 반도체 장비 매출, 56조 넘기며 '역대 최대'
- 세계의 AI 칩셋 시장 규모 및 점유율 분석 – 성장 동향 및 전망 (2026년 – 2031년) – H&I글로벌리서치
- [실적+] 그린생명과학 1분기 매출 107억 vs 그린케미칼 매입 45억...양준화 대표의 같은 거래, 다른 숫자 - 녹색경제신문
- 삼성전기, 2026년 1분기 경영실적 | 뉴스 | 뉴스룸 | 삼성전기
- 이수페타시스 주가 전망, 목표가 19만 원 상향 이유와 실적 분석
- [단독] LG이노텍, 3년 만에 '영업익 1조' 재입성 -> AI가 끌고 기판이 밀었다 => "피지컬 AI가 먹거리" 문혁수 호, 고부가 포트폴리오로 '퀀텀 점프' 시동
- "이제는 우주다" 대덕전자, 스페이스X 공급망 합류에 주가 '수직 이착륙' = CANSLIM이 찍은 대덕전자, 1분기 흑자전환에 우주 테마까지 '더블 호재'
- 코리아써키트, 소캠2 출하+브로드컴 FC BGA 진입…AI 수혜 본격화 - 데이터투자
- [종목 포커스] 대덕전자, 기판 사이클이 다시 열린다…주가 탄력 받을까
- KRX — 트레이딩뷰의 트레이딩 아이디어 — TradingView
- [대신증권] LG전자, 전장 사업 흑자 전환 전망...'매수' - 한국증권
- 제이스텍(090470)
- 체질 개선 이룬 LG디스플레이, OLED 매출 비중 61% 돌파하며 '흑자 전환'
- "올해는 상반기도 흑자 전환"…LG디스플레이, OLED로 수익성 개선 '속도' : 네이트 뉴스
- 체질개선 통했다… LG디스플레이, 연간 영업익 흑자전환 기대감 - 머니S
- LG디스플레이, 4년 만에 흑자 낸다 … 파주 OLED 투자 '숨통' | Save Internet 뉴데일리
- 덕산네오룩스, OLED 소재 호조에 실적 개선 지속 - 한국증권
- PDF 2023.04.05(수) Signal Report "이차전지는 이제 하차감을 느낄 때"
- 에프앤가이드 상장기업분석
- HB테크놀러지, OLED 설비 투자 기대감 속 3,700원 보합권 유지 : 금융 : 재경일보
- 덕산네오룩스(213420)
- PDF 2026년 04월 24일 금요일 - money2.daishin.com
- 이제 그는 OLED맨이다…정철동 LG디스플레이 사장 [CEO 라운지]
- 아이씨디 (Feat. OLED장비주 선봉장 아이싸다!) : 네이버 블로그
- LG디스플레이 주가 전망 2026년, 지금이 바닥일까 반등일까?
- LG디스플레이 2025년 4분기 실적발표 컨퍼런스콜 전문 - 디일렉(THE ELEC)
- 금호석유화학 (011780)
- PDF Kiet_경제ᆞ산업_전망_2026-01(1)_2026년_하반기_경제산업_전망
- 은 가격, 추세, 차트, 지수, 뉴스 및 전망
- PDF 남광토건
- [SMM Analysis] nickel prices hit 4-year low in H1 2025, and downside risks persist in H2 - Shanghai Metals Market (SMM)
- 세계의 은 시장 규모 및 점유율 분석 – 성장 동향 및 전망 (2026년 – 2031년) – H&I글로벌리서치
- 은: 가격 이력 및 과거 데이터 (현물 | oz t)
- “지금 투자해도 될까?”…‘은’ 시세 상승, 투자 전 리스크 확인해야 < 경제 < 뉴스 < 기사본문 - 충청신문
- 은 투자 방법, 금보다 높은 수익률? 조용하게 3배 더 오르고 있었습니다 — 2026 전망·실물·은통장·ETF - Orbit Blog
- PDF 중국, 인도네시아 및 대만산 스테인리스강 평판압연 제품에 대한 덤핑방지관세부과 및 가격약속 종료재심사(1차) 최종판정
- out_2026년하반기포럼 표지
- 문혁수號 LG이노텍, 미래 신사업 확장 '광폭행보'
- Samsung Electro-Mechanics, LG Innotek Shares Surge on AI Chip Boom and Strong Growth Outlook
- 삼성전기, LG이노텍 'AI반도체' 성장세에 실적, 주가 고공행진
- Samsung Electro-Mechanics, LG Innotek Shares Surge on AI Chip Boom and Strong Growth Outlook : 네이트 뉴스
- 나무가(190510): 스마트폰의 눈에서 로봇의 뇌로: 나무가(NAMUGA)의 기술적 도약과 삼성 로봇 생태계 편입 전망
- ‘4분기 실적 기대’ 삼성전기·LG이노텍…로봇 산업 준비 박차
- '모바일 넘어 로봇으로' LG이노텍, 포트폴리오 확장 이어간다 - 한국금융신문
- [급락주 핵심체크] 넥스트칩, 로봇향 센서 매출 본격화로 주가 하락세 멈출까 < 급등·급락주 탐구 < 코스닥 < 인베스트먼트 < 기사본문 - 데일리인베스트
- 나무가, 비전 센싱 기반 신사업 강화…“2027년 매출 6000억 이상” - 전자신문
- 메모리 다음은 '반도체 기판'…LG이노텍, 2조원 공격 투자 : 네이트 뉴스
- 메모리 다음은 '반도체 기판' … LG이노텍, 2조원 공격 투자 - 매일경제
- 메모리 다음은 '반도체 기판' … LG이노텍, 2조원 공격 투자
- PDF [삼성전기]Ai 반도체 시대, 삼성전기 수혜 본격화...ai 가속기 기판 매출 2025년 본격화(2024년_4q)
- 씨앤지하이테크 주가 전망 — 영업이익 91% 증가, 유리기판까지 담았다
- [삼성전기] 삼성전기, AI 서버 수혜 본격화… 주가 더 갈까(2026년_1Q)
- [기가비스](기가비스) 다시 돌아올 투자 사이클
- 제이앤티씨 "반도체 유리기판 상용화 논의 중" < 산업 < 기사본문 - 디지털투데이 (DigitalToday)
- 제이앤티씨, 'NHIS Korea Corporate Day 2026'서 TGV 성과 공개 - 뉴스타운
- HBM 시장 영향 분석, 반도체 수혜주 흐름 정리
- AI 열풍 이끈 반도체주 급락, 전망은 여전
- HBM·메모리 이어 기판도 품귀…빅테크 "돈 댈테니 물량 달라" : 네이트 뉴스
- HBM·메모리 이어 기판도 품귀 … 빅테크 "돈 댈테니 물량 달라"
- HBM·메모리 이어 기판도 품귀 … 빅테크 "돈 댈테니 물량 달라" - 매일경제
- South Korea Plans Major AI Investment Project Amid Chip-Driven Tax Windfall
- 반도체 공급수요 균형 시장 가격 정책 동향
- 코스피 변동성 역대급 급등, 이란 전쟁 때보다 더 위험한 이유는? 지금 주목해야 할 투자 전략 총정리
- 사 업 보 고 서
- "한국 OLED에 정책지원 필요…R&D 늦추면 중국에 또 역전당해" | 연합뉴스
- PDF 2024 3Q Interim Business Report_vf
- 덕산네오룩스 주가 전망-배당금-덕산네오룩스 목표주가-26Q1 실적
- PDF 2 0 2 3 . 1 2 . 2 1 ( 목) S i g n a l Re p o r t
- PDF 대제목 - stock.pstatic.net
- 삼성전자 (005930)
- 분 기 보 고 서 - 상장공시시스템(KIND)
- 선익시스템(171090) 종합 주식 분석 리포트
- 이엠앤아이(083470)
- PDF The Relationship Between the Rights Issue Terms and Post-Issue Stock
- PDF 0001321655-25-000022
- Semtech (NasdaqGS:SMTC) Stock Forecast & Analyst Predictions - Simply Wall St
- [플레인바닐라 경영권 분쟁] 보상용 스톡옵션, '경영권 분쟁' 무기 됐나
- 분쟁에 발목 잡힌 한미약품 주가… "올해는 다르다"
- PDF 고려아연 사례로 살펴본 경영권 분쟁과 기업지배구조에 대한 고찰*
- Semilux International Ltd. (SELX.F) 경영진 분석 - Simply Wall St
- [격랑의 알로이스]② 경영권 할인매각…'미래산업'에 쏠린 눈
- [지배구조 분석 | 알로이스] 주총 전 극적 합의, 기존 핵심주주 지분 매각
- South Korean (KOSPI) Capital Markets Industry Analysis
- PDF 전기전자
- 삼성전기 : AI 패러다임 최대 수혜. 전자부품 '슈퍼사이클' 진원지 : 네이버 블로그
- 대덕전자, FC-BGA 사업 날개 달았다…업황 반등에 투자 재개 - 디일렉(THE ELEC)
- 기판 공급 절벽이 온다 : FC-BGA, 삼성전기가 핵심이다 : 네이버 블로그
- AI 반도체 붐에 기판도 공급난…K-기판, 잇달아 증설 나선다
- LG이노텍, 베트남 반도체기판 공장 증설…3조 사업 키운다
- AI 숨은 주역 '고부가 반도체 기판'… 삼성전기·LG이노텍 전면전 - THE Biz(더비즈)
- LG이노텍, 베트남에 반도체 패키지 기판 신공장 투자…'생산지 이원화' 첫 걸음
- 심텍(222800)
- PDF PowerPoint 프레젠테이션
- HYDROGEN TECHNOLOGY
- 오픈엣지테크놀로지 IR Book_260312_F.pdf
- 일반 항공 시장 규모, 점유율 | 성장 보고서 [2034]
- PDF 유안타증권20250922f
- [코스피-자동차] 현대모비스 기업 분석
- 삼현(437730)
- 현대위아, 열관리·로봇 등 신사업이 주가 재평가 견인... 목표가↑-신한 - 인포스탁데일리
- [K-자동차 밸류업 체크] 매출 8조 현대위아의 이익은? ‘부품사의 굴레’ - 생생비즈플러스
- 카메라모듈·반도체기판 호조…LG이노텍, 4Q 매출 '역대 최대' - 딜사이트
- [Why&Next]공정위, '상호주 꼼수' 고려아연의 순환출자 제재 착수…'최윤범 체제' 드디어 흔들리나
- [Why&Next] 공정위, '상호주 형성' 고려아연 순환출자 제재 착수…경영권 분쟁 변곡점되나
- 공정위 심사 오른 고려아연…해외 계열사 활용 구조가 변수 |
- '분식회계 중징계' 고려아연, 6%↓…장중 110만원 깨져[핫종목]
- 고려아연 100%·영풍 60%…엇갈린 성적표에 '지배구조' 새 쟁점 < 산업·재계 < AP경제 < 기사본문 - AP신문 | 온라인뉴스미디어 에이피신문
- PDF 단지합동재건축 - pdf.etoday.co.kr
- 고려아연 사외이사 4명 공석에 임시주총 변수…경영권 분쟁 고개 < 경제일반 < Industry < 기사본문 - 대한데일리
- LG디스플레이, CAPEX 축소 수익성·재무구조 개선 진입 - 한국증권
- www.lgdisplay.com
- 에프엔에스테크(083500)
- LG디스플레이, 中광저우 OLED 법인에 513억 투자…체질개선 가속 < IT일반 < 전자·ICT·게임 < 산업 < 기사본문 - 데일리한국
- LG디스플레이 주가 전망: OLED 흑자 전환과 향후 투자 포인트 완벽 분석 [1]
- LG디스플레이 삼성증권 리포트 분석(26.01.19.) : OLED 전환 가속화 - STOCK REPORT
- ② 디스플레이, OLED 승부수...4년 만에 흑자 ‘터치’
- 삼성전자, 삼성D 대신 LGD와 OLED 협업 강화한 이유 - 뉴스톱
- PDF On the Way Together with Society to Green - k-esg.org
- 기업자문변호사가 제안하는 법률리스크 관리 (안전한 법인 운영을 위한 기업자문의 역할)
- [칼럼] 중소기업 자사주 매입의 명분과 함정
- PDF 외환거래 및 외환환산손익
- [칼럼] 절세와 경영권, 두 마리 토끼를 잡는 자사주 활용의 기술
- PDF Sk주식회사 지배구조헌장
- PDF Hanwha Aerospace
- (주)차바이오텍
- Hanwha Aerospace - Sustainability Report 2024
- 다올투자증권 이병철 회장 지분율 30% 근접…분쟁 후 첫 직접 매수 - 넘버스
- PDF 가전산업의 가치사
- 이엘피(A063760) | 기업개요 | 기업정보 | Company Guide
- 아나패스(A123860) | 기업개요 | 기업정보 | Company Guide
- 피엔에이치테크(A239890) | 기업개요 | 기업정보 | Company Guide
- 제이아이테크 주가 전망-2026년 배당금-전구체 관련주인데도 소외 이유
- Collaborative Robot - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)
- [전기차 전환을 넘어 모빌리티 혁명으로 (12)] LG그룹, 근육에서 두뇌까지.. 피지컬 AI 주도권 잡기 위해 박차(上)
- Robots Outpace Cars: RoboSense's LiDAR Shipments Surge 1,458.8% | IBTimes UK
- 산업을 바꾸는 눈, AI 비전 관련주 총정리 👀
- Vision Ai Market Market Size, Share & Forecast 2024-2034 | Reports and Data
- 차량에서 로봇으로…현대모비스 ‘피지컬AI 부품기업’ 변신
- 삼성전기, LG이노텍 'AI반도체' 성장세에 실적, 주가 고공행진 : 네이트 뉴스
- AI Sensor Industry worth $43.78 billion by 2032
- 글로벌 대형 스크린 텔레비전 기술 시장 규모, 점유율, 산업 동향 및 글로벌 예측(2026-2034년)
- SK브로드밴드도 고객 귀책 AS 출동비 약관 명시…IPTV 3사 모두 운영
- Company Update LG전자 (066570) - ibks.com
- Video Streaming Market Size, Share & Growth Report 2034
- What are the Porter's Five Forces of LG Electronics?
- 유료방송 침체 장기화…규제 개선 목소리 커져 : 네이트 뉴스
- [PDF] 인지디스플레(037330) - 네이버
- 2024년 광고 시장 결산 및 2025년 전망_1
- LG이노텍 2026 목표주가 전망 총정리
- [LG이노텍] 2026Q1 재무 분석 — PER 82배·FC-BGA·애플 카메라 수치 총정리
- “LG이노텍, 내년 신사업 본격화에 따란 외형 확대·수익성 개선 기대”<하나證>
- LG이노텍 주가전망, 뭐하는 기업이길래 1분기 영업익 136% 폭증·목표주가는 (2026)
- PCB 폴더블폰, AI 수혜 찾기 Overweight
- [리포트 브리핑]LG이노텍, '2026년 하반기 전망' 목표가 1,500,000원 - 신한투자증권 : 네이트 뉴스
- LG 이노텍
- LG이노텍 (011070)
- 스튜어드십 코드 도입이 불러올 나비효과
- 고려아연, 주주권익·이사회 독립성 강화…지배구조 지표 ‘만점'
- 고려아연 지배구조 지표 준수율 ‘100%’…경영권 분쟁벌이는 영풍은?
- PDF 배당정책의 변화와 한국 증시
- 지배구조 핵심지표 준수율... 고려아연 100% 충족, 영풍 60% | 스타뉴스
- 지배구조 핵심지표 준수율…고려아연 100% 충족, 영풍 60% 수준 : 네이트 뉴스
- 고려아연 지배구조, 상장사 최상위 수준인데…영풍은 핵심지표 15개 중 6개 미준수
- 영풍, 고려아연 지배구조 개선 요구 불구… 지배구조 핵심지표준수율 고려아연 100% vs 영풍 60% - 전자신문
- 고려아연, 지배구조 핵심지표 모두 충족…“상장사 최상위 수준”
- 슬라이드 1
- 2012년 설립. 2022년 코스닥 상장
- [급락주 핵심체크] 아이씨에이치, IT OLED용 복합소재 공급으로 주가 반등? < 급등·급락주 탐구 < 코스닥 < 인베스트먼트 < 기사본문 - 데일리인베스트
- [급락주 핵심체크] 피엔에이치테크, OLED 소재 매출 감소로 올해 실적 정체? < 급등·급락주 탐구 < 코스닥 < 인베스트먼트 < 기사본문 - 데일리인베스트
- AI GPU 시장 규모 | 2026~2035년 예측
- AI GPU Market Outlook 2026-2034
- AI 인프라 시장 성장율 CAGR 18.01% |점유율(2035년)
- 기가비스 (420770)
- AI 붐에 힘입은 반도체 패키징용 글라스 코어 기판 시장, 2032년 5억 7,200만 달러 규모로 성장
- 삼성전기, ‘AI칩 부품망’ 日 독점 깨고…AMD·아마존 이어 빅테크 동맹 확장 | 서울경제
- 네오티스 현대차증권 리포트(26.01.20.) : 글로벌 쇼티지에 따른 재평가 – Stock Issue Service
- 온디바이스 AI 관련주, '맑음' 에이디테크놀로지·제주반도체·HPSP·삼성전기... '흐림' 노타·에이팩트 < 핫이슈 < 사회 < 기사본문 - 현대경제신문
- 반도체 패키지 기판 시장 동향 및 전망 2035
- [IB토마토] LG전자, 최대 매출에도 웃지 못한 이유…수익성·현금 모두 줄었다
- LG Innotek Co BCG Matrix Analysis
- “서울반도체, 3개 분기 연속 적자…변화 필요”<대신證>
- Display Market Report: Size, Growth, Trends & Forecast (2025–2033)
- LG Display (LPL) - A Bright Future or a Faded Screen?
- PDF 위지트(0 - Naver
- [위기의 상장사] 무상감자 효과 끝났나…인베니아 다시 '상폐 사정권' - 딜사이트
- HB테크놀러지 주가 전망-HB테크놀로지 목표주가-유리기판 테마주
- 정철동 취임 2년, '생존'에서 '성장'으로 '턴어라운드'한 LG디스플레이 - 스마트에프엔
- 삼성전자의 해외 인력 감축과 산업 내 주요 경쟁력 변동 사항
- PDF 목 차 - images.samsung.com
- 사 업 보 고 서
- RFHIC분기보고서2025.11.14.pdf
- RFHIC분기보고서2025.05.15-1.pdf
- SK하이닉스 배당금 조회 방법 배당일 지급일 기준일 2026 총정리 - StoryArena
- 한진중공업홀딩스 주식 배당 기록- Investing.com
- 한국쉘석유 주식 배당 기록- Investing.com
- 삼성전자 배당금 주당 금액 예상 및 확인 방법 (2026년 최신 정보)
- 삼성전자우 배당금 언제 얼마나? 지급일·분기별 금액 한눈에 정리
- 재무정보 - Samsung SDS
- iM證 "LG디스플레이, 일회성 비용에 2분기 부진 전망…목표가 '유지'" | 아주경제
- OLED, 모니터·車로 확산…삼성D·LGD 실적 기대김 'UP' [디스플레이다] : 네이트 뉴스
- 삼성전자·LG전자, ‘월드컵 특수’에 1Q TV 출하량 늘었다 - 시사저널e
- 86조 車 디스플레이 잡아라…삼성·LG 주도권 경쟁 : 네이트 뉴스
- LGD "4300만대 게이밍 시장 잡는다" … DFR·BFI로 OLED 초격차 | 뉴데일리
- 글로벌 Tech
- PDF LG디스플레 - rdata.kbsec.com
- LG디스플레이 (034220) 주가전망, 목표주가 - 26.04.30.
- PDF 한국투자증권20190604f
- 화학·배터리 부활하나…LG화학 2분기 실적 반등 유력
- 화학·배터리 부활하나…LG화학 2분기 실적 반등 유력 : 네이트 뉴스
- 석화 업계 반짝 흑자 끝?…고환율에 역래깅까지 '이중고'
- 씽크풀 : 바이오노트(377740)밀릴때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략.
- 피델릭스 주가 전망-피델릭스 1분기 실적 분석-중국 기업
- LG화학, 화학 업황 둔화에도…배터리 소재 회복 ‘유효’ - 비즈트리뷴
- [IB토마토] (크레딧시그널)두산퓨얼셀, 매출은 늘어도 수익성 회복 제자리
- SK이노베이션 주가 전망: 배터리(SK On) 회생 전략과 정유·신사업 가치, 2025년 투자전략 총정리
- '新성장 4.0 전략' 추진계획
- IPTV 방송산업 현황과 전망
- [산업 HOT 뉴스] KG에코솔루션, 대형 정유사 ‘품질 장벽’ 뚫어…‘수백 톤 초도 물량 전격 공급’ < 산업 < 비즈니스 < 기사본문 - 비즈월드
- PowerPoint 프레젠테이션
- GENIANS INVESTOR RELATIONS 2025
- [i-point] 아이씨티케이, 글로벌 빅테크향 K-보안칩 양산 시작
- [Issues&Trends] 롯데에너지머티리얼즈 주가 전망 - Encyclopedia-K
- 토비스 IR자료 260115.pdf
- [IPO 그 후] 동인기연, 필리핀 현지 '텐트 생산' 법인 설립
- 에스씨디, 환율급등에도 영업이익
- PDF SK하이닉스 - rdata.kbsec.com
- 현대모비스 주가 전망 2탄-26Q1 실적-현대모비스 목표주가
- SK하이닉스 2026년 1분기 실적 총정리: 성장률·HBM 공급 부족·세계 시장 위치
- 상장제약사, 1분기 영업이익률·순이익률 엇갈리는 행보
- 상장제약사, 1분기 영업이익률·순이익률 엇갈리는 행보 - 의학신문
- 엠게임, 1분기 영업익 32억원…전년比 51%↓ < 게임 < 전자·ICT·게임 < 산업 < 기사본문 - 데일리한국
- [서치 e종목] 바텍, 선진시장 지배력 확대로 2분기 매출↑전망…주가 향방은? < 코스닥 < 인베스트먼트 < 기사본문 - 데일리인베스트
- 바디텍메드, 2026년 1분기 영업이익 68억400만원… 전년 동기 대비 15.79% 감소 < 공시 < 산업 < 기사본문 - 디지털투데이 (DigitalToday)
- HD한국조선해양 2026년 1분기 실적발표 공시 완전분석 — 시가총액·주가전망 총정리
- 포스코DX, 1분기 영업이익 36억5800만원…전년 동기 대비 84% 감소 | 디지털투데이
- 에이비프로바이오 주가 전망 2026: 목표주가와 실적, 배당률 및 지급일 분석 5가지 핵심 포인트
- PDF 배당변화와 미래 수익성 예측
- 배당 분석 방법 | InvestHub
- Dividend Policy Analysis for Equity Analysts
- SK리츠 주가 전망 2026: 실적 분석과 배당금 지급일, 목표주가 5가지 포인트
- 유에스티 주가 전망 2026 배당금 지급일과 목표주가 분석 5가지 포인트
- 사회책임투자 개념 및 국제 동향
- PDF Geopolitical Risk and IPO Outcomes
- Factors Influencing Stock Market Volatility
- PDF Dynamics of REIT Returns and Volatility Analyzing Time-Varying Drivers Through an ...
- 대학생을 위한 실용금융 제4판
- PDF Master Thesis Financial Economics
- PDF World Bank Document
- Kakao Faces Strike Threat as Labor Union Demands Profit-Sharing Amid Sector-Wide Worker Activism