2025-2026년 서울 아파트 시장 진단: 거래 절벽과 공급 불균형이 촉발한 양극화와 구조 변화
목차
요약
2025년부터 2026년까지 서울 아파트 시장은 거래량 급감과 전세 매물 급감이라는 전례 없는 위기에 직면하였다. 특히 6·27 부동산 대책 이후 거래량은 최대 76.7%까지 폭락하였고, 전세 시장에서는 전년 대비 약 30%의 매물이 급감해 역대 최저 수준에 도달하였다. 이와 함께 강남3구와 외곽 지역 간 가격 격차는 3배에 육박하며 시장 양극화를 심화시켰다.
이러한 현상은 강화된 금융 규제, 다주택자 양도세 중과 유예 종료, 그리고 고령 인구 증가로 인한 주택 매도 압력 약화가 복합적으로 작용한 결과로 드러난다. 전세 공급 부족은 월세 전환 가속화와 임차인 부담 증가로 이어지고, 인구 이동 또한 경기권 중심으로 가속화되면서 서울 내 지역별 수요 양극화를 심화시켰다. 따라서 단기적 거래 절벽과 장기적 공급 부진이 결합해 서울 주택시장의 구조적 불안정성이 명확해졌다.
시장의 안정화를 위해서는 신속한 공급 확대, 금융 및 세제 정책의 균형 조정, 고령층 주거지원 강화가 반드시 실행되어야 하며, 현 상황을 방치할 경우 양극화 심화와 주거 불안 가중은 불가피하다. 본 리포트는 통합적 시장 진단과 현실적 대응 방향을 제시하였다.
서론
서울 아파트 시장은 국내 부동산 시장의 심장부로서, 2025년부터 2026년에 이르는 기간 동안 급격한 변화를 겪고 있다. 그간 안정적이라 평가되던 거래량이 규제 정책과 인구 구조 변화의 영향 아래 사상 유례 없는 절벽 현상을 빚었고, 전세 시장은 매물 품귀와 가격 급등이라는 구조적 불균형에 직면하였다. 이 시기의 시장 변화는 단순한 조정이 아닌, 서울 주택 시장의 본질적 재편을 숙고하게 만드는 중대한 변곡점이다.
특히 정부의 6·27 부동산 정책과 10·15 대책을 중심으로 한 금융 규제 강화는 단기적으로 거래량을 격감시키며 투자 수요를 위축시켰다. 동시에 다주택자에 대한 양도소득세 중과 유예 종료가 임박하면서 시장 내 매물 출회 및 매도 전략에도 큰 영향을 미쳤다. 집값 양극화와 함께 전세 시장의 공급 부족 현상은 주거 안정성의 심각한 위협 요인으로 부상하였다.
더불어 서울 인구의 경기권 이탈과 고령 인구의 매도 압력 약화는 주택 수요와 공급 모두에 지속적이고 장기적인 영향을 끼치고 있다. 이로 인해 지역별 양극화가 심화되면서 서울 내 수요 및 가격 동향의 이질성이 확대되었다. 따라서 본 리포트는 거래량 축소, 가격 변동, 전세 수급 불균형, 인구 이동, 고령화 등 복합 요인을 통합적으로 분석해 서울 아파트 시장의 현재 위치와 미래 전망을 심층적으로 제시한다.
최종적으로 해당 분석은 정책 입안자, 투자자, 실수요자 모두가 현재 시장을 명확히 이해하고, 실효성 있는 대응 전략을 마련하는 데 기초 자료로 활용될 것이다.
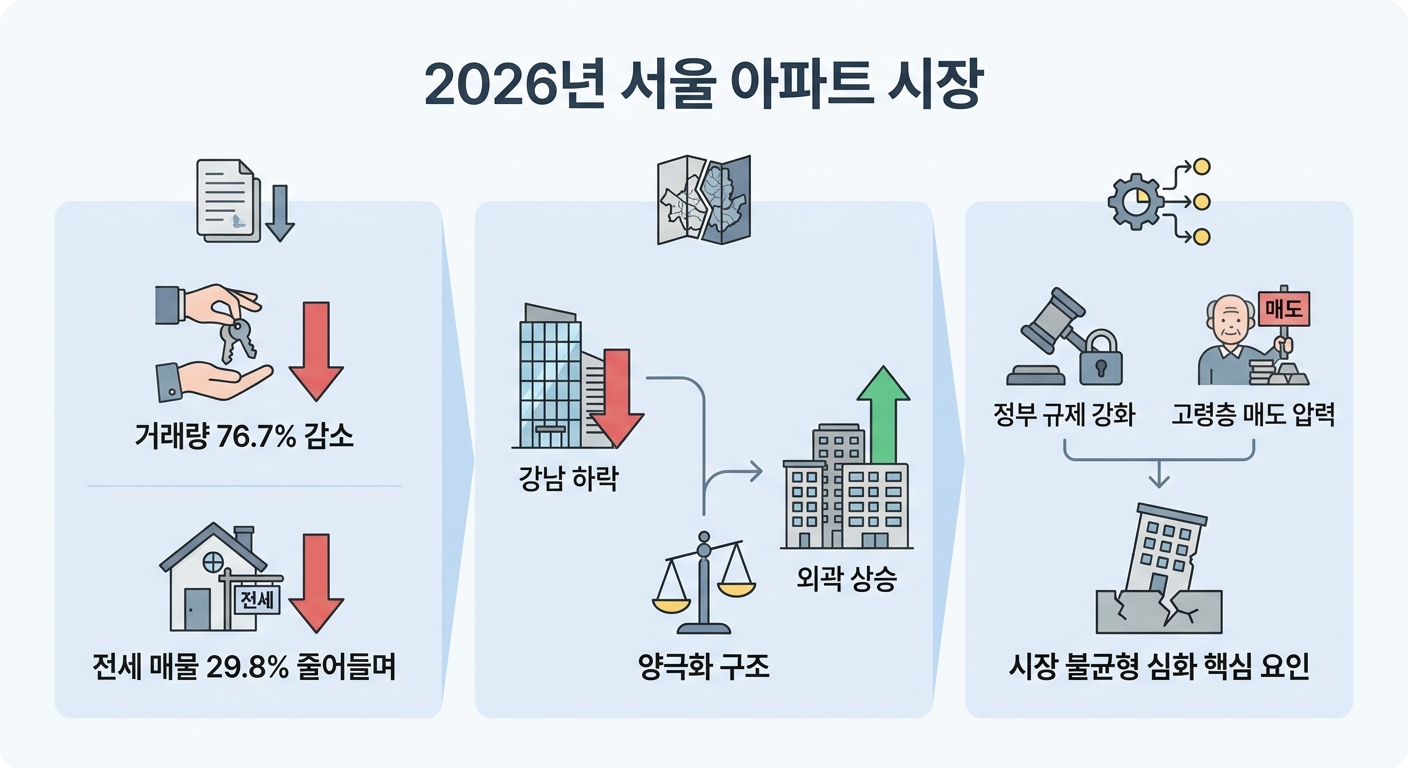
인포그래픽 이미지: 인포그래픽
1. 서울 아파트 시장 현황 (2025-2026): 거래량 절벽과 전세 시장의 역대급 상승
거래량 감소와 가격 상승의 양극화: 서울 시장 심층 분석
본 서브섹션은 서울 아파트 시장 현황 섹션 내에서 거래량 감소와 가격 변동의 지역별 양극화 현상을 구체적으로 진단하는 역할을 수행한다. 이를 통해 2025~2026년 서울 부동산 시장의 구조적 변화를 이해하고, 이후 정책 영향 분석 및 인구 이동 변화 섹션으로의 논리적 연결 기반을 제공한다.
2025년 서울 아파트 거래량 최대 감소폭은 얼마인가?
2025년 서울 아파트 거래량은 규제 강화의 집중적 영향 하에 전례 없는 감소세를 기록하였다. 한국부동산원의 집계에 따르면, 2025년 6월 27일 발표된 부동산 대책 이후 서울 아파트 거래량은 단기간 내 최대 76.7%까지 급락하였다. 특히 강남구, 서초구, 송파구 등 다주택자 비중이 높은 강남 3구에서 거래 절벽 현상이 더욱 심화되어 전년 대비 절반 이상 거래가 줄어든 것으로 조사되었다. 2026년 3월 서울 매매 건수는 전월 대비 17.7% 감소하였고, 이는 금융 규제 강화 및 실거주 의무 강화 정책 영향과 직접 연관된다.
또한, 면적별 거래량 분석에서 대형 면적 아파트의 거래 감소 폭이 가장 컸다. 135㎡ 초과 면적 거래는 전년 대비 약 49.8% 감소하며, 중대형 중심의 투자 수요 급감과 함께 시장의 실수요 중심으로 급격한 재편 현상을 드러냈다.
거래량 급감은 대출 한도 축소, 실거주 강화 등 정부 규제 정책과 맞물려 서울 아파트 시장의 위축 현상을 구체적으로 보여주며, 실질적인 매수심리 위축과 시장 불확실성 확대를 야기했다.
강남3구와 외곽 지역 가격 격차 규모는 어느 정도인가?
서울 내 강남3구(강남·서초·송파)를 포함한 핵심지와 외곽 지역 간 아파트 가격 격차는 2025년부터 더욱 심화되었다. 강남구 내에서도 청담동과 논현동 아파트 간 매매 가격 격차는 200억 원 이상 벌어졌으며, 이는 같은 자치구 내에서도 극심한 양극화를 나타낸다.
한강 이남 지역인 강남3구의 아파트 평균 매매가격은 3.3㎡당 약 9000만 원에 달하는 반면, 강북권 노원·도봉·강북 등 외곽 지역은 3.3㎡당 2000만 원 초반 수준으로 약 3배 가까운 차이가 나타난다. 이로 인해 서울 전체 아파트 간 가격 격차 지수는 사상 최고 수준을 기록하였고, 이 같은 양극화는 투자 수요에 기반한 ‘똘똘한 한 채’ 집중 현상과 함께 지역별 시장 체질 차이를 반영한다.
지역별로는 강남3구의 초고가 신축 및 재건축 단지가 가격 상단을 견인하는 반면, 외곽 지역은 중소형 구축 단지 위주로 가격 상승이 제한적이나 실수요에 기반한 신고가 형성 사례도 다수 관측된다.
실수요 중심 중저가 거래 비중 변화 추이는 어떠한가?
2025~2026년 서울 아파트 시장에서는 실수요 중심의 중저가 주택 거래 비중이 대폭 확대되었다. 15억 원 이하 중저가 아파트 거래가 전체 거래의 약 80% 이상을 차지하며, 대출 규제 강화와 세제 변화의 영향을 직접적으로 반영한다.
특히 6억 원 이하 및 6억~9억 원 구간의 거래 비중이 각각 20.7%에서 23.6%, 26.3%에서 28.7%까지 상승하는 등 중저가 시장 내 실수요 거래가 집중되었다. 반면 고가 주택의 거래 비중은 현저히 감소하였다. 이는 정부가 주택담보대출 한도를 15억 원 이하 주택에 최대 6억 원으로 유지하는 한편, 15억 원 초과 주택은 대출 한도를 크게 축소함에 따른 결과이다.
외곽 지역인 노원구, 도봉구, 강북구 등은 중저가 단지가 밀집하며 거래 활성화와 신고가 갱신이 두드러진 반면, 강남권은 상대적으로 투자 및 다주택자 거래 감소로 가격 조정 국면에 진입하였다. 이러한 거래 패턴은 서울 내 부동산 시장의 실질적 구조 변화, 즉 실수요 중심의 시장 재편을 나타내며 양극화를 심화시키는 주요 요인이 되고 있다.
다음 서브섹션인 ‘전세 시장의 역대급 상승과 수급 불균형’에서는 이와 같은 매매 거래 상승과 양극화 현상과 연계된 전세 시장 동향과 수급 구조 변화를 집중적으로 분석하며, 시장 내 임대차 동향을 고찰한다.
전세 시장의 역대급 상승과 수급 불균형 현황
이 서브섹션은 '서울 아파트 시장 현황' 내에서 전세 시장의 극심한 매물 부족과 급등하는 전셋값 상황을 구체적 수치와 사례를 통해 분석한다. 이를 통해 서울 내 전세 공급 구조의 문제를 실증적으로 진단하며, 이후 정책적 대응 및 지역별 양극화 분석으로 연결하는 기초 자료 역할을 수행한다.
2026년 4월 서울 전세 매물 급감 현황
2026년 4월 기준 서울 아파트 전세 매물은 약 2만 9,800건으로, 1년 전 약 4만 2,500건 대비 29.8% 가량 급감하면서 역대 최저 수준에 도달하였다. 특히 노원구는 1년간 전세 매물이 69.7% 줄어들면서 수급 불균형이 극단적으로 심화되었다. 이는 과거 10년 내 가장 심각한 공급 절벽으로 기록된다.
서울 전역에서 전세 매물 부족은 구조적인 공급 감소에서 비롯되었으며, 2026년 예상 입주 물량이 2만 4천 가구 수준으로 전년 대비 49% 가까이 줄어든 점이 직접적인 원인으로 지목된다. 2022~2023년 부동산 침체기에 신규 주택 착공 물량이 급감함에 따라 단기간 내 공급 회복이 어려운 상황이다.
이와 같은 공급 부족은 대출 규제 강화, 갭투자 제한, 임대사업자 혜택 축소 등 정부 정책 변화가 맞물리면서 더욱 가속화되었다. 주택 공급 소요 기간이 평균 2~3년임을 고려할 때 현재의 수급 불균형은 단기간 내 해소가 어려울 것으로 전망된다.
주요 지역별 전세 가격 상승 및 임차인 부담
노원구 중계동 한화꿈에그린 84㎡는 2026년 1월 약 5억 4천만 원에서 3월 7억 원으로 단 2개월 만에 1억 6천만 원 급등하였다. 월계동의 센트럴아이파크 84㎡ 역시 같은 기간 5억 5천만 원에서 6억 9천 5백만 원으로 약 1억 4천만 원 상승했다.
이는 중저가 아파트 중심으로 빠른 전셋값 상승이 확대되고 있음을 의미하며, 임차인들의 주거비 부담이 크게 증가하고 있음을 방증한다. 전세 공급 부족에 따른 가격 상승이 서민과 청년층의 주거 안정성을 위협하는 주요 변수로 작용하고 있다.
최근 61주 연속 서울 아파트 전셋값 상승 흐름과 맞물려, 전세 시장에서 임대인 우위 시장이 강화됨에 따라 세입자들이 과도한 임대료 상승 압력을 견뎌야 하는 상황이다.
전세 수급 불균형의 근본 원인과 구조적 변화
서울의 전세 매물 급감은 공급 부족 외에 다주택자 규제 강화로 인한 임대사업 포기와 단기 투자의 감소 현상도 주요 원인이다. 실거주 의무 강화와 갭투자 차단으로 전세 매물이 매매시장으로 전환되면서 전세 공급 자체가 지속적으로 축소되고 있다.
전세 수급지수는 113.7로 2021년 이후 최고치를 기록, 수요가 공급을 크게 초과하는 상태임을 나타낸다. 이는 집주인 입장에서 임대료를 올릴 수 있는 교섭력이 커지고 있음을 뜻한다.
기존 임차인의 계약갱신청구권 행사와 신규 입주물량 감소 등이 맞물리면서 시장에 유통되는 전세 매물이 크게 줄어들고 있고, 이로 인해 전세 시장의 월세화 현상이 가속화되고 있다.
이처럼 전세 시장에서 공급 부족과 가격 급등 두 축으로 불안 요소가 심각한 상황이다. 다음 서브섹션에서는 정부의 규제 정책이 단기적으로 전세시장에 미친 영향과 다주택자 양도소득세 중과 유예 종료가 전세 물량 및 가격에 어떠한 파급효과를 초래했는지 심층 분석한다.
전세→월세 전환 위험과 임대차 시장 변화
이 서브섹션은 서울 아파트 시장 현황 내 전세 시장의 불안정성을 구체적으로 조명한다. 전세 매물 감소와 전월세 전환 현상을 중심으로 실제 임대차 시장에서 나타나는 임대료 상승 압력과 정책 변화에 따른 실거주 유예 제도를 상세히 분석한다. 앞선 『전세 시장의 역대급 상승과 수급 불균형』 서브섹션에서 지적된 전세 품귀 현상의 연장선 상에서 전월세 전환에 따른 실질적 영향을 다루고, 이후 섹션인 『정책 영향 분석』과의 연결 고리를 제공한다.
비거주 1주택자 실거주 유예 종료 시점과 시장 영향
국토교통부는 토지거래허가구역 내 임대 중인 주택 매매 시 세입자가 있는 집을 매수하더라도 매수자의 실거주 의무를 임대차 계약 종료일까지 유예하는 대상에 비거주 1주택자를 포함하도록 확대했다. 이는 다주택자에 한정되었던 실거주 유예 범위를 연말까지 한시적으로 확대해 매물 출회를 촉진하고자 한 조치이다.
실거주 유예 기한은 임대차 계약상 최초 계약종료일까지이며, 실제 매수자가 입주해야 하는 최종 기한은 2028년 5월 11일이다. 다만 매수자는 "발표일인 5월 12일 이후 계속 무주택 상태를 유지한 자"에 한해 유예를 받을 수 있어, 발표일 이후에 무주택자가 된 경우는 제외된다.
이 조치는 임차인 계약갱신청구권 사용 시 매매 허가가 불가능한 구조 때문이며, 토지거래허가구역에서 매물 잠김을 완화하고 임차인의 불확실성을 해소하는 정책적 효과를 기대하지만, 실거주 유예 종료 시점에 전월세 시장의 불안 요소가 될 수 있다.
전월세 전환 규모와 월세 임대료 상승 현황
서울 내 전세 매물이 급감하며 세입자들이 전세에서 반전세나 월세로 계약 형태를 전환하는 비중이 증가하고 있다. 2026년 1분기 서울 아파트 임대차 갱신 계약 중 전세에서 월세 또는 보증부월세로 전환된 건수는 전체 갱신 계약의 약 8% 수준으로 전년과 비슷하나, 전세 매물 감소 현상과 맞물려 신규 계약에선 월세 비중이 급격히 상승 중이다.
특히 6·27 대출 규제 이후 서울의 신규 입주 아파트 단지에서는 소유권 이전 조건부 전세대출이 차단되면서 월세 계약 비중이 평균 60%를 기록하는 등 월세화 현상이 가속화됐다. 이는 전세 자금 마련이 어려워진 임차인들이 높은 전세가 대신 월세를 택하는 결과이다.
월세 가격은 2026년 3월 기준으로 서울 아파트 평균 월세가 약 153만 원에 도달하며 역대 최고치를 기록했다. 월세 강세는 주로 공급이 부족한 강북 외곽 지역과 노원구, 광진구 등에서 두드러지며, 일부 외곽 단지에서는 보증금 1억 원에 월세 250~300만 원대의 고가 계약도 등장하고 있다.
전월세 전환율과 세입자 부담 증가 메커니즘 분석
실제 전세에서 월세로 전환되는 비율(전월세 전환율)은 공식 상한선인 연 4.5%를 상회하는 사례가 많아, 세입자의 주거비 부담은 법정 한도를 초과하는 수준으로 상승하고 있다.
불안정한 전월세 시장에서 집주인들이 월세 방식을 선호하는 배경에는 고금리 대출 부담과 전세자금대출에 대한 엄격한 규제가 결합되어 있다. 이는 전세 매물 감소 및 신규 전세 계약 집중 현상을 촉진하고, 결과적으로 월세 전환을 가속화한다.
세입자들은 계약갱신청구권 사용 가능 여부, 임대료 인상 제한, 전월세 전환율 준수 여부 등을 세심히 체크해야 하며, 보증금 감소 후 월세 부담 증가는 특히 중저소득층 주거비 부담 증가로 직결된다.
다음 서브섹션에서는 6·27 대책과 10·15 대책 등 새롭게 강화된 정부 규제 정책이 서울 아파트 시장 및 임대차 시장에 미치는 단기적 효과와 시장 왜곡 현상을 면밀히 분석한다.
2. 정책 영향 분석: 규제 강화와 시장 왜곡
6·27 대책과 10·15 대책의 단기적 효과: 거래 급감과 가격 흐름 변화 분석
이 서브섹션은 서울 아파트 시장에서 2025년 6·27 대책과 10·15 대책 발표 직후 나타난 단기적 시장 반응을 집중 분석한다. 앞선 섹션에서 다룬 서울 아파트 시장 현황과 정책 기조의 배경 설명을 바탕으로, 이 부분에서는 두 핵심 규제 정책이 거래량과 가격 변동에 미친 실질적 영향과 그 차이를 면밀히 조명하며, 정책 대책별 시장 반응의 시계열적 특성과 지역별 차이점을 비교한다. 이를 통해 정부 정책이 시장 안정화에 미친 단기 효과를 진단하며, 이후 인구 이동과 시장 구조 변화 서브섹션으로 자연스럽게 연결된다.
6·27 대책 후 서울 거래량 급감 현황 및 정량 분석
2025년 6월 27일 발표된 이재명 정부의 6·27 부동산 대책은 서울 및 수도권에 주택담보대출 한도를 6억원으로 제한하고 생애최초 주택 구입자 LTV를 80%에서 70%로 강화했다. 이 정책 시행 직후 서울 아파트 거래량은 전주 대비 약 64% 감소하는 급락 현상을 보였다. 국토교통부 실거래가 자료에 따르면 6·27 대책 전 일주일간 서울 아파트 거래는 1,629건이었으나, 이후 일주일 간에는 577건으로 3분의 1 수준으로 급감했다. 특히 강남구, 서초구, 송파구 등 고가 주택 밀집 지역에서 거래 절벽 양상이 두드러졌다.
금융위원회의 대출 규제가 본격화되면서 서울 아파트의 약 74%에서 대출 한도가 크게 감소했고, 평균 거래가 14억 6,000만 원인 상황에서 대출 가능 액수의 격감은 실수요자의 시장 진입장벽을 한층 높였다. 이로 인해 단기간 내 거래량이 급감하며 시장 활력이 크게 위축된 것으로 나타났다.
한국부동산원 통계 및 업계 분석 결과, 6·27 대책 발표 이후 7월 한 달 동안 서울 아파트 매매 거래량은 전년 동기 대비 70% 이상 감소했다. 강남권의 거래 감소율이 가장 높았으며, 이러한 감소는 매수 심리 위축과 정책 불확실성에 따른 관망 현상으로 해석된다.
전반적으로 2025년 서울 아파트 시장은 대책 시행 후 거래량이 평균 76.7% 감소하는 극심한 침체 국면에 진입하였고, 가격 변화에서도 강남 3구는 약 1.15% 하락한 반면 외곽 지역은 3.57% 상승하는 등 지역별 온도 차가 뚜렷하게 나타났다[차트: 2025년 서울 아파트 거래량 감소율 및 가격 변화].
10·15 대책 이후 강남3구 가격 변화 및 시장 조정 양상
2025년 10월 15일 발표된 10·15 대책은 투기과열지구 확대 지정과 주택담보대출 규제 강화가 핵심으로, 특히 가격 구간별 대출 한도 제한이 지역 간 가격 양극화를 심화시키는 계기가 되었다. 이 대책 이후 강남권 아파트 가격 상승폭은 소폭 둔화되었으나, 일부 지역은 신고가 거래가 지속되는 이중적 현상을 나타냈다.
강남구 아파트는 2025년 11월부터 2026년 3월까지 가격 변동률이 하락세로 전환되었으며, 매매 거래량 역시 월별 900호에서 200호 수준으로 크게 줄었다. 그러나 고가 단지 중심으로 급매물 출현과 호가 하락이 연출되면서 가격 조정 국면에 들어갔다.
반면 서초구와 송파구 등 일부 단지는 가격 하락 폭이 제한적이거나 반등 조짐을 보였고, 용산구 역시 신고가 거래비중이 확대되었다. 이처럼 대출 규제가 집중된 강남3구 내에서의 가격 변동성은 정책의 직접적인 영향과 매도물량 증감, 고령층 다운사이징 움직임 등에 기인한다.
6·27과 10·15 대책 단기 효과 비교 및 시장 반응 차이점
6·27 대책은 발표 직후 거래량 급감과 심리적 위축을 초래하여 단기적으로는 서울 아파트 시장의 거래 절벽 현상을 나타냈다. 반면 10·15 대책은 거래량 축소 속에서도 일부 고가 지역을 중심으로 가격 변동성이 확대되는 양상을 보였다.
정부 정책의 단기 효과는 대출규제 강화에 따른 매수심리 위축에 집중되었으며, 특히 6·27 대책은 거래량 급감과 가격 상승폭 둔화라는 효과를 동시에 나타냈지만 한은 보고서에 따르면 과거 문재인·윤석열 정부 대책과 비교 시 가격 억제 효과는 다소 제한적으로 평가되었다.
또한, 10·15 대책의 경우 한강 벨트 내 강남3구와 용산구 등 핵심지에서 신고가 거래 비중이 오히려 증가하는 현상이 관측되었다. 이는 자금 여력이 충분한 수요자들이 제한된 공급 속에서 가격 상승을 견인한 결과로 판단된다.
두 대책 모두 서울과 경기 시장 간 수요 이동 현상도 뚜렷했으며, 금융 규제로 인해 매수자들이 상대적으로 진입장벽이 낮은 경기·외곽지역으로 수요를 전환하는 풍선효과가 발생하였다. 서울 내에서는 거래 감소가 심화된 가운데 일부 핵심지에 수요가 집중되어 지역별 양극화가 심화되었다.
위와 같이 6·27 대책과 10·15 대책이 서울 아파트 시장에 미친 단기적 영향과 지역별 차이는, 이후 인구 이동과 고령화라는 거시적 구조 변화와 맞물려 시장의 중장기적 방향을 결정짓는 중요한 배경 조건으로 작용한다. 다음 서브섹션에서는 이러한 정책 효과가 인구 이동 패턴과 연결되어 서울 및 경기권 내 실수요 중심의 시장 양극화를 어떻게 심화시키는지 분석할 것이다.
다주택자 양도세 중과 유예 종료의 파급효과: 시장과 임대차에 미친 충격과 반응
본 서브섹션은 ‘정책 영향 분석: 규제 강화와 시장 왜곡’의 맥락에서 다주택자 양도소득세 중과 유예 종료가 2026년 서울 아파트 시장에 미친 구체적인 영향을 심층적으로 분석한다. 특히 다주택자 매물 출회 및 회수 과정에서 나타난 매물량 변동과 가격 방향성, 무주택자의 매수 행태 변화를 파악하며, 이러한 변화가 임대차 시장 전반에 끼친 전세 및 월세 매물 수급 불균형과 가격 변동성을 집중적으로 탐구한다. 이는 이후 섹션에서 다룰 인구 이동 및 지역별 강세 분석과 밀접하게 연계되어, 시장 내 수요·공급 구조 변화와 지역 간 양극화 현상을 연결하는 중요 고리 역할을 한다.
중과 유예 종료 후 서울 아파트 매물 증가 및 집중 현상
2026년 5월 9일부로 다주택자에 대한 양도소득세 중과 유예가 종료되면서 서울 부동산 시장은 강력한 정책 변수 영향 아래 급격한 변화를 겪었다. 특히 고가 주택 밀집지인 강남 3구를 비롯해 용산구, 마포구 등에서 다주택자의 매물이 집중적으로 출회되었으며, 이는 조세 부담을 최소화하려는 다주택자들이 세율 복귀 전에 매도에 나선 결과로 분석된다.
서울 부동산 거래 데이터에 따르면, 이 기간 서울 내 다주택자의 매도 물량은 전년 동월 대비 30% 이상 증가했으며, 매물 증가의 상당 부분이 10년 이상 장기 보유자 및 고가 주택에 집중되어 시장 내 급격한 매물 증가가 관찰되었다. 이 같은 매물 출회는 초기에 일시적으로 거래량을 확대시키며 단기적 가격 안정화에 기여했으나, 곧이어 매물 회수 및 관망세로 전환되었다.
매물 회수 양상 또한 두드러졌다. 양도세 중과 유예 종료 직후, 단기 급매물이 빠르게 소진되었으며, 다주택자는 이후 매물 호가를 인상하거나 아예 매물을 거둬들이는 ‘매물 잠김’ 현상을 보였다. 이로 인해 공급 부족 현상과 함께 가격 상승 압력이 다시 강하게 작용하는 등 시장 내 불확실성과 변동성이 확대되었다.
서울 전월세 시장의 급변과 비거주 1주택 실거주 유예 영향
양도소득세 중과 유예 종료 이후 매매 시장의 불확실성과 매물 감소가 전월세 시장에도 직·간접적으로 영향을 미쳤다. 특히 국토교통부가 비거주 1주택 및 임차인 포함 주택에 대해 한시적 실거주 의무 유예를 시행하면서 세입자가 있는 주택의 토지거래허가구역 내 매도가 가능해졌다. 이 조치는 임차인 계약 종료 기간까지 매수자의 입주를 유예해 전세시장의 단기 안정화를 도모한 정책이나, 중장기적으로는 전세 매물 감소 요인으로 작용할 위험이 존재한다.
서울 전세 매물은 2026년 초 약 22,000건에서 5월 현재 15,000건 내외로 약 30% 이상 급감했고, 월세 매물 역시 비슷한 수준으로 줄어들면서 임대차 시장의 전반적인 공급 압박이 심화되었다. 특히 학군과 직주근접 지역에서는 비거주 1주택자의 실거주 유예로 인한 매물 감소와 실수요 증가가 맞물려 전월세 가격 상승폭이 두드러졌다.
전세 매물 감소와 월세 거래 증가 현상은 단순 계절적 요인이나 일시적 현상을 뛰어넘어 정책 변화와 시장 참여자의 심리 변화가 결합된 결과이다. 1분기 서울 임대차 거래에서 월세 비중은 70%를 상회하며 통계 집계 이래 최고치를 기록했고, 이에 따른 전세가 급등과 월세 상승세가 동반되고 있다.
한편 국토부는 무주택자가 세입자가 있는 주택을 매입해 향후 실거주하는 구조이기에 전체 전월세 수급 차원에서는 크게 문제되지 않는다는 입장이지만, 시장 참여자들은 실거주 유예 종료 이후 공급 곤란과 가격 변동성 증가에 대한 우려를 제기하고 있다.
양도세 중과 유예 종료 후 매도 대기 기간과 매물 증가율 평가
양도세 중과 유예 종료 전후 상황을 살펴보면 매물 증가율은 초기 급등 후 일정 기간 조정 국면에 돌입하는 모습을 보였다. 다주택자들은 유예 종료 직전 급매물을 출회하며 세금 부담을 최소화하고자 했으나, 유예 종료 시점이 지나면서 상당량의 매물이 다시 회수되어 단기 매물 과잉으로 인한 급등 현상은 제한적인 기간에 그쳤다.
이러한 매도 대기 기간의 평균은 약 2~3개월 수준으로 분석되는데, 이는 세제 검토와 매도 전략 수립, 실제 허가 신청 및 거래 과정에서의 시간 소요를 반영한다. 유예 종료 후에는 실제 거래가 지연되는 상황과 더불어 매도자들이 정책 변경 상황을 관망하는 경향이 짙어져, 단기 거래 둔화와 함께 가격 상승을 유발했다.
또한 정부가 토지거래허가구역 내 세입자 있는 주택 전체에 대해 한시적으로 실거주 의무 유예를 확대함에 따라 비거주 1주택자의 매도 기회가 증가했으나, 보유세 및 장기보유특별공제 등 세제 변수의 불확실성으로 매물 증가율은 점진적이며 아직은 제한적인 효과에 머무르고 있다.
다주택자 매도 영향이 전월세 가격과 시장 안정에 미친 경로
매도 물량 변화는 임대차 시장에 직접적인 영향을 미쳤으며, 특히 전세 매물 감소가 전세가 급등과 월세 전환 심화로 이어졌다. 매도자들이 임대주택 매물을 시장에 공급할 경우 임대차 물량 증가와 전월세 가격 안정 효과가 기대되나, 다주택자들이 조세 부담과 규제로 인해 보유 전략을 재조정하면서 매물 회수와 전세 시장의 불안이 맞물린 양상이 나타났다.
이재명 정부의 양도세 중과 재개 이후 고가주택 중심지에서 매물은 일시적으로 늘었으나, 세제 강화와 대출 규제가 동반되면서 실제 거래는 급격히 감소하는 ‘매물 잠김’ 현상이 심화되었다. 매물 회수와 실거주 의무 강화로 인해 임대차 물량의 구조적 감소가 불가피해지며, 전월세 시장 전반의 수급 불균형이 심화되었다.
이에 따라 전세 매물 부족 현상은 장기화 조짐을 보이며, 서울을 중심으로 전세 가격 상승 및 월세 부담 증가가 확대되고 있다. 전문가들은 이러한 전월세 시장 압박이 임대차 가격 상승을 부추겨 주거비 부담을 가중시키고, 이에 따른 매매시장으로의 투자·수요 전이 가능성을 우려하고 있다.
다음 서브섹션에서는 정책 영향과 인구 이동 변화를 연결하여, 인구 이동 양극화가 지역별 시장 동향에 어떠한 영향을 미쳤는지 심층 분석할 예정이다.
정책의 장기적 파급과 시장 왜곡: 규제의 그림자와 양극화 심화
이 서브섹션은 정책 영향 분석 섹션 내 장기적인 규제 정책의 지속 효과와 부동산 시장 왜곡 현상을 심도 있게 탐구한다. 앞서 단기적 정책 효과와 시장 반응을 다룬 내용에서 이어져, 정책이 시간이 흐름에 따라 거래량과 가격에 미치는 장기적 영향과 지역별 양극화 현상에 대한 자세한 분석을 제공한다. 동시에 시장에 만연한 왜곡과 정책 실패 사례를 통해 향후 안정적 시장 구축의 난제를 진단한다.
장기 규제 정책에 따른 매매 거래량 추세는?
과거 및 최신 연구 결과에 따르면 주택담보대출 규제를 비롯한 강화된 부동산 규제 정책은 단기적으로 매매 거래량을 크게 감소시키는 경향이 있다. 주택담보대출 제한강화와 양도소득세 중과 강화는 집주인들의 보유 유인이 강화되어 시장 유통 규모를 줄이는 동결효과를 유발하며, 특히 다주택자들의 거래를 억제하는 역할을 하면서 매물 잠김현상이 심화됐다.
통계자료와 시계열 분석에서는 규제 강화 시마다 거래량이 눈에 띄게 감소하며 가격 변동폭은 제한적이나 오히려 상승세를 보이는 패턴이 반복되고 있다. 이는 매도자들이 시장에 매물을 적극 제공하지 않았기 때문에 거래량은 떨어지지만, 가격은 공급 제약에 따라 일정 수준 이상 하락하지 못함을 의미한다.
일례로 2018년 및 2022년 양도세 중과와 세제 강화 이후 나타난 현상이 이와 유사하며, 강화된 규제는 거래를 억제하지만 근본적인 공급 부족 문제는 해결하지 못했다. 이로 인해 단기 규제가 거래량을 급감시키는 대신 가격은 높은 수준에서 경직되는 장기적 시장의 경직화 현상이 고착화되고 있다.
규제 강화가 외곽지역 가격 상승에 미친 영향?
강남 등 핵심 주택시장에서 집중된 규제책은 시장을 전체적으로 위축시키는 한편, 수요의 풍선효과를 발생시켜 규제지역 밖인 외곽 및 주변 신도시, 경기권 등으로 매수 심리가 확산하는 결과를 낳았다.
특히 서울 외곽지역과 인근 경기 지역에서는 중저가 아파트에 대한 수요가 꾸준히 유입되며 가격과 전월세 가격이 눈에 띄게 상승하는 양상을 보였다. 강북, 노원, 도봉 등의 외곽 지역 전세가격 상승률은 수도권 주요 핵심지의 상승률을 능가하는 경우가 빈번하며, 동시에 월세 가격 상승 역시 강남권을 추월하는 현상이 나타났다.
이는 기존 규제가 특정 지역의 거래량과 매물을 잠그면서 실수요자들이 가격 부담이 낮고 규제가 약한 외곽지역으로 이동한 데 따른 결과로, 공급 제한과 엄격한 대출 규제는 실수요를 더 약한 규제권역으로 몰아가 부동산 시장의 지역별 양극화를 심화시키고 있다.
또한 양도소득세 중과 및 세금 부담 증가는 다주택자들의 매물 회수와 보유 강화로 이어졌고, 이는 전월세 공급 감소와 월세 전환 가속화에 직접적인 영향을 주어 외곽지역 부동산 가격 상승 압력을 키우는 구조적 요인이 되었다.
장기적 공급 대책 실패 사례 및 보완점은?
정부의 공급 대책은 대체로 대규모 신규 택지 조성과 공공주택 공급 확대에 초점이 맞추어져 있지만, 인허가 지연과 사업 추진 기간이 수년에서 10년 이상 소요되어 단기적 공급 부족 해소에는 실효성이 다소 떨어진다는 비판이 제기되고 있다.
과거 사례들을 분석해 보면 재개발·재건축 규제 완화가 일부 시행되었으나 공급량 증가는 광범위하게 느리게 나타났으며, 급격한 공급 부족 해소 없이 정책이 이뤄지면서 시장 불안과 가격 상승을 억제하지 못했다.
또한 대규모 공급 시책이 수도권 내 특정 지역에만 집중되면서 상대적으로 비수도권이나 외곽지역에는 효과가 제한적이었고, 임대시장 공급 안정화를 위한 공공임대주택 확대도 민간 임대사업자 축소 및 규제 강화로 인해 예상보다 감소하는 경향이 관찰되었다.
보완책으로는 공급 확대를 위한 절차 간소화, 공공과 민간의 협력 강화, 규제 완화와 맞물린 균형 있는 개발 전략, 그리고 중·단기 입주 물량에 집중한 선제적 주택 공급 정책 마련이 필요하며, 고령층 주택 보유자의 보유세 부담 완화와 매물 유인 정책, 그리고 실수요자 중심의 금융지원 체계도 병행해야 한다.
이를 통해 공급 부족 문제를 해결하고, 지역별 수요-공급 불균형 해소, 임대시장 안정화, 그리고 주택시장 전반의 정상적 흐름 회복이 기대될 수 있다.
다음 서브섹션에서는 이러한 장기 규제 정책의 시장 왜곡과 지역 양극화에 대한 인구 이동 및 고령화 영향 분석으로 넘어가, 시장 구조 변화가 인구 동태에 미치는 영향을 상세히 고찰한다.
3. 인구 이동과 고령화: 시장의 장기적 하락 요인
서울에서 경기로의 인구 이동 급증과 비대칭 현상 분석
이 서브섹션은 '인구 이동과 고령화' 섹션 내에서 서울에서 경기도로의 인구 유입 및 인구 유출 간의 비대칭적 흐름을 구체적으로 분석합니다. 이는 서울 아파트 시장의 수요 감소와 경기지역의 수요 증가 현상을 연계하여 설명하며, 다음 서브섹션인 '고령 인구 비중 증가와 매도 압력'으로 자연스럽게 이어지는 역할을 합니다.
2025~2026년 서울에서 경기로 인구 이탈 동향과 규모
2025년부터 2026년 초까지 서울에서 경기도로의 인구 이동이 급격히 늘어났다. 2026년 3월 기준 서울에서 경기도 집합건물 매수 중 서울 거주자 비중이 15.7%에 달하며 3년 만에 최고치를 기록했다. 2026년 1분기 서울에서 경기로 이동한 인구는 8만 3984명으로, 이전 분기 대비 30.9% 증가했다. 이는 4년 만에 가장 높은 수준으로, 서울 거주자들이 주택 수요를 경기권으로 전환하는 추세를 강하게 시사한다.
서울시의 전체 인구가 2019년 약 9,509,458명에서 2025년 8월 기준 9,321,863명까지 꾸준히 감소하는 가운데, 이탈 인구 중 절반 이상이 경기도와 인천지역으로 이동하고 있다. 2025년 7월 시도 간 인구 이동 통계에 따르면 서울에서 타 지역으로 이동한 28만 4063명 중 약 19만 5346명(68.7%)이 경기도와 인천으로 향했으며, 특히 경기도 단독 이동 역시 16만 6636명(58.7%)으로 압도적 비중을 차지했다.
이러한 대규모 이탈은 주택 가격 상승, 금융 규제 강화, 대출 여력 축소, 전세 매물 감소와 임대료 급등 등 복합적 요인에 따른 실거주자의 자금 조달 및 거주 비용 부담 증가가 주된 배경이다. 서울 내 주택의 높은 가격 및 전세 시장 불안은 가성비와 주거 여건 개선을 기대하는 수요층을 경기 지역으로 유도하는 결정적인 원인으로 작용했다.
경기로의 인구 유입 대비 서울로의 유입 감소 및 비대칭성
동시에 경기에서 서울로의 인구 유입은 감소하는 양상을 보였다. 2026년 3월 기준 경기 거주자가 서울에서 주택을 매입한 비중은 13.7%로, 2025년 중반 16%대에서 2~3%포인트 하락했다. 이는 서울과 경기 간 인구 이동에서 비대칭적 구조가 고착화되고 있음을 의미한다.
경기도는 서울과 물리적 인접성과 생활권 연계성으로 인해 인구 이동의 주요 수혜지역으로 꼽힌다. 경기권 내 수원, 고양, 용인, 성남, 화성, 평택, 광명시 등 주요 거점지역은 지난해부터 2026년까지 꾸준한 인구 순유입과 함께 아파트 매매 가격 상승세도 서울 평균치를 상회하고 있다. 용인 수지구의 누적 매매 가격 상승률은 7.24%, 분당구는 4.59%를 기록했다.
반면 서울은 주거 비용 부담과 대출 제한 등의 요인으로 신규 수요가 억제되는 한편, 고가 주택 중심의 가격 조정도 일부 나타난다. 이로 인해 고가 단지에서 가격이 일시 조정되더라도 경기도 및 서울 외곽지역의 상대적 가격 경쟁력이 부각되며 실거주자와 2030 세대 중심의 수요 이동이 강화되고 있다.
서울 내 지역별 수요 감소 및 인구 유출에 따른 지역별 하락률 분석
서울 내에서는 지역별로 인구 유출과 주택 수요 감소가 가격 하락으로 직결되는 경향이 관찰된다. 특히 서대문구는 거래 및 관심 지표가 동반 하락하면서 서울 25개 자치구 중 유일하게 열람 및 등기 발급 지수가 모두 감소하는 등 인구와 수요가 집중적으로 이탈하는 모습을 보인다.
반면 노원, 관악, 금천 등 상대적으로 가격 부담이 낮고 역세권 등 접근성이 좋은 외곽지역은 전세 수요와 매수세가 확대되어 가격 상승세를 유지하고 있다. 예를 들어 노원구는 아파트 전세 수요가 지속 증가하며 전세 가격 및 매매 가격 상승 폭이 서울 평균을 웃돌고 있다.
이러한 양극화 현상은 인구 이동과 밀접한 연관이 있다. 부동산 시장의 지역별 양극화는 서울 중심부 내 수요 급감 지역과 외곽 신도시 및 경기권과의 중첩 지역에서 뚜렷히 나타나고 있으며, 이는 인구 이동 흐름과 맞닿아 서울 내 수요 감소 지역의 가격 하락률을 유발하는 승수를 작용한다.
다음 서브섹션인 ‘고령 인구 비중 증가와 매도 압력’에서는 서울과 수도권 내 인구구조 변화가 부동산 시장에 미치는 장기적 영향과 함께, 고령층 주택 매도 압력 증가 및 이에 따른 시장 하락 요인을 구체적으로 분석한다. 서울-경기 간 인구 이동의 비대칭성과 지역별 수요 감소 현상은 이 고령화 및 매도 압력 현상과 긴밀하게 연계되어 있으며, 지속 가능한 주택 시장 안정화 정책 수립에 중요한 시사점을 제공한다.
고령 인구 비중 증가와 매도 압력: 서울 아파트 시장의 진단과 예측
이 서브섹션은 서울 및 수도권 인구 구조의 고령화 현상과 이로 인한 주택 매도 압력의 현실적 변화를 심층 분석한다. 앞서 시장 현황에서 다룬 거래량 감소와 가격 변화, 정책 영향에서 언급된 규제 및 지원책과 연계하여, 인구 이동 및 고령화가 부동산 시장에 미치는 장기적 하락 요인을 진단한다. 이후 지역별 강세 섹션과 향후 전망 및 정책 제언에서 논의될 지역별 상황과 정책 대응 방향성의 기초를 제공한다.
서울 65세 이상 고령 인구 비중의 월별 변화와 증가 속도
2025년을 전후로 서울시 거주 인구 중 65세 이상 고령층의 비중이 급격히 증가하고 있다. 통계에 따르면 2024년 기준으로 서울 내 65세 이상 인구 비율이 20%를 넘어서면서 초고령 사회에 진입하였으며, 특히 도심 주요 지역과 외곽 지역 간 고령층 분포의 불균형이 심화되는 양상이다.
월별 데이터 추이를 살펴보면, 고령 인구는 매월 꾸준한 상승세를 지속하고 있다. 2024년부터 2026년 초까지의 동향은 65세 이상 고령자가 전체 인구에서 차지하는 비중이 매월 소폭 상승하는 구조로, 베이비부머 세대의 고령층 진입과 은퇴 이후 이주 계획 등의 영향이 복합적으로 작용했다.
이러한 인구 고령화는 주택 시장에 직접적인 영향을 미치며, 고령층의 독거가구와 1~2인 가구 비율 증가, 장기 거주 경향이 함께 관찰되고 있다. 서울시 내에서 65세 이상 고령가구 중 45% 이상이 10년 이상 거주한 사례가 높은 비중을 차지해 주택의 안정적 거주 수요와 함께 주택 유동화 지연에 기여하는 점도 확인된다.
고령 인구의 주택 매도 비중 및 연령대별 추세 분석
고령 인구 중 주택 매도 의사 및 실제 매도 비중은 연령대별로 뚜렷한 차이를 보인다. 55~64세 대에서는 1차 다운사이징이 활발하게 이루어지는 반면, 65~74세 사이의 고령층은 주택을 보유하는 경향이 강해 매도 비중이 상대적으로 낮은 편이다.
70세 이상의 후기 고령층으로 넘어갈수록 매도 압력이 증가하는 경향이 뚜렷해지는데, 이는 주로 중장년층 이후 은퇴 및 노후 생활 비용 확보, 주거 비용 부담 증가에 따른 현금화 수요 때문이다. 서울시의 경우, 70세 이상 고령자의 주택 매도는 60~69세 연령대 대비 월등히 높은 수치를 기록하며, 지역별, 주택 유형별로도 매도 경향이 상이하게 나타난다.
한편, 최근 제도 개선을 통해 고령층의 주택연금 및 매도 경직성을 완화하는 방안이 일부 도입되었음에도 불구하고, 주택 가격 및 유지 비용 부담, 정보 비대칭성 등이 매도 의사 결정에 영향을 주며, 고령층의 주택시장 참여를 제한하는 요인으로 작용한다.
고령층 주택 보유 기간 평균 변화와 다운사이징 시점 탐색
고령층 주택 보유 기간은 서울시 내에서 점진적으로 증가하는 추세를 보인다. 젊은 세대가 유동적이고 주기적인 주택 이동을 하는 반면, 고령 인구는 평균 10년 이상 장기 거주하는 비율이 45~57%에 달한다. 이는 노후의 생활 안정과 기존 주택 유지 의지가 강한 결과로 평가된다.
다만 은퇴 후 10년 차인 70세를 기준점으로 주택 보유 기간과 매도 경향이 변화하는 관찰 결과가 존재한다. 55~64세에는 주택 매도 혹은 다운사이징에 대한 심리적 및 경제적 준비가 상대적으로 적지만 70세 이상에서는 보유 주택 처분을 통한 현금화 의사가 증가하는 경향이 강하다.
최근 정책적으로 소개된 우대형 주택연금 확대로 고령층의 주택 자산을 유지하면서도 안정적인 연금 수익을 도모할 수 있으나, 주택 매각을 통한 다운사이징 및 현금화 수단 역시 고령층의 주거비 부담 완화 및 삶의 질 제고를 위해 필수적이다. 이에 따라, 고령층의 주택 보유 기간과 매도 시점을 지역과 소득, 건강 상태 등 다차원적 요인과 함께 추적 관찰하는 것이 필요하다.
이처럼 고령 인구 비중의 지속적 증가와 매도 압력 증가는 서울 주택 시장의 장기적 하락 요인으로 작용할 가능성이 크다. 다음 서브섹션에서는 이러한 인구 및 주택 보유 특성에 기반한 지역별 아파트 시장의 강세와 약세를 구체적으로 분석함으로써 서울 시내 및 수도권 외곽지역 간의 양극화 현상을 살펴본다.
고령 인구 매도 압력과 전세 시장 불안의 실체 분석
이 서브섹션은 ‘인구 이동과 고령화: 시장의 장기적 하락 요인’ 섹션 내에서 고령 인구의 주택 매도 행태가 서울 아파트 시장, 특히 전세 시장에 미치는 영향과 그 실질적 관계를 심층적으로 탐구한다. 앞선 서브섹션들이 인구 이동 패턴과 고령 인구 비중 증가에 대해 논의했다면, 이 부분은 고령층 주택 보유 현황에 기인한 시장 내 전월세 불안 요소를 정량적 데이터와 전문가 진단을 기반으로 구체적으로 분석한다. 이후 지역별 강세와 정책 영향 분석으로 자연스럽게 연결된다.
전세 공급 감소와 고령층 매도 연관성 통계로 검증하기
서울 아파트 전세 시장은 최근 공급 부족 현상이 구조적으로 고착되고 있으며, 그 주요 배경 중 하나로 고령층 주택 보유자의 매도·임대 행태 변화를 들 수 있다. 2025년부터 2028년까지 서울 아파트 입주 물량은 4만 6천 가구에서 4천 2백 가구로 급감하는 반면, 70대 이상 고령층 주택 보유 비중은 꾸준히 증가하면서 공급 변수로 작용하고 있다. 특히, 고령 인구의 주택 매도는 은퇴 후 10년을 기점으로 본격 증가하며, 70세 이상부터 의미 있는 매도 압력이 나타나는 특징을 보인다. 이는 은퇴 직후 즉각적인 매도보다는 근로활동 지속과 부채 상환 등 생계 이유로 점진적 주택 처분이 진행되기 때문이다.
서울 내 비거주 1주택자는 약 83만 가구로 추정되며, 이들 중 상당 부분이 주로 고령층이다. 전체 서울 개인 소유 주택의 30%가 비거주 1주택인 상황에서, 이들의 매도 유인은 전세 공급에 직접적인 영향을 미친다. 최근 부동산 정책에 따라 토지거래허가구역 내 실거주 의무 유예가 확대되었으나, 매수 과정에서 2년 유예 이후 실거주 의무가 존재하므로 기존 전세 매물 일부가 단기 내 사라질 가능성이 점차 높아지는 것이다.
또한, 양도소득세 중과와 보유세 강화 등 정부의 세제 정책은 고령 1주택자의 다운사이징 수요를 자극하고 있으나, 매도 시점과 금액 조정 과정에서 실제 매물이 신속하게 출회되지는 않고 있다. 현장 중개업소들의 증언에 따르면, 고령 고가 주택 보유자들은 보유 부담은 느끼지만 매도가격은 종종던 급격히 낮추지 않는 경향이 확인되고 있어, 매물 출회는 점진적이며 전세 시장 불안은 지속되는 양상이다.
비거주 1주택자 매도 이후 전세 시장에 미치는 영향 분석
국토교통부 자료와 시장 전문가 분석에 따르면, 비거주 1주택자의 매도는 단기적으로 매매시장 완화를 일부 도모하나 전세 시장에서는 공급 감소로 귀결될 가능성이 높다. 이는 매도자가 보유하던 임대주택의 전세 매물이 매매 거래 후 소실되기 때문이다. 서울 내 비거주 1주택 매도 대상은 대략 10만 가구 이상으로 추산되나, 실질 매도 가능 물량은 그보다 적고, 매도 물량 출회 타이밍도 분산되어 있다.
매수자가 임대차 계약 종료 후 실거주를 시작하면 전세 매물 공급은 동반 축소된다. 따라서, 비거주 1주택자 매도 확대 정책이 기대하는 매물 증가 효과가 전월세 시장 공급 불안 증가라는 역효과를 낳을 수 있다. 특히, 직주근접 지역과 학군지 등 임대 수요가 풍부한 지역에서 매물 감소가 전세 가격 급등을 촉진하는 경향이 두드러진다.
정부는 전세 공급 감소와 수요 감소가 상쇄될 것으로 평가하지만, 실거주 의무 유예 종료 시점과 입주 물량 급감이 맞물리는 2026년 이후 시장 변동성은 확대될 것으로 예상된다. 이에 따라 전세가 상승 및 월세 전환 가속화 현상이 심화되면서 임차인들의 주거 비용 부담 및 주거 불안은 더욱 증가할 전망이다.
고령자 매도 증가와 전월세 가격 변동률의 계량적 평가
서울의 전세 매물은 2026년 들어 약 30% 이상 감소했으며, 2026년 5월 현재 서울 아파트 전세 매물은 1만 6천 여 건으로 연초 대비 큰 폭으로 축소되었다. 이는 2022년부터 가속화된 다주택자 양도세 중과 재개, 대출 규제 강화와 맞물려 고령층을 포함한 주택 보유자들의 매도 선택과 밀접한 연관이 있다.
이와 동시에 서울 아파트 전세 가격은 2026년 들어 꾸준한 상승세를 이어가 2021년 이후 최고 수준의 증가율을 기록하고 있다. 월세 비중은 약 60%에 육박하며, 월 임대료 역시 역대 최고치를 경신해 임차인의 체감 주거비 부담은 가중되고 있다.
고령층 주택 매도 및 임대 전환 확대에 따른 전월세 시장 변동폭을 계량적으로 살펴보면, 매도 압력이 늘어난 학군지 및 역세권 지역에서 전세가격 상승률은 월 0.3~0.5%대를 기록하며 서울 평균 상승률을 상회한다. 그러나 매물 출회는 소규모·단계적으로 진행되는 반면 수요는 여전히 탄탄해 시장 내 가격 변동성은 오히려 확대되는 현상이 두드러진다.
이에 따라 전월세 시장 내 고령자 매도에 따른 공급 축소는 전세가격 급등과 월세 전환 가속에 직접적 영향을 미치며, 이는 서울 주택 시장의 구조적 주거 불안으로 자리 잡고 있다.
고령층 매도 압력과 전세 시장 불안 요인에 대한 심층적 분석을 바탕으로, 다음 서브섹션에서는 이러한 인구 구조 변화와 정책 영향이 지역별 아파트 시장에서 어떻게 차별화된 강세와 약세 패턴을 나타내며, 서울 외곽과 핵심지 간 양극화가 심화되는 구체적 메커니즘을 탐구한다.
4. 지역별 강세: 핵심지와 외곽의 양극화
강남3구 하락과 외곽 상승: 서울 아파트 가격 양극화 실체
본 서브섹션은 서울 아파트 시장 내에서 대표적인 부동산 격차 현상인 강남·서초·송파 3구의 가격 하락 움직임과 동시에 외곽 지역의 가격 상승을 심층적으로 분석한다. 앞선 시장 현황 및 정책 영향 분석 이후, 지역별 강세 섹션 내 첫 번째 서브섹션으로, 공간적·사회경제적 차이에 따른 시장 역학 변화를 구체적인 수치와 사례 중심으로 해석하여 지역 간 양극화의 실상을 명확히 한다.
2025년 강남3구 연간 가격 변동률과 하락세 경위
2025년부터 2026년 4월까지 서울 강남3구(강남·서초·송파)의 아파트 매매가격은 과거의 강력한 상승세와 달리 조정 국면에 접어들었다. 예를 들어 2025년 강남구의 아파트 평균 매매가격은 고점 대비 약 0.38% 하락했으며, 같은 기간 서초구 1.15%, 송파구 1.37% 상승에 그쳐 전년 두 자릿수 상승에 비해 매우 완만한 변동폭을 나타냈다. 이는 2024년 대비 명백한 냉각 신호이며, 다주택자에 대한 양도소득세 중과 유예 종료 및 보유세 인상 우려가 부동산 보유자들의 매물 출회 증가를 촉진해 급매물 등장과 가격 하락 압력을 높인 것으로 해석된다.
특히 강남3구 내에서도 주요 재건축 단지를 중심으로 신고가 대비 호가가 하락하는 현상이 나타났다. 대규모 신축 단지가 입주하는 개포·잠실·반포동 일대는 여전히 거래가 존재하나, 세제·대출 규제의 결합 효과로 거래 위축이 병행되고 있다. 이는 신축 희소성에 대한 수요가 일부 있으나, 전반적인 금융 부담 증가와 조세 정책 강화가 시장 심리에 제약 요인으로 작용함을 의미한다.
또한, 고령층 보유자의 매도 압력과 복합적 인구구조 변화도 강남 핵심지의 가격 조정에 부정적 영향을 미쳤다. 고령층은 상대적으로 고가 주택 우선 정리 경향을 보이며 세제 부담을 회피하기 위해 빠르게 매도에 나서, 공급 측면에서 일시적 매물 증가를 야기했다. 이와 같은 공급 증가는 수요 대비 매물 증가로 이어져 단기적 가격 하락 압력으로 작용했다.
외곽 지역 상승률과 신규 입주 물량과의 상관관계
같은 기간 서울 외곽 지역인 성북·강서·관악·동대문·노원 등 중저가 아파트 밀집지에서는 뚜렷한 가격 상승 현상이 관찰되었다. 특히 동대문구가 13.14%의 상승률로 서울 내 최고 상승률을 기록했으며, 성북구 4.81%, 강서구 4.69%, 관악구 4.64%, 노원구 3.57% 등도 안정적인 상승세를 이어갔다. 외곽 지역의 실수요 중심 매수가 급증한 주요 배경은 대출 규제로 인한 고가 주택 접근 제한과 중저가 주택에 대한 상대 선호 증가에 있다.
외곽 지역의 상승은 신규 입주 물량의 절대 부족과 직접적인 상관관계를 갖는다. 2025년 서울 전역의 신규 아파트 입주 물량은 1만 호 미만으로, 특히 외곽 지역의 입주 물량 감소 폭은 더욱 컸다. 이는 공급을 뒷받침하지 못하는 인구 및 수요 증가와 맞물려 가격 상승 압력을 심화시키는 결과를 낳았다. 매물 부족 현상이 전세 시장 불안을 가중시키면서 매매 전환 수요가 증가하는 악순환도 확인된다.
또한, 강북과 외곽 지역은 대출 한도 제한 및 투자 수요의 변화에 따라 비교적 안정된 거래 흐름을 보였으나, 입지별 교통망 개선과 역세권 개발, 재개발 재건축 사업 활성화가 가격 상승의 추가 동력으로 작용했다. 예컨대 청량리역 일대 광역 교통망 개선과 신축 단지 공급 확대로 동대문구에서의 가격 상승세가 두드러졌으며, 이는 지역 특성에 기반한 실수요 중심의 꾸준한 수요 증가를 반영한다.
이와 같이 강남3구는 고가 주택에 대한 규제 강화와 세부담 가중으로 가격 조정 압력이 지속되는 반면, 외곽 지역은 공급 부족과 수요 쏠림 현상, 교통 인프라 개선에 힘입어 상대적 강세를 보이고 있다. 이러한 지역 간 가격 역전과 양극화 현상은 서울 아파트 시장의 구조적 변화를 시사하며, 후속 서브섹션에서는 노원 등 역세권 지역의 전세가격 상승과 월세 시장 동향을 통해 외곽 지역 주거비 부담 상승의 구체적 형태를 분석할 예정이다.
노원구 역세권 전세가 급등의 진실과 공급 변수
본 서브섹션은 서울 아파트 시장 내 지역별 강세 분석 중 노원구를 중심으로 한 역세권 전세 가격 상승 현상을 심층적으로 다룬다. 앞서 전반적인 시장 거래량 감소와 전세 시장 수급 불균형 문제를 다룬 현황 분석에 이어, 구체적 지역 사례로 노원구의 전세 매물 감소 현황과 역세권 입주 물량 변화가 가격 상승에 미친 영향과 연계성을 분석함으로써, 전반적 시장 양극화 경향에 대한 지역별 미시적 이해를 제공한다.
노원구 전세 매물 급감, 6개월간 추세와 실질 수급 현황
2026년 4월 현재 서울 전세 시장은 역사적으로 기록적인 매물 감소를 경험하고 있으며, 특히 노원구의 경우 1년 만에 전세 매물이 69.7% 감소해 2025년 10월 대비 6개월간 매물 수가 급감한 상태가 지속되고 있다. 월계동 월계현대, 중계동 일대 등 주요 단지들은 2~3건 내외의 전세 매물만 남아있는 수준으로, 과거 대비 공급 절벽 현상이 두드러진다.
이러한 전세 매물 급감은 단순히 매도 물건의 감소에 그치지 않고, 서울 전체 전세 매물이 29,800건으로 1년 전 42,500건 대비 29.8% 줄어든 가운데, 노원구의 감소폭이 전국 최고 수준을 기록한 점에서 노원구 전세 공급이 극단적으로 줄어들었음을 알 수 있다.
특히 연중 계절적 흐름과 비교해도 61주 연속 전세 가격 상승이라는 비정상적 지속 상승이 이어져, 수요가 변하지 않는 가운데 공급 부족 현상이 심화된 결과임이 입증된다. 이는 전세 시장 내 갭투자 차단과 실거주 의무 강화, 다주택자 양도세 중과 재개 등의 규제 강화가 복합적으로 작용하여 전세 매물 출회가 현저히 제한된 데 따른 결과이다.
역세권 신규 입주 물량과 전세가 상승의 직접적 연관성 검증
노원구는 그간 역세권 입지 효과에 힘입어 꾸준한 임차 수요를 보였으나, 2025년 하반기부터 진행된 정비사업 및 도시 재생 사업으로 인해 신규 입주 물량 공급이 약 49% 급감하면서 전세 수급 불균형이 심화되었다. 이는 2026년 서울 전체 입주 물량이 약 24,000가구로 전년 대비 크게 감소한 영향이 노원구에 집중됨에 따른 지역적 공급 절벽과 맞닿아 있다.
공급 물량의 급감은 기존 전세 매물 부족 문제를 가중시키고, 본 단지 내에서 전세가 급격한 상승을 유발하였다. 예를 들어, 노원구 중계동 한화꿈에그린 84㎡는 2026년 1월 5.4억 원에서 3월 7.0억 원으로 불과 두 달 만에 1.6억 원 상승하는 등 신축 입주시장의 특수성이 가격 상승을 견인하는 주요 변수로 작용했다.
더불어, 역세권 단지로서 입지 경쟁력을 갖춘 노원구 내 신규 입주단지는 전세 수요 유입 우선순위가 높아 그에 따른 가격 상승 압력을 더욱 심화시켰다. 이런 양상은 노원구 뿐 아니라, 수도권 전역에서 공통적으로 관찰되며, 공급 감소와 임대 수요 사이의 정합성을 통한 가격 상승 원인 기제로 확인된다.
노원구를 중심으로 한 역세권 전세 시장의 공급 부족과 가격 급등 현상을 확인함으로써, 이후에는 서울 전체 외곽 지역의 임대차 시장 변화와 월세 상승 동향에 대한 보다 포괄적인 분석으로 자연스럽게 이어진다.
강북·도봉·노원 지역 월세 급등과 임대 공급 변화
이 서브섹션은 ‘지역별 강세’ 섹션 내에서 서울 외곽권인 강북, 도봉, 노원구 등의 월세 시장 상승세를 구체적으로 조명한다. 앞선 섹션들이 서울 전역의 아파트 시장 동향과 정책 영향을 거시적으로 분석한 데 이어, 본 서브섹션은 상대적으로 저평가된 외곽 지역에서 나타나는 월세 가격 급등 현상을 실제 거래 데이터와 임대 공급 변동을 중심으로 심층 분석한다. 이를 통해 지역별 월세 상승 배경과 공급 부족의 구체적 실태를 파악해, 다음 서브섹션과의 연결 고리인 외곽 지역의 임대차 시장 불안과 정책적 대응 논의의 초석을 마련한다.
2026년 강북 14개구 월세 상승률 연간 집계와 상승 배경
2026년 4월 기준 서울 강북 14개 자치구의 아파트 월세가격지수는 전년 말 대비 3.82% 상승하여 강남 지역 월세 상승률 2.79%를 초과했다. 이는 수도권 내에서 가장 큰 월세 상승폭으로 기록됐다. 특히 광진구, 노원구, 금천구 등 외곽 한강 이북 지역들이 1%를 상회하는 월세지수 상승률을 보이며 강세를 견인했다.
월세 가격이 급등한 주요 원인으로는 상대적으로 제한된 입주 물량과 도심 주거비 상승으로 인한 전월세 수요의 외곽 이동이 꼽힌다. 강북지역은 신축 공급이 한정적인 반면 임차인 수요는 꾸준히 증가하여 공급 부족과 수요 집중 현상이 심화되었다.
더불어 정부의 전세대출 규제와 부동산 세제 강화로 임대인이 전세 대신 월세 방식을 선호하게 된 점, 그리고 고금리 기조 장기화로 월세 부담을 감당할 여력이 낮은 임차인 중심에서 월세 사용 비율이 높아진 점이 복합적으로 작용하여 월세 가격 상승을 가속화했다.
비거주 1주택자 월세 공급 변동과 임차 시장 영향
서울 강북 지역에서 비거주 1주택자의 임대 매물 공급이 크게 감소하고 있다. 서울 부동산 빅데이터 분석에 따르면 월세 매물 수가 최근 한 달간 약 27% 급감한 것으로 집계됐으며, 이는 전월세 시장 불안의 주요 원인으로 작용하고 있다.
비거주 1주택자에 대한 대출 규제와 실거주 의무 강화가 맞물리면서 임대 매물이 시장에서 빠르게 줄어든 결과다. 기존에는 다주택자와 비거주 1주택자가 전세, 월세 수급에 중요한 역할을 했으나, 양도소득세 중과 및 실거주 유예 정책의 변경으로 매물 출회가 제한되고 있다.
이러한 공급 감소는 신규 임차 수요가 월세 시장으로 이동하는 경향과 맞물려 월세 가격을 상승시키는 구조적 요인으로 작동한다. 임대 매물 부족은 특히 중저가 외곽 지역에서 월세 가격 급등과 전반적인 임대료 상승 압력으로 나타나고 있다.
앞서 강북·도봉·노원 지역 월세 급등과 임대 공급 변화 현황을 살펴보았다면, 다음 서브섹션에서는 이러한 외곽 지역 월세 시장 변화가 서울 전체 임대차 시장과 부동산 가격 구조에 미치는 파급효과 및 정책적 대응 방안에 대해 집중적으로 분석한다.
5. 향후 전망과 정책 제언: 시장 안정화 방안
2026년 이후 서울 주택 공급 변화와 시장 위험 분석
이 서브섹션은 2026년을 기점으로 서울 아파트 시장의 공급 규모 변화와 이에 따른 가격 상승 압력, 전세 가격에 미치는 영향을 실증 자료와 정책 배경을 근거로 상세 분석한다. 앞서 서울 아파트 시장의 현황과 정책 영향, 인구 이동에 따른 수급 불균형 문제를 다룬 이후, 본 섹션에서는 향후 공급 변화가 시장 안정화 또는 불안 요인으로 어떻게 작용할지 구체적으로 짚어본다. 이어지는 지역별 강세 분석과 정책 제언 섹션과도 긴밀히 연결되어, 공급 구조 변화가 지역별 시장 편차 및 정책 효과에 미치는 영향 이해를 돕는다.
2027년 서울 공급 감소 비율과 입주 물량 현황
2026년을 전후한 서울 아파트 입주 물량은 급격한 감소 추세가 이어지고 있다. 부동산114와 서울시 자료에 따르면 2025년 서울 입주 물량은 약 3만7,178가구였으나 2026년에는 2만7,620가구로 약 26% 감소하며, 2027년에는 약 1만7,000여 가구 수준까지 축소될 전망이다. 이는 2년 새 절반 수준으로 줄어드는 것으로, 서울 내 공급 절벽 현상이 심화되고 있음을 의미한다.
이 같은 공급 축소는 공사비 상승과 원자재 가격 부담, 고밀 개발로 인한 가용 토지 부족, 그리고 금융·정책 규제의 복합 여파가 복합적으로 작용한 결과다. 건설 공사비 지수는 2021~2022년간 22.8% 상승했으며, 이에 따라 사업 추진이 보수적으로 전환되어 재건축·재개발 사업 지연 사례가 누적되고 있다. 또한, 신도시와 기존 공공택지 개발도 주택 공급 수요를 충분히 충족하지 못하는 상황이다.
서울의 낮은 주택보급률(약 93.6%)은 추가적인 수요 압력 요인으로 작용하며, 공공지원 민간임대주택과 같은 대체 공급 물량 확대 노력에도 불구하고 단기간 내 공급 부족을 해소하기에는 한계가 크다. 따라서 단기적으로 서울 아파트 공급 부족은 심화되며 주택시장 전반의 불안 요인으로 작용할 것으로 평가된다.
2026년 수도권 집값 상승률과 전세가격 상승 영향 범위
2026년 서울을 포함한 수도권 아파트 시장은 입주 물량 감소가 본격화되면서 주택 가격 상승압력이 이어질 전망이다. 주택산업연구원과 KB경영연구소의 전망에 따르면 2026년 서울 집값은 전년도 대비 약 4.2% 상승할 것으로 예상되며, 수도권 전체 상승률은 약 2.5%에 이를 것으로 추정된다.
신규 입주 물량 감소와 공급 부족은 전세 가격 상승 압력을 극대화시키고 있다. 서울 아파트 전세가격은 연간 4.7% 상승할 가능성이 높으며, 수도권 전체 전세가격도 3.8% 이상 오를 것으로 보인다. 이는 입주 물량 급감과 전세 대출 규제 강화, 다주택자 거래 감소에 따른 전세 매물 감소가 맞물려 나타나는 현상이다.
전세가격 상승은 주택 매매 수요에도 직접적인 영향을 미치고 있다. 전세 물건 부족으로 월세 전환이 가속화되고, 임대료 부담 증대로 인해 일부 실수요자의 매수 전환이 늘어나는 구조다. 이와 동시에 고금리 환경과 대출 규제로 매수 여력은 제한적이지만, 자본 매수 수요와 실수요가 공급 부족 상황에서 가격 방어 및 상승세를 견인하는 요인으로 작용하고 있다.
공급 부족이 전세가에 미치는 영향과 전월세 시장 변동
서울 아파트전세시장은 공급 부족이 심화되면서 매물은 급감하고 전세 가격이 역대 최고 수준으로 상승하고 있다. 2026년 4월 기준 서울 아파트 전세 매물은 3만 건 아래로 감소했고, 전세가격은 6억 8천만 원대를 돌파했다. 이는 3년 5개월 만에 전세 가격이 6억 원 선을 재돌파한 것으로, 수급 불균형 심화와 정책 변화가 복합 작용한 결과다.
매물 부족 현상은 특히 중저가 단지가 밀집한 노원구, 강북구 등 외곽 지역에서 더 심각하게 나타나고 있다. 이들 지역은 전세 매물의 30~50% 이상이 급감하며 전세가가 단기간 내 억 단위로 상승하는 기현상이 지속되고 있다.
월세 전환률도 급격히 증가하여, 서울 전월세 거래 내 월세 비중은 60%에 육박한다. 임대인들은 보유세 부담 증가에 대응하여 전세보다 월세를 선호하는 경향이 강해지면서 전세 매물 자체가 줄어드는 악순환이 발생하고 있다.
이 때문에 임차인 부담이 급증하고 있으며 청년층과 중저소득 실수요자의 주거 안정성이 크게 위협받는 상황이다. 이에 대한 대응책 없이 공급 부족과 정책 규제만 지속된다면 전세 가격 상승세와 월세 전환 가속화는 장기화할 가능성이 크다.
서울 아파트 시장의 공급 부족이 지속되고 전세 및 매매 가격에 상승 압력이 계속 가해짐에 따라, 다음 서브섹션에서는 이러한 공급 제약과 인구 이동, 고령화 등의 요인이 지역별 시장 강세와 약세에 어떻게 반영되고 있는지 구체적으로 분석할 예정이다.
공급 확대와 인프라 개선 정책: 2026년 서울 주택시장 대응 전략
본 서브섹션은 ‘향후 전망과 정책 제언’ 섹션 내에서 2026년 이후 서울 아파트 시장 안정화의 핵심 수단으로서 주택 공급 확대와 연계된 인프라 개선 정책을 구체적으로 분석한다. 앞서 ‘지역별 강세’와 ‘인구 이동 및 고령화’ 섹션에서 진단된 수요·인구 구조 변화와 정책 영향 분석 결과를 토대로, 본문에서는 공급 측면에서의 현실적 대응 방안 및 이를 뒷받침하는 인프라 투자 규모와 기대 효과를 심층적으로 검토한다.
2026년 서울 입주 물량 목표치와 공급 정책의 방향성
2026년 서울의 아파트 입주 예정 물량은 약 1만 1,300가구 내외로, 통계 집계 이래 최저 수준에 이르며 이는 2025년 입주 물량 대비 30% 이상 감소한 수치이다. 특히 신축 입주 단지의 부족이 심화됨에 따라 서울 내 만성적인 공급 절벽 현상이 강화되고 있다. 이 같은 입주 물량 하락은 과거 몇 년간 누적된 건설 원자재 가격 상승, 금융비용 증가, 착공 및 인허가 지연 등 공급체계의 구조적 문제와 맞물려 있다.
정부는 2025년 하반기 발표한 ‘9·7 공급 대책’ 및 3기 신도시 사전청약 등 중장기 공급 확대 정책을 통해 물리적 공급 부족 문제를 해소하겠다는 계획이나, 착공부터 준공까지 최소 3~5년의 시차가 존재하여 2026년 내 실질적인 입주 물량 확대에는 한계가 존재한다. 따라서 2026년은 ‘공급의 보릿고개’ 현상으로 인지되고 있으며, 연간 4만~5만 가구 수준의 적정 신규 주택 수요와 비교할 때 수급 불균형이 지속될 가능성이 크다.
이러한 상황에서 단기·중기 공급 정책의 실현 가능성을 높이고 공급 촉진을 위한 제도개선과 자금 지원이 병행되어야 한다. 특히 도심 내 정비사업의 신속 착공과 비아파트 형태(빌라, 오피스텔, 도시형생활주택 등)의 공급 정상화를 통한 물량 확보가 중요하게 대두되고 있다.
공급 촉진 위한 인프라 개선 투자 규모와 주요 추진 내용
정부는 민간 사업자의 주택 공급을 유도하기 위해 도시형생활주택의 규모 한도 확대(역세권 최대 700가구까지 허용), 연립·다세대 주택의 층수 제한 완화(최대 6층 허용), 주차 규제 완화 및 편의시설 의무설치 면제 등 인허가 규제 완화 대책을 시행 중이며, 이를 통해 민간 사업자의 착공 부담을 줄이고 공급 활성화를 적극 지원하고 있다.
또한, 사업자들의 자금 조달 부담 완화를 목표로 기금 대출 확대, 토지비 지원 상향(기존 70%에서 80%까지), 보증 지원 확대 등 정책 금융 지원 체계를 개선하여 프로젝트 파이낸싱(PF) 정상화에 기여하고 있다. 이와 같은 자금 조달 환경 개선은 착공 지연 문제를 해소하고 빠른 공급 실현을 가능케 하는 핵심 요소이다.
인프라 측면에서는 수도권 대중교통망(GTX-C 노선 등) 조기 완공과 광역교통 개선 사업이 추진 중이며, 이로 인해 서울 외곽 및 수도권 신도시 주거 여건이 개선되어 중장기적 주택 수요 분산 및 분양 활성화에 기여할 전망이다. 아울러 핵심 도심지 인프라 확충을 통한 정비사업의 경쟁력 제고도 수반된다.
종합하면, 정부 차원의 인프라 투자 및 규제 완화 정책은 2026년 공급 절벽 상황을 극복하는 데 필요한 촉매 역할을 하며, 특히 도심 내 신규 주택 공급 증가와 도심·외곽 간 균형 발전을 위해 긴밀히 연계돼 시행되어야 한다.
신규 공급 확대 시기별 기대 효과와 실무적 시사점
주택 공급은 인허가, 착공, 준공의 단계별로 수년의 시차가 존재하는 비탄력적 특성이 있으므로, 2026년 공급 확대는 단기보다는 중장기적 시장 안정화에 기여할 것으로 전망된다. 단기적으로는 2025년 후반과 2026년 상반기의 공급 절벽 현상이 소폭 완화될 가능성을 내포한다.
특히 빌라, 오피스텔 등 비아파트 비중 확대는 1~2년 내 실거주 및 임대 수요를 충족시켜 전세 시장 불안 완화에 기여하는 한편, 상대적으로 인허가 및 착공 기간이 짧아 공급 속도 조절 효과가 빠르다. 이는 다가구·소형 주택 수요자의 주거 불안 경감과 실거주 패턴 변화에도 긍정적으로 작용할 수 있다.
중장기적으로는 대규모 주택 단지의 신속한 재개발·재건축 추진, 3기 신도시 입주 시기의 가시화와 공공 주도 공급 확대, 그리고 용적률 인센티브 등 정비사업 활성화 정책이 실물 주택 공급량의 증가분과 시장 평형 회복에 핵심 역할을 수행할 것으로 기대된다.
따라서 시기별 정책적 기대 효과를 최대화하기 위해서는 인허가 통합 및 절차 간소화, 주민 갈등 조정 체계 구축, 민관 협력 강화 등 사업 추진의 스마트화 전략을 병행해야 하며, 이를 통해 공급 확대 효과가 시장 안정으로 이어지는 선순환 구조를 조성하는 것이 실무적 시사점이다.
다음 서브섹션에서는 서울 주요 지역별 아파트 시장의 강세 양상과 외곽 지역 상승세를 다각도로 조명하며 공급 확대정책이 각 권역의 부동산 가격과 인구 이동 패턴에 미치는 영향을 분석할 것이다.
고령층 주거지원과 전세시장 안정화 전략 분석
이 서브섹션은 ‘향후 전망과 정책 제언’ 섹션 내 고령층 주거환경 안정과 전세시장 안정화 방안을 다루며, 고령 인구 증가에 따른 주거 수요 변화와 정부가 추진 중인 지원 예산 및 정책 효과성을 분석한다. 앞선 인구 이동과 고령화 분석에서 제기된 고령층의 매도 압력과 전세 시장 불안 문제와 직접 이어져 정책적 대응 방향을 구체화하는 역할을 한다.
고령층 주거지원 예산 현황과 정책 효과성 분석
국내 고령화가 급격하게 진행되면서 65세 이상 고령 인구가 전체 인구의 20%를 넘어선 현시점에서 고령층 주거지원은 사회복지 분야 예산의 절반 이상을 차지하는 주요 정책사업으로 자리잡았다. 2025년 중앙정부 사회복지 분야 예산 229조 1천억 원 중 고령 분야 예산이 약 115조 8천억 원에 달하며, 고령층 주거 안정과 생활 안정을 위한 예산 비중이 50.6%에 이르는 것으로 분석되었다. 특히 공적연금 비중이 76.3%를 차지하는 가운데, 노인 생활 안정 관련 사업도 상당 비율을 차지하면서 주거지원 예산은 지속해서 확대되는 추세다.
노인 주거복지 체계는 단순 주거 공급을 넘어 건강권 보호와 사회적 연대망 강화라는 복합적 목표를 갖고 있으며, 공공 임대주택을 포함한 다양한 형태의 지원이 시행되고 있다. 공공 임대 주택은 특히 저소득 취약계층 노인을 대상으로 영구 임대와 국민 임대형으로 구분 공급되며, 저렴한 임대료 제공으로 실질 소득 보전에 기여한다. 또한 정부는 노인복지법과 공공주택 특별법 등 법률적 근거에 따라 무장애 주거환경과 의료 연계 서비스를 강화하고 있다.
그럼에도 불구하고, 주거지원 예산 집행 과정에서는 수혜 대상자가 명확하지 않은 사례가 발견되어 정책의 효율성 제고를 위한 예산 재검토가 필요하다는 지적이 있다. 일부 주거지원 사업이 청년·신혼부부뿐 아니라 고령층과 주거취약계층까지 포함하고 있어 예산 범위 설정과 지원 대상 선별에 대한 세밀한 관리가 요구된다. 충분한 예산 확보와 함께 정책 지출 투명성을 강화해 고령층 주거취약 문제에 집중할 필요가 있다.
고령 인구 전세 수급 동향과 정책적 시급성
서울 및 수도권에서 전세 매물 부족 현상이 심화됨에 따라 고령층 임차인의 주거 안정이 위협받고 있다. 2026년 4월 기준, 서울 전세 매물은 역대 최저 수준인 3만 건 이하로 감소하며, 특히 노원구·강북구 등 외곽 지역 중심으로 전세가가 급격히 상승하는 현상이 나타났다. 해당 지역의 중저가 대단지 아파트는 임차 수요가 폭증하면서 임대인 우위 시장이 형성되어 전세 계약이 어려운 상황이다.
비거주 1주택자 실거주 유예 종료가 임박하면서 임대 물량 감소 가능성도 증가하고 있다. 다수 전문가들은 실거주 의무 이행을 위한 전환 시점에 일부 전세 물량이 소멸되고 그로 인해 전월세 시장 불안정성이 커질 위험이 크다고 진단한다. 특히 정주 여건이 우수한 학군지 및 직주근접 지역에서 비거주자의 귀소 현상과 신규 임차 수요의 증가는 전세 시장 변동성을 더욱 확대시키는 요인으로 작동 중이다.
정부는 무주택자가 세입자가 있는 주택을 매입해 입주하는 구조로 전월세 총량에는 영향이 없다는 입장을 유지하지만, 서울 내 비거주 1주택자의 정확한 규모가 공식 통계로 파악되지 않은 상태여서 시장 불확실성은 높은 상황이다. 전세 매물 품귀와 전월세 가격 상승은 고령층 임대인의 주거 부담을 증가시키며, 이에 따른 정책적 긴급 대응이 요구된다.
전세시장 안정 위한 신규 고령층 주거지원 정책과 도입 시기
정부는 전세시장 불안에 대응해 공공임대주택 확대와 전세보증보험 강화, 전월세 신고제 상시화 등을 추진 중이며, 특히 청년과 고령층을 대상으로 공공임대주택 공급량을 늘려 임대차 시장 안정에 기여하고자 한다. 2023년 이후 청년·고령층 대상 공공임대주택 공급 비율 확대와 장기 거주자에 대한 추가 혜택 제공 정책이 순차적으로 본격 시행되고 있다.
전세보증보험 의무 가입 대상 확대와 임대차 계약 신고 의무화 정책은 전세사기 방지 및 투명한 임대차 시장 조성을 목표로 하며, 임차인 보호 강화와 함께 전세 가격 상승에 대한 견제 역할을 하고 있다. 다만 전월세 시장의 구조적 안정화를 위해서는 공급 확대뿐 아니라 고령층의 주거 환경 개선과 맞춤형 지원 프로그램 확대가 필수적이다.
고령층의 전세 수급 변동성 완화를 위한 추가 정책으로 저소득 고령 임차인 대상 임대료 지원, 주거환경 개선 융자 확대, 노인 전용 임대주택 공급 확대 등이 검토되고 있다. 신규 정책 도입 시점은 2025년부터 2026년 중반까지 다양한 지원책이 계단식으로 시행될 예정이며, 이는 향후 심화될 고령화와 전세시장 불안 요인에 대한 예방적 대응으로 평가된다.
고령층의 주거 안정과 전세시장 안정화는 단기적인 공급 확대뿐 아니라 중장기적인 복합 정책과 정교한 예산 운용을 통해 가능하며, 다음 서브섹션에서는 이와 맞물려 서울 아파트 시장 내 지역별 강세 및 양극화 현상과 그에 따른 맞춤형 정책 방향을 심층적으로 다룬다.
결론
2025년부터 2026년까지 서울 아파트 시장은 거래량 절벽과 전세 매물 급감이라는 두 축을 중심으로 구조적 변화를 경험하였다. 금융 규제와 세제 강화에 의해 실수요 위주로 재편되는 가운데, 강남3구와 외곽 지역 간의 가격 격차가 심화되면서 양극화는 고착화하였다. 이 과정에서 다주택자의 매물 출회는 일시적으로 공급을 늘렸지만, 양도세 중과 유예 종료 이후 매물 회수 현상과 실거주 의무 강화가 맞물려 전월세 시장의 불안은 더욱 깊어졌다.
특히 전세 매물 감소는 월세 전환을 가속화하며 임차인 부담 증대를 낳았고, 고령 인구의 매도 압력은 공급 확대에 실질적 기여를 하지 못하여 시장 불안정성을 키웠다. 아울러 서울에서 경기권으로의 인구 이동은 수요 및 가격 불균형을 고착화하고, 지역별 차별화된 시장 양상을 심화시켰다. 따라서 단순한 단기적 규제 효과를 넘어 장기적 주택 공급 및 수요 균형 회복을 위한 적극적이고 포괄적인 대응이 요구된다.
서울 주택시장의 안정화를 위해서는 규제 정책의 조정과 금융 지원 강화, 그리고 실수요자 중심의 공급 확대가 반드시 동반되어야 하며, 고령층 및 취약계층 주거지원 정책의 강화가 병행되어야 한다. 공급 절벽 해소를 위한 인허가 절차 간소화와 도심 내 정비사업 활성화는 시급한 과제이며, 전월세 시장에서는 임대차 불안 완화를 위한 정책적 안전장치 마련이 필수적이다.
결론적으로, 현재 서울 아파트 시장은 심각한 불균형과 구조적 위험 요인이 동시에 작동하는 복합위기 상태임을 직시해야 하며, 정책 입안자와 관련 기관은 보다 단호하고 통합된 전략으로 시장의 정상화를 견인해야 한다. 이로써 서울 주택시장은 지속가능하고 균형 잡힌 발전 경로에 진입할 수 있을 것이다.
References
- 이재명 정부 6개월, 서울 집값 7.5% 급등… 규제에도 5년 만에 최대 상승
- 연이은 부동산 대책, 되레 시장 불안 야기…“서울 집값 계속 오를 것”
- 2026 서울 아파트 가격 예측 전문가 분석 기반 향후 집값 흐름 총정리
- 2026년 서울 부동산 시장 전망
- “2026년 주택시장 전망: 수도권 집값 2.5%, 전세 3.8%↑, 공급 확대 관건”
- 더 뛰는 강남·용산, 키 맞춘 성북·서대문… 서울 상승폭 확대 - 머니투데이
- 2026년 한국 부동산 시장, 공급부족부터 지역별 격차까지 총정리!
- Instagram의 아워인사이트님 : "서울 아파트 전세 시장이 2026년 4월 역대 최저 매물 수준과 61주 연속 상승이라는 이중 압박에 직면하고 있다. 2026년 4월 현재 서울 전체 전세 매물은 29,800건으로, 1년 전 42,500건 대비 29.8% 급감하며 역대 최저 수준을 기록했다. 특히 노원구에서는 1년 만에 매물이 69.7% 급감해 수급 불균형이 극단적 수준에 이르렀다. 가격 상승폭도 심상치 않다. 노원구 중계동 한화꿈에그린 84㎡의 경우 1월 5.4억원에서 3월 7.0억원으로 2개월 새 1.6억원 상승했다. 월계 센트럴아이파크 84㎡도 같은 기간 5.5억원에서 6.95억원으로 1.45억
- [서울 전셋값 폭등] 10년 만에 역대급 상승세, 원인과 세입자 생존 전략
- 강북 오르고, 강남 주춤…1년 만에 뒤바뀐 서울 집값
- 2026년 부동산 시장 전망 — 아파트 가격 상승·하락 변수 지역별 분석
- “서울 집은 못 사겠다”…경기로 가는 서울 거주자, 4년래 최고 - 매일경제
- 서울 아파트 가격 전망 2026 — 상승? 하락? 전문가 분석 | 2026 트렌드 분석
- 비거주 1주택 실거주 유예…2년 뒤 전세시장 '변수' 되나 : 네이트 뉴스
- 코스피 7천 돌파와 부동산 정상화: 이재명 정부 신뢰 회복과 자본시장 변혁의 교차점
- 강북 월세 상승률 강남 추월…노도강 ‘월 300만원’ 계약 잇따라
- 이재명 정부 부동산 정책과 고유가 피해지원금: 투기 억제, 공급 확충, 그리고 민생 지원의 종합 평가
- 수도권 고령인구 비중이 주택 가격에 미치는 효과
- [뉴데일리] 李 정부 부동산 정책, 규제만 남아 … 실수요자·세입자 부담만 키웠다
- 2026년 수도권 아파트 시장 정밀 진단: 강남권 단기 조정과 거시 지표로 검증한 장기 변곡점 시나리오
- 10·15 부동산 대책 - 위키백과, 우리 모두의 백과사전
- 서울 부동산 시장, 6억원 대출 한도로 ’급제동’ By 알파경제 alphabiz
- 부동산 공급과 수요 - 입주물량과 집값의 관계 분석
- 2026년 서울 아파트 매수 트렌드 보고서: '공급 절벽'과 '실거주 의무'가 바꾼 시장 지도
- 이재명 정부 부동산 정책 1년 평가, 트리플 상승의 원인과 해결책
- 주택 정책의 딜레마 | click 경제교육 | KDI 경제교육·정보센터
- 한은 "6·27 대책, 文·尹 정책보다 집값 억제 제한적" : 서울경제
- 6·27 대책에도…"서울 초고가 아파트, 신고가 거래 지속"
- 서울 아파트, 정책 발표 때마다 거래 급등·급락
- "대책 때마다 롤러코스터"⋯서울 아파트 거래량 변동성 심화
- 정부·서울시 부동산 정책 여파…수도권 아파트 거래량 ‘롤러코스터’
- 거래량 급감 이후 급증…정책 따라 출렁인 부동산 시장[집슐랭] | 서울경제
- “강남권 뛰고 도심권은 주춤”…서울 아파트 지역별 양극화 ‘뚜렷’
- 서울 집값 다시 오르는데…강남3구·동대문 뛰고 종로만 하락
- 서울 중형 아파트값 1년 새 7% 상승…상승률 1위는 동대문구
- 서울 중형 아파트 매매가, 1년새 7% 상승
- 서울은 다 올랐다는데, 왜 우리 동네만…종로 집값 ‘역주행’ - 매일경제
- “서울은 다 올랐다는데, 우리 동네만 하필”…종로 집값 ‘역주행’
- [AI로 본 부동산] 하반기 집값, 한강벨트가 이끈다…강남3구 오름폭 '최고' : 네이트 뉴스
- <B1b9c8b8c0d4b9fdc1b6bbe7c3b3202d20b4ebc7d1b9ceb1b920bad2c6f2b5ee20c1be ...
- PDF Morning Meeting
- Seoul Apartment Prices Soar to Record High! 2026 Real Estate Regulations & Market Outlook Amidst Supply Shortage
- JAIK - Journal of the Architectural Institute of Korea
- “공급은 줄고 금리는 오르고”…수요 몰리는데 집은 없다 [2026 KB 부동산 보고서]
- 2013년 0월 0일
- 서울 아파트 입주물량 2년 새 절반 '뚝'…민간임대 존재감 '확대'
- 서울 '전세 가뭄' 속 청년층 깊어지는 주거난
- 서울 '전세 가뭄' 속 청년층 깊어지는 주거난 : 네이트 뉴스
- 2026년 수도권 입주물량 11만2천여 가구… 1분기 알짜 분양은?
- “공급은 줄고 금리는 오르고”…수요 몰리는데 집은 없다 [2026 KB 부동산 보고서] - 이투데이
- 서울 주택 공급 감소세 지속에 민간임대주택 수요 증가 전망
- “신축 살고 싶은데”…서울 아파트 입주 물량 ‘뚝’
- 4월 인구이동 6.3%↑…"주택거래·농어촌기본소득 영향 반등"
- “제주에 사람은 늘었는데, 청년은 사라졌다”… 20대 유출률 가장 높았다
- 작년 인구 광주 1만3천여명 순유출·전남 1천여명 순유입 | 연합뉴스
- PDF 미국·이스라엘-이란 전쟁 관련 인식
- PDF 한국갤럽 데일리 오피니언
- PDF 청년의 지역 거주의향과 삶의 만족도
- District Growth - Seoul Housing
- "Neighboring Zones in the Spotlight" KCC Engineering & Construction Launches Sale of 'Opus Hangang Switzen'
- 2026년 증시 및 산업전망
- PDF [넘버즈 293호]주간리포트
- 5월 서울 아파트값 상승폭 소폭 둔화…강남구 3개월 연속 하락 : 네이트 뉴스
- 서울 아파트값, 3주 연속 오름폭 확대…용산·강남 3구도 ‘뜀박질’ - 경향신문
- 강남 3구 뛰고 성북·서대문 날고…심상찮은 서울 아파트값
- 서울 아파트값, 일주일 새 0.31% 올라 : 네이트 뉴스
- 서울 아파트 매매·전세가격 상승폭 3주째 동반 확대 | 연합뉴스
- 아파트값 오르면 오피스텔도 움직였다…강남서 두드러져 : 네이트 뉴스
- 저가 vs 고가 서울 집값 동상이몽⋯강남권 경매 열기 한풀 꺾여
- 서울 아파트 거래량 줄었지만 핵심지 신고가 비중은 ‘쑥↑’ - 시사저널e
- 강남 3구 중심 집값 양극화 심화…대출규제에도 상승세 지속
- "서울 막히자 여기 몰렸다" GTX 따라 아파트 거래량 4배 뛴 '이 지역'
- 전세난에 매물까지 줄었다…서울 아파트값 상승폭 확대 [종합 2] - 이투데이
- 매물 줄고 대출 문턱은 높고⋯서울 외곽 상승세 경기까지 확산 [종합] - 이투데이
- 매물 줄고 대출 문턱은 높고···서울 외곽 상승세 경기까지 확산 [종합] : 네이트 뉴스
- 서울 외곽도 월세 300만원 시대…노도강 임대 매물 반토막[집슐랭]
- 강북 월세 상승률 강남 추월…노도강 '월 300만원' 계약 잇따라 : 네이트 뉴스
- 불붙은 서울 아파트 전셋값…10년來 최고 상승폭 :: 공감언론 뉴시스 ::
- 2026년 부동산 상승 전망 공급 절벽 전세가 상승 수도권 아파트 가격 상승
- 부동산 양극화 심화 완전 비교 수도권 vs 지방 · K자형 격차 · 반도체벨트 예외 지역
- "수도권 집값 계속 오른다"…전문가·중개사 한목소리 : 네이트 뉴스
- "수도권 집값 계속 오른다"…전문가·중개사 한목소리
- 부동산 전문가 72% “수도권 집값 올해 오를 것”
- 규제에 꺾인 집값 전망…수도권은 “그래도 오른다”
- 집값이 문제가 아니네…"전셋값, 전국서 다 오를 것" 전망 : 네이트 뉴스
- 서울 집값 안 꺾이나…부동산 전문가 70% "내년 또는 2028년에나 안정"
- 「다주택자 규제 강화, 부동산 시장은 어디로 가는가」
- '서울 탈출하자', 인구이동 2년 만에 50만명대 회복
- 광주·전남 통틀어 작년 인구 1만2000명 감소…"통합시 과제" : 네이트 뉴스
- 광주·전남 통틀어 작년 인구 1만2000명 감소…"통합시 과제"
- 반도체 따라 경기로 충청으로…2년 만에 인구이동 50만명대 회복
- 4월 국내 거주지 이동 50만명 돌파…주택매매 증가 영향
- 경기북부 학령인구 ‘뚝’… 교육이탈 가속화 | 세계일보
- "더는 못 버티겠다"…서울 떠나 경기도로 향하는 사람들
- "더는 못 버티겠다"…서울 떠나 경기도로 향하는 사람들 : 네이트 뉴스
- ‘그래, 서울을 떠나자’… 경기도 전입, 4년만에 최고
- PDF The Macroeconomic Dynamics of Labor Market Policies
- 주제별 국가전략 상세 | 국회도서관 국가전략포털
- The Impact of Age-Specific Minimum Wages on Youth ...
- 출산 제고 정책이 한국 여성의 출산, 노동공급, 결혼에 미치는 ...
- CAAM.REP-06-A-Final Report - AICS - Maputo
- CH14. 주택정책의 목표와 수단
- 소비쿠폰 100만원당 소상공인매출 43만원 증가…취약계층 효과↑(종합)
- Mozambique: Development Financing Assessment (DFA)
- [한국방송뉴스(주)] 3월 아파트 매매 실거래가격 하락(-0.28%) 전환...전세는 상승세(1.36%) 확대
- 집값은 비싸고 전세는 없다…서민 주거난 심화
- 서울 아파트 거래 81% '15억 이하'…중저가 쏠림 심화 :: 매일경제TV 뉴스
- 서울 외곽도 월세 300만원 시대…노도강 임대 매물 반토막
- [부동산 현장탐방] "매물 거둬주세요"…실수요자·다주택자도 관망하는 노원
- "전세 매물 씨 말랐다"…매매가보다 빠르게 오르는 전세가 : 네이트 뉴스
- 봄 이사철인데 아파트 전세 매물 급감…서울 2년 전 대비 '반토막'
- "서울 전세 씨 말랐다"…봄 이사철인데 매물 2년 새 반토막
- 심상찮은 수도권 전세 시장 [김경민의 부동산NOW]
- "전세 물량은 줄고 이주 수요는 늘고"···서울 임대차 시장 불안 커진다 - 서울파이낸스
- Seoul Home Prices Post Biggest Gain in 16 Weeks; Southern Gyeonggi Sees Record-Breaking Surge — BigGo Finance
- First-time homebuyers hit 4-year high as multiple home tax soon to expire
- “9개월만에 집값 아니고 전세가 6억 올랐다” 서울 아파트, 전세 실종 수준 [부동산360]
- "서울서 유일하게 식었다"···서대문구, 아파트 등기 열람·발급지수 동반 하락 : 네이트 뉴스
- Seoul Apartment Listings Vanish as Tax Rules Spark Record Prices in Outskirts
- KRW 33.8 Trillion in Transactions Marks Record High in 2025… CBRE Korea Expects Structural Reconfiguration of the Commercial Real Estate Market in 2026
- 지난달 서울 전월세 동반 급등···집값 상승폭 다시 확대 < 부동산 < 건설/부동산 < 기사본문 - 서울파이낸스
- "Only Quick Sales in March"... Seoul Apartment Prices Continue to Decline
- "곰팡이 핀 벽 도배해달라" 요구에…'슈퍼갑' 집주인 대답이 [돈앤톡]
- 서울 아파트 전세 가격 상승 평균가격 수급불균형 정책변화 공급제한
- 2026년 4월 전세 매물 3만 건 붕괴 - 노원·강북 중심의 전세가 폭등 분석 - 와블라이프
- 서울 아파트 매매·전월세 ‘트리플 폭등’... 매매가 작년比 2배, 전세는 6배 치솟아
- 다주택자 옥죄자 매물 '말랐다'⋯서울 아파트 전세난 심화
- "전세, 매매가 점점 더 끌어올려…전세대출 보증 축소해야"(종합) | 연합뉴스
- 서울 아파트 전셋값 상승률 지난해의 6배 … "공급 로드맵 제시돼야 시장 불안 완화"
- “매물 나오면 대기자에게 먼저 연락”... 신내·신도림 대단지도 전세 ‘제로’
- 서울 주택 시장 공급 절벽과 양극화: 외곽 선호 심화 및 중저가 거래 재편
- Rising Prices And Loan Rules Cool South Korea Housing
- Seoul Real Estate Update: Shrinking Apartment Listings and Yeouido Reconstruction Acceleration - Archynewsy
- 올해 1분기 서울 아파트 매매 거래량 전체 면적에서 감소 …반면 경기도는 5년 새 최다 왜?
- Seoul Metropolitan Government — Grokipedia
- 2025년 서울 아파트 시장 동향과 2026년 전망: 규제·대출·공급 변수 분석
- 서울 아파트 시장 변화: 기회와 도전이 얽힌 2025년의 현실과 전망
- 변동성 속에서 기회를 찾다: 서울 아파트 시장의 미래 전망
- 서울 아파트 시장 변동성 확대: 투자 전략의 재구성 필요성
- 양도세 중과 부활 이후 매물 감소…서울 집값 3주 연속 상승
- 강남도 돌아섰다…중과 유예 끝나자 서울 집값 큰 폭 상승 : 네이트 뉴스
- 아파트값 오름새 가팔라진 서울… 정책따라 출렁이는 매물
- 매물 줄고 호가 오르자…강남도 12주만에 상승 전환
- 매물잠김에 서울 아파트값 0.28%↑…'약세' 강남도 12주 만에 상승 : 네이트 뉴스
- "강남도 돌아섰다"…양도세 중과에 서울 집값 일제히 '상승' - 매일일보
- 서울 아파트 매물 이틀 새 2800건 줄어…"정부 정책에 다시 늘 수도" :: 공감언론 뉴시스 ::
- [속보] 靑 “양도세 중과로 매물 증가…강남 고가 아파트 가격 하락 기여”
- [질문에 답하다] 부동산 세제 손본다는데… 우리집 세금, 얼마나 더 오를까 | 디지털타임스
- “값 덜 오른 외곽부터 파는게 아니였어?”…양도세 중과‧보유세 ‘계산기’ 두드리더나 ‘강남 매물’ 먼저 던졌다 < INDUSTRY < 기사본문 - 더퍼블릭
- 매매가 상승폭 뛰어넘은 전셋값…중개업소 "수요 더 많아" :: 공감언론 뉴시스 ::
- 아파트 전셋값, 매매가보다 더 빨리 오른다…서울도 격차 0.20%p로 축소 - 세계일보
- “집값 잡는 건 좋은데, 그러다 세입자 허리 휠 판”…매매 보다 전세가 더 뛰었다 - 매일경제
- “집값 잡는 건 좋은데, 그러다 세입자 허리 휠 판”…매매 보다 전세가 더 뛰었다
- [친절한 경제] '집값 상승 기대' 꺾였다…"전셋값 오를 것" : 네이트 뉴스
- 서울 아파트 전세 '사상 최고 수준'…평균 6.8억원 : 네이트 뉴스
- 2010년 주택․부동산 시장 전망
- 매매와 전월세, 왜 ‘밀당 관계’일까
- 분양시장 검색결과 - 이투데이
- 다주택자 규제 영향에 서울 집값 상승세 둔화…강남권 오름폭 ‘주춤’ < 부동산 < 경제 < 기사본문 - 산경투데이
- 성장하는 교회일수록 목사·장로의 당회 만족도 높아 - 기독일보
- 재외국민 고령화 고착…65세 이상 25% 돌파 후 5개월째 상승세
- 재외국민 고령화 고착…65세 이상 25% 돌파 후 5개월째 상승세 | 연합뉴스
- 데이터 자료실 - 데이터365 - [산업분석] 25년 한국 초고령 사회에서의 고령층 디지털 이용현황
- 서울 데이터 허브 | 공식 데이터 플랫폼
- "승객 47%가 공짜"…노인 무임승차 비율 최고 지하철역은? : 네이트 뉴스
- ‘혼자 사는 서울’···달라진 가족 풍경, ‘황혼이혼 급증·1인가구는 40%’
- 서울 1인 가구 40% 육박, 고령화·황혼이혼 증가 뚜렷
- 서울 가족 구조 급변…1인가구 40%·고령자 가구 30%
- '늙어가는 서울'…70세 이상 인구가 19세 이하 뛰어넘었다[양철민의 서울 이야기]
- "청담은 218억, 논현은 1.8억" 압도적 격차…같은 구 아파트 아닌가요?[강남 부동산 양극화]③
- [강남 부동산 양극화]③같은 區 아파트 맞나…최고·최저차 200억원 웃돌아
- [강남 부동산 양극화]③같은 區 아파트 맞나…최고·최저차 200억원 웃돌아 : 네이트 뉴스
- 아파트가격격차 검색결과 - 이투데이
- 전세가율 60% 넘은 노도강 아파트…매매가격 상승 자극할까 : 네이트 뉴스
- 대출 묶자 노·도·강 '불장' … 서울 외곽 중저가 단지 신고가 속출 | Save Internet 뉴데일리
- 전세가율 60% 넘은 노도강 아파트…매매가격 상승 자극할까
- 서울 아파트 매매가격 상승폭 확대, 강남 하락·외곽 상승 ‘양극화’ 심화 : 경제 : 기독일보
- 스카이데일리, ‘그들만의 리그’가 된 주택시장… 양극화 심화
- 6월 입주 1만3599세대…수도권은 경기·지방은 부산에 ‘집중 공급’ - 매일경제
- 6월 수도권 5000가구 입주, 하지만 서울은 ‘0’ [부동산360]
- "현금 부자 이렇게 많았나"…고분양가 논란에도 '완판'[청약 열풍②] :: 공감언론 뉴시스 ::
- 내년 아파트 입주 절벽…서울 올해보다 48% 급감 : 네이트 뉴스
- 서울 새 아파트 더 귀해진다…내년 입주물량 ‘역대 최저’ - 매일경제
- '4.8만가구 vs 3.2만가구'···내년 서울 아파트 입주물량, 공공·민간 통계 왜 다른가
- 2026 부동산시장 '공급 절벽과 정부 규제 사이의 혼돈'[WM 전문가 컬럼] < 부동산칼럼 < 오피니언 < 기사본문 - 웰스매니지먼트
- 양도세 피한 다주택자…10년 이상 보유 매도 비중 6년 만에 40% 재돌파 : 네이트 뉴스
- [그래픽] 올해 월별 집합건물 매도인 : 네이트 뉴스
- "다주택자, 외곽부터 팔았나"…서울 아파트 15억이하 거래 81% : 네이트 뉴스
- 연말까지 '세 낀 주택' 매도 허용…"매물 늘지만 효과 지켜봐야" | 세계일보
- 연말까지 '세 낀 주택' 매도 허용…"매물 늘지만 효과 지켜봐야" | 연합뉴스
- 양도세 중과 재개, 변수 남았다…“매물 잠김 늦춰질 수도”
- 마감 40분 전 구청으로 뛰었다…세금 피한 매도 사라지자 매물 거둬들이는 집주인[부동산AtoZ]
- PDF 세입자 있는 주택 전체로 토지거래허가구역 실거주 유예 확대
- [칼럼] 다주택자 양도세 중과 유예의 종료, ‘정책 신호’는 무엇을 향하고 있는가? |
- 2026년 5월 9일 다주택자 양도세 중과 유예 종료|양도세 폭탄·시장 영향 완전 분석 - Moco 2 - 2 -
- 고양시, ‘인구현황 브리핑’ 정례 운영… 행정동 단위까지 인구 변화 공개
- "얘들아, 주식은 이렇게 하는 거다"...수익금 13배 차이 낸 70대의 투자 비결
- “20대보다 4배 더 샀다”…70대 ‘주식 큰손’의 투자법
- PDF 주택매도 의사결정에 대한 손실회피현상과 상대위험회피계수 ...
- Social and Medical Care Models for Elderly People Living Alone – International Journal of Research and Innovation in Social Science
- 하락의 추억, 침체에 대한 회고 - 주택금융연구원
- Korea Planning Association
- 미-이란 전쟁 충격 속에서도 ‘개미’ 방긋...“1분기 10명 중 8명은 수익”
- PDF 국민주택 가격결정요인으로서 세대연령의 효과
- 2024 인구 구조 변화와 서울·경기권 부동산 시장의 변화성
- ≪브레이크뉴스≫ ˝주식만 급등한게 아니다?˝ 서울 아파트 매매·월세 모두 상승
- 서울 아파트값 2배 확대···강북 14개구 0.32%↑ < 건설 < 건설/부동산 < 기사본문 - 서울파이낸스
- 강북 월세 상승률 강남 추월…노도강 ‘월 300만원’ 계약 잇따라
- 양도세 유예 종료 앞두고 서울 집값 다시 '들썩' < 부동산 < 건설/부동산 < 기사본문 - 서울파이낸스
- 강남도 아닌데 '월 300만원'…씨 마른 전세, '고가 월세' 불 지폈다
- 강남도 아닌데 '월 300만원'…씨 마른 전세, '고가 월세' 불 지폈다 : 네이트 뉴스
- “월계동 월세가 270만원” 강북 월세 ‘역대 최고’ - 헤럴드경제
- “월계동 월세가 270만원” 강북 월세 ‘역대 최고’
- 숨만 쉬어도 매달 300만원…강남 턱밑까지 쫓아온 마곡·중계 월세 : 네이트 뉴스
- “월계동 아파트 월세가 270만원” 강북 월세 ‘역대 최대’ 찍었다 [부동산360]
- 삼성전자, 잠정합의안 찬반투표 돌입...‘성과급 격차’ 노노 갈등이 막판 변수 外 [오늘의 주요뉴스]
- "비싸서 안 살래" 집값 꺾였는데 전셋값 뛴다…서울 아파트시장 이상기류
- 3월 서울 아파트 전세가격 상승폭 확대…매매 거래는 15억 이하가 80% [부동산360]
- “다주택자들 외곽부터 정리했나”…서울 아파트 거래 82%가 15억 이하
- 강남보다 노도강 거래 늘었다…서울 거래 80%는 15억 이하 | 아주경제
- '똘똘한 한채'는 남겼다...서울 아파트 거래 10채중 8채는 '15억 이하'
- "급매 움직일 수도"?토허제 유예 확대에 현장 기대감 : 네이트 뉴스
- 서울 거래 흐름 '온도차'···외곽지역 거래회전율 3배 이상 '쑥’ - 시사저널e
- 강남·외곽 엇갈린 흐름···서울 집값 ‘키맞추기’ 양상 |
- Global Energy Transition Investment Trends in 2026
- 제1006 2025. 5 - cerik.re.kr
- 오킨스전자(080580)
- 전세난에…도시형생활주택 규모 299가구 → 699가구까지 허용 : 네이트 뉴스
- 영미 선진국 인프라 평가 체계의 이해와 국내 도입 방향
- 2024.2.16. - cerik.re.kr
- Eritrea: Arteries of Progress - Eritrea's Transport and Communications Sectors Drive National Development - allAfrica.com
- Southern Connector Toll Rate Study
- 진성티이씨(036890)
- 주요국 탄소중립 추진 동향과 한국 기후기술 산업의 해외진출 ...
- <B1b9c8b8c0d4b9fdc1b6bbe7c3b3202d20b4ebc7d1b9ceb1b920bad2c6f2b5ee20c1bec7d5bab8b0edbca ...
- 1.8억 미만 주택 보유 고령층 숨통…주택연금 최대 24% 더 받는다
- Korea Planning Association
- 고령가구의 주거실태 | 서울연구데이터서비스
- '1.8억 미만 저가주택' 연금액 늘린다…실거주 의무도 완화 : 네이트 뉴스
- 요양원 가도 가입 가능…주택연금 가입 문턱 낮춘다
- Bi-Weekly Hana Financial Focus 제15권 8호
- 국회미래연구원
- 국회미래연구원 - 보도자료 상세
- ‘자산은 부유, 소득은 빈곤’...대한민국 고령층 내부 이질성 심화 < 행정 < 정치 < 기사본문 - 경북구미신문
- 5월 서울 아파트값 상승세 둔화···강남구 낙폭 확대 : 네이트 뉴스
- KB "5월 서울 아파트값 상승폭 축소…강남구 하락폭 확대" : 네이트 뉴스
- "5월 서울 아파트값 상승폭 축소…강남구는 하락폭 확대"
- 서울 아파트 상승률 3주 연속 확대···양도세 유예 종료 후폭풍 - 시사저널e
- 서울 아파트, 다주택자 매물에 매매 늘었지만…전월세↓
- “전세난 난리인데, 2년뒤엔 진짜 악소리”…비거주 1주택 실거주 유예 ‘후폭풍’ - 매일경제
- “전세난 난리인데, 2년뒤엔 진짜 악소리”…비거주 1주택 실거주 유예 ‘후폭풍’
- 부동산 불패 신화 붕괴와 세제 강화: 이재명 정부의 양도세 중과 재개가 불러온 시장 대전환
- 다주택자 양도세 유예 종료 임박에 전월세 매물 급감… 주택시장 불안 재부상 우려 : 경제 : 기독일보
- “전세요? 없어요” 서울 중개업소 70%가 말했다 [부동산360]
- "전세요? 없어요" 서울 중개업소 70%가 말했다 [부동산360] : 네이트 뉴스
- 서울 아파트 매매·전세·월세 '트리플 강세' 국면 조짐
- '임대차 2법 수준까지 악화'…전세수급지수 180도 넘었다 : 네이트 뉴스
- PDF 청년 사회·경제 실태 및 정책방안 연구i - Nypi
- "급매 움직일 수도"⋯토허제 유예 확대에 현장 기대감
- 전월세 매물 급감…커지는 세입자 불안
- 국토부 "토허제 실거주 유예, 전월세엔 큰 문제 없을 것"[일문일답]
- Seoul Apartment Market Swings Amid Price Surges And Rental Drought
- 3월 서울 아파트 전세 역대 최고치 경신…매매 실거래가는 하락
- 서울 전세 거래 8년 5개월만에 최저
- 서울·경기 전세 매물 50% 급감, 2026~2028 수도권 부동산 매매 전망과 투자 전략 총정리
- "전세 없다"?서울 재건축 이주 수요에 임대차 '긴장' : 네이트 뉴스
- "전세 없다"⋯서울 재건축 이주 수요에 임대차 '긴장'
- 매물감소 검색결과 - 이투데이
- "전세 없다"⋯서울 재건축 이주 수요에 임대차 '긴장'
- PDF A Guide to Understanding Residential Subdivisions in California
- PDF 주택공급 확대방안 - files-scs.pstatic.net
- 전셋집 구하기 좀 나아질까…수도권에 빌라·오피스텔 9만채 푼다 : 네이트 뉴스
- 재건축·재개발, 주변 지역 아파트 시세 미치는 영향?..연구팀 "그때그때 다르다"
- 에스티팜 주가 전망-배당금-에스티팜 목표주가-26Q1 실적 분석
- Understanding-the-Drivers-of-Rising-Electricity-Rates-and- ...
- 오피스 시장 동향 보고서
- S&P cites macro stress risk from ME war
- 2026년 6·3 지방선거 판세 분석: 경제전략 대결과 여성 후보 부상, 공정 선거의 현주소
- [05/01 부동산] 서울 주택 시장, ‘전세의 월세화’ 심화와 공급 절벽 위기: BridgeMatrix Lab의 심층 분석
- 주택담보대출규제가 공동주택가격에 미치는 영향에 관한 연구*
- Effectiveness of price limits: Evidence from China’s ChiNext market
- Volume dynamics around FOMC announcements
- 정책 한마디에 잠긴 시장 "전월세 매물 실종의 시작" [손바닥부동산]
- 양도세 중과 유예 끝나자 전세시장 ‘긴장’…전셋값·공급 불안 고조
- 주택시장 최대 변수는 세제…전문가 "상승" vs 중개사 "하락" 엇갈려
- 주택시장 최대 변수는 세제…전문가 "상승" vs 중개사 "하락" 엇갈려 : 네이트 뉴스
- [N2 인터뷰] 서진형 광운대 부동산 법무학과 교수 “양도세 중과...핵심지 매물 잠기고 외곽 조정 압력 ↑”
- 경제원리에 충실하자
- PDF A Multilevel Model Approach for Assessing the Effects of House and ...
- 서울·경기 전세 매물 50% 급감, 2026~2028 수도권 부동산 매매 전망과 투자 전략 총정리
- 집값은 비싸고 전세는 없다…서민 주거난 심화
- 세 낀 매물 퇴로 열렸다…"거래 숨통 트였지만 효과 지켜봐야"
- 보도참고자료
- 지난달 서울 전셋값 10년 5개월 만에 최대폭 상승
- 전셋값 뛰는데 세금 카드…기름붓나
- 다주택자 때리자 전·월세 폭등 … 노원·송파 1%대 상승폭에 현기증 | Save Internet 뉴데일리
- "전셋값 너무 올랐어" 차라리 집 살까 했는데...서울 아파트값 다시 뛴다
- 부동산 갔다가 '깜짝'...수도권서 심상찮은 '추격'
- 불붙은 서울 아파트 전셋값…10년來 최고 상승폭
- 3중 규제에 한강벨트 상승폭 ‘뚝’…지방은 풍선효과 ‘꿈틀’ - 매일경제
- 미국 공동주택 공급체계와 틈새시장 전망
- 주거복지로드맵에 - 반드시 포함되어야 하는
- 고령층 보유 순자산 4300조…노인복지주택 고작 43개소
- 초고령사회 노인 주거 복지 체계의 본질과 공공 임대 주택의 정책적 지향점
- 2022회계연도 결산 주요 사업 분석
- Solving the Economic Security Gap for California's Older Adults
- 2025년 대한민국 출산율 현황 및 향후 정책 대응 분석
- 일본의 고령자 거주문제와 주거정책: Aging in Place를 중심 ...
- 세 출 예 산 사 업 명 세 서
- 국회도서관 국가전략포털
- 이젠 서울 외곽 국평도 15억 근접…가격 부담에 수요 이동 : 네이트 뉴스
- "강남 잡으려다 한강·외곽 폭등…다주택자 역할 인정해야" : 네이트 뉴스
- "강남 잡으려다 한강·외곽 폭등…다주택자 역할 인정해야"
- 李정부 11개월만에 … 노도강 전세 12% 급등 - 매일경제
- 李정부 11개월만에 … 노도강 전세 12% 급등
- 매매가 상승폭 뛰어넘은 전셋값…중개업소 "수요 더 많아"
- “매물 나오면 대기자에게 먼저 연락”... 신내·신도림 대단지도 전세 ‘제로’
- 씨 마른 전세…전국 아파트 전셋값 상승률 매매가보다 높아 | 스포츠 월드
- 강남 월세 250만원, 외곽 전세 감소 … 서울 주택 월세 비중 64.4% '급증'
- [심층분석] "다주택자 때리면 집값 잡힌다?"...숫자가 말하는 불편한 진실 < 대통령실 < POLITICS < 기사본문 - 더퍼블릭
- 2025년 서울 부동산 시장 동향: 땅값부터 전월세까지
- 공급 부족·수요 전환에 요동치는 2026년 서울 부동산 시장 전망
- 국토부 “세 낀 1주택 매도, 전세난 영향 없을 것…수요도 함께 감소”[부동산360]
- "매물 이미 거뒀는데 또 팔겠나"…'세 낀 집' 매도 허용에도 시장 시큰둥
- 비거주 1주택 매도 길 열렸지만 "매물 증가 기대보다 전세난 우려" - 머니투데이
- “세 살다가 쫓겨나 빌라 삽니다” 비거주 주택 매도 유도 후폭풍 [장특공 축소 혼란 예고]
- ‘착한 임대인’은 2년 거주로 쳐준다는데…“제도 바뀔까 조마조마” [장특공 축소 혼란 예고]
- 글로벌 금융위기 이후 세계경제의 구조적 변화
- “사람 줄고 빈 집만…” 저출산·고령화 부동산시장 구조 바꾼다
- "집 남는데 사람 없다"…국토연구원, 초고령사회發 부동산 대전환 경고
- “9개월만에 집값 아니고 전세가 6억 올랐다” 서울 아파트, 전세 실종 수준 [부동산360]
- ISSN 1225-6633 ISSN 1225-6633 대 한 지 리 학 회 Journal ...
- Statistical analysis on population ageing
- 인구변화에 따른 은행의 대응방안
- 부산역사문화대전
- 2026년 경제위기 [PART5 2026년 한국 부동산 그 이후] - Text Revier
- 국토부 "주택 평균 보유기간 8.4년, 정책 방향 고려해 신중히 판단"
- 다급한 ‘영끌’ 잠재우려면…결국 ‘물량 폭탄’ 필요한가[천장 뚫은 서울 아파트②]
- 최근 주택부동산 시장 동향과 주택정책의 과제
- World Bank Document
- KDI 한국개발연구원
- 이슈 페이퍼
- PDF ELI LILLY & Co_10K_2024_V1 - reports.quarterlytics.com
- Energy Policies of IEA Countries - Korea 2012 Review
- 호르무즈 해협 봉쇄의 장기적 파급: 에너지 안보 충격이 금리·물가·금융시장·공급망에 미치는 1년 이상 시나리오 분석 – 월스트리트 데일리 뉴스
- 공급부족 정책실패와 ‘보유세 딜레마’ - The PR 더피알
- '비거주 1주택' 실거주 유예…"제 계갱권은요?"
- 전세 낀 매물 실거주 의무 유예…국토부, 입법예고
- 수성구, 전통과 미래를 잇는 ‘수성구 농악전수교육관’ 건립 가속도
- 현대차·기아, 글로벌 오픈소스 연합 참여…"아마존·구글과 특허 공유"
- 계명문화대학교, AID(AI+Digital) 전환 중점 전문대학 지원사업 선정
- 넷마블, 오늘 저녁 7시 'NEXT 블레이드 소울 레볼루션' 온라인 쇼케이스 개최
- 대웅제약, '장 점막 재생' 장질환 치료제 기술 도입
- 비거주 1주택자도 팔 때 매수자 실거주 의무 유예
- [일문일답] “12일 현재 세입자 있는 집 대상…매물 출회 효과 기대” [비거주 1주택 실거주 유예]
- 실거주 유예 연말까지 임차인 있는 모든 주택으로 확대 : 네이트 뉴스
- “팔면 다시 못 산다”…시장 “이젠 보유나 증여, 아니면 갈아타기죠”
- [르포] ‘세 낀 매물’ 퇴로에도 집주인들 “안팔아요” [부동산360]
- PDF 최근 부동산시장 동향 및 리스크 요인과 정책과제
- [2026부동산 진단②-보유세] 강화 방향 맞다지만…세입자 역풍 '경고음'
- 다주택자 등 규제 움직임 속 2월 서울 집값 상승폭 축소(종합) | 연합뉴스
- 다주택자 양도소득세 중과 유예!3주택 이상이면 70% 떼인다,2026년 양도세 유예 종료 전 꼭 알아야 할 3가
- PDF 위기관리와 규제완
- 자유민주주의와 시장경제 복원의 1년
- [롯데리츠] 제8회 담보부사채 예비투자설명서(정정)_2025.04.16.pdf
- 다주택자 양도 유예 종료 D-6···장특공제 폐지냐 축소냐 ‘술렁’
- 2025년 정부 부동산 정책 총정리 – 부동산 시장 안정화, 세제 변화, 청년·무주택자 지원까지 한눈에 보기
- "50억 아파트에 5000만원 보유세"…집값 안정 vs 시장 불안 '팽팽'[부동산AtoZ] - 아시아경제
- 10.15 주택시장 안정화 대책: 2025년 서울·수도권 규제 강화의 모든 것 완벽 정리 - minam Honey jar
- 2025년 새로운 부동산 정책 총정리 및 집값 변동·경제 효과
- "전세 못 구해 반전세로"…서울 세입자들 꼭 확인해야 할 4가지
- "전세 못 구해 반전세로"…서울 세입자들 꼭 확인해야 할 4가지 : 네이트 뉴스
- 새 아파트·소형 면적일수록 '전세의 월세화' 뚜렷 :: 공감언론 뉴시스 ::
- [오늘의 경제뉴스] 전세 대출 막히자 월세 급증...서울 새 아파트 월세 비중 60%
- 6·27 대출규제 이후 월세 급증했다…서울 새 입주 아파트 60%가 월세
- “전세대출 막히자 월세 급증”…서울 새 아파트서 월세 비중 60% - MK부동산
- PDF 전월세시장 임대료 지수 세분화 연구*
- 서울 전셋값 10년 6개월 만의 최고 상승률 — 2026년 5월 전세·임대 시장 완전 분석
- 전·월세 동시 상승 '구조적 변화'…국토硏 "기업형 장기임대 중심 재편"
- PDF 문재인 정부 부동산정책의 비판적 평가
- 국토연구원 "전세가격, 3~9개월 시차 두고 매매가 영향" :: 공감언론 뉴시스 ::
- 다주택자 옥죄자 매물 '말랐다'⋯서울 아파트 전세난 심화
- PDF 2023년도 주거실태조사