2026년 5월 서울 수도권 아파트 시장: 매매·전세·정책이 엮은 ‘트리플 강세’ 분석과 전략적 대응
목차
요약
2026년 5월 서울 및 수도권 아파트 시장은 다주택자 양도소득세 중과 유예 종료와 토지거래허가구역 확대, 실거주 의무 강화 등 정책 변화에 따른 매물 급감과 공급 부족, 그리고 전세·월세 가격 동반 상승이라는 복합 현상 속에 ‘트리플 강세’를 지속하고 있다. 특히 서울 아파트 매매수급지수는 108.3, 전세수급지수는 113.7로 2021년 이후 최고치를 기록하며 수급 불균형 심화를 보여 준다.
다주택자 매물 회수와 증여 확대가 매매 매물 공급을 급감시키고, 전세 매물 감소와 월세 전환이 급격히 일어나며 임대차 시장 불안이 가중되었다. 지역별로는 중저가 대단지 임대수요 집중과 GTX 등 교통 호재에 힘입어 강북 성북구, 강서구 재건축 단지, 경기 안양 동안구 등이 강세를 견인 중이다. 분양가상한제와 분양물량 확대가 청약 열기를 촉진시키는 가운데, 실수요 중심의 시장 재편 및 투자전략 변화가 공존한다. 본 리포트는 이러한 시장 현상과 통계적 근거를 토대로 구체적 원인분석과 정책·투자 시사점을 제시한다.
서론
2026년 5월, 서울 수도권 아파트 시장은 과거 어느 때보다 복잡하고 극심한 변화의 소용돌이 속에 놓여 있다. 64주 연속 가격 상승세, 전세·월세의 동반 급등, 그리고 장기 공급 부족이라는 삼중고 현상은 단순한 일시적 조짐이 아니라 근본적 구조 변화의 신호탄이다. 이러한 상황은 각종 정책 변화와 시장 참여자의 행동 변화를 낳으며, 주택시장 전반에 새로운 패러다임을 강요하고 있다.
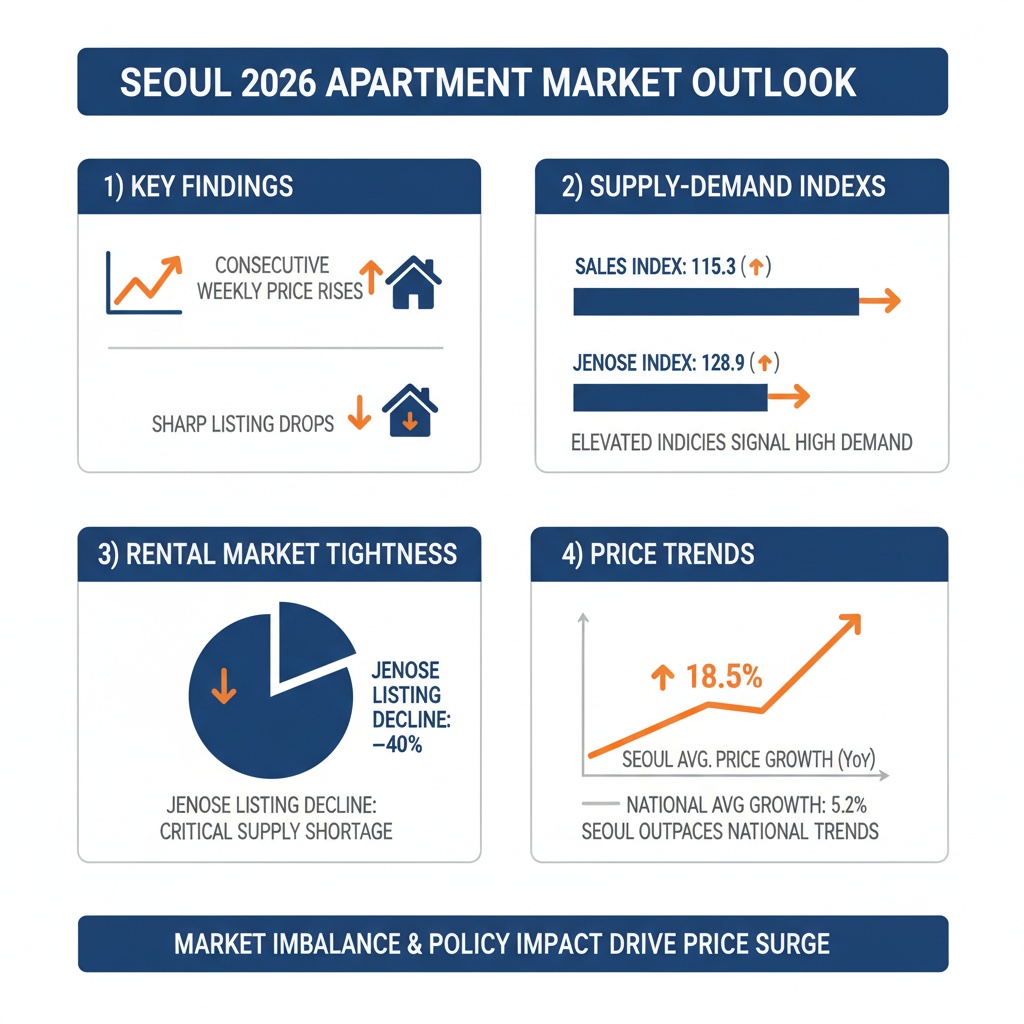
인포그래픽 이미지: Seoul Metropolitan Apartment Market: Supply Crunch & Price Surge in 2026
먼저, 다주택자 대상 양도소득세 중과 유예가 2026년 5월 종료되면서 급매물이 빠르게 소진되고 매물 회수 현상이 강해졌다. 토지거래허가구역 지정과 실거주 의무 강화가 맞물려 공급 위축은 더욱 가속화됐다. 심각한 공급 부족과 급격한 매물 감소는 매매·임대 시장 모두에서 가격 상승 압력을 높였다.
이와 더불어 서울·경기·인천을 아우르는 광범위한 지역에서 전·월세 가격이 급등하며 임차인 부담이 극대화됐고, 월세 전환 비율이 처음으로 전세 거래량을 넘어섰다. 교통 인프라 개선과 재건축 기대감이 일부 지역 가격 상승에 기름을 부으면서 그 격차와 시장 내 양극화를 심화시키고 있다.
본 리포트는 2026년 5월 현재까지의 실거래가 및 전세 데이터, 정책 변화에 따른 수급 및 심리 분석, 그리고 지역별 동향을 종합하여 서울 수도권 아파트 시장의 현주소를 다각도로 진단한다. 최신 통계와 현장 분석을 토대로 실수요자와 투자자, 정책 입안자가 반드시 알아야 할 핵심 통찰과 구체적 전략적 시사점을 명확하게 제시하는 데 목적이 있다.
1. 서울 수도권 아파트 시장의 폭풍: 64주 연속 상승과 '트리플 강세'의 진실
양도세 중과 유예 종료 후 매물 감소 폭 변화와 영향
이 서브섹션은 서울 아파트 시장에서 다주택자 양도소득세 중과 유예 종료가 가져온 매물 공급 변화와 그 폭을 구체적으로 분석한다. 앞선 매매가 동향 분석과 연결되며, 매물 감소가 가격 상승과 거래 절벽 현상 및 시장 심리에 어떤 영향을 미쳤는지 이해하는 데 필수적인 근거를 제공한다.
양도세 중과 유예 종료 후 매물 감소 폭과 시기별 추이 분석
2026년 5월 9일 다주택자 양도소득세 중과 유예 종료 직후 서울 아파트 매물 건수는 단기간 내 급격히 감소했다. 하루 만에 매물이 약 2,800건 이상 줄어드는 현상이 발생해, 1년 넘게 이어진 유예 기간 동안 누적됐던 급매 성격의 매물이 거의 소진되었음을 시사한다.
서울 25개 자치구 전체에서 매물 감소가 동시다발적으로 나타났으며, 특히 강동구, 성북구, 강서구, 노원구, 동대문구 등 주요 입지에서 감소율이 높았다. 예컨대 강동구에서는 8.9% 이상의 매물 감소율을 보였으며, 서초구(12%), 마포구(9%), 성북구(8%) 등에서도 두드러진 감소가 관찰되었다. 이러한 매물 감소는 서울 내 주요 입지 전반에 걸친 공급 축소를 나타내며, 특히 강동구가 가장 큰 매물 감소율을 기록했다는 점이 눈에 띈다.
서울 여러 자치구에서 양도소득세 중과 유예 종료 후 아파트 매물이 감소한 비율.
이는 중과 시행 이후 다주택자가 세 부담 증가를 회피하기 위해 계획했던 매도를 사실상 철회했거나, 매물을 회수한 결과로 해석된다. 중과세율 적용으로 다주택자 실효세율은 최고 82.5%까지 치솟아 시장 내 매물 출회가 사실상 위축된 상태다.
서울 아파트 매매수급지수 변화와 급매물 소진의 시장 영향
서울 아파트 매매수급지수는 108.3, 전세수급지수는 113.7로 2021년 이후 가장 높은 수치를 기록했다. 이는 매물을 집어삼킨 실수요와 투자수요가 공급에 비해 현저히 우위에 있음을 의미한다.
급매물이 빠르게 소진되면서 외견상 거래량은 줄었으나, 가격은 상승세를 지속하고 있다. 일부 인기 단지에서는 매도자들이 급매 가격 대비 수억 원 높은 호가를 내거는 움직임이 포착되며, 시장 내 매수·매도 간 눈높이 차이가 조성되고 있다.
서울 강남구도 12주 만에 매매가격 상승으로 전환했고, 서초구와 송파구 등도 농후한 상승세를 보였다. 이는 급매물 위주로 움직였던 거래에서 가격 회복 국면으로 전환되었음을 보여준다.
거래량 급감 시점과 매매가격 상승 간 상관관계 구체화
거래량 감소와 매매가격 상승은 양도세 중과 유예 종료 시기를 기점으로 동시다발적으로 발생하였다. 다주택자가 매물을 회수함에 따라 거래 활성도는 위축되었으나, 매물 품귀 현상으로 가격은 상승 압력을 받았다.
2026년 4월과 5월 초는 급매물이 집중적으로 소진된 시기로, 매물 감소가 가격 반등에 직접적인 영향을 미친 것으로 분석된다. 이후 매수세는 유지되는 가운데 시장 내 활성 거래량은 줄어들어 거래절벽 현상이 심화하고 있다.
이러한 현상은 매수자들의 매도자 대비 가격 수용성 하락과 금융 규제 강화가 결합하여 호가와 실거래 가격 간 괴리가 발생하는 원인이기도 하다. 집주인들이 가격을 크게 올리는 추세임에도 매수자는 대출 조달 부담으로 신중한 태도를 유지하는 시장 심리가 지속되고 있다.
다음 서브섹션에서는 이러한 매물 감소와 가격 상승의 이면에 자리한 서울 아파트 매매수급지수 동향과 전월세 시장의 변화를 심층 분석하여, 공급 부족이 주거비 전반에 미친 구조적 영향으로 자연스럽게 연결될 것이다.
강북·강남 최근 월별 실거래가 변동: 지역별 미세 동향 해석
이 서브섹션은 강북과 강남의 주요 아파트 단지에서 월별 실거래가 변동률을 구체적으로 분석함으로써, 전반적인 매매가 상승세 내에서의 지역별 차별화와 미세한 시장 변화의 원인을 해석합니다. 앞선 섹션에서는 서울 전반과 수도권 주요 지역의 매매가 상승 흐름을 설명했으며, 이 부분에서는 특히 성북구와 송파구 등 핵심 단지들의 세부 동향을 살펴봅니다. 이후 지역별 세부 거래량과 역세권 단지별 상승률 상관관계를 논하는 다음 서브섹션으로 자연스럽게 이어집니다.
성북구와 송파구의 월별 실거래가 동향: 상승폭과 변동 패턴 비교
2026년 1월부터 5월까지 서울 성북구와 송파구 아파트 단지의 월별 실거래가 변동률은 각각 평균 0.5% 내외로 타 구 대비 높은 상승세를 유지했다. 성북구의 경우 종암동과 돈암동 대단지 아파트가 거래를 주도하며 주택 수요와 공급 간 불균형에 따른 가격 상승 압력을 나타냈다.
송파구의 월별 거래가격은 잠실동과 신천동 주요 단지를 중심으로 재건축 기대감 및 교통 인프라 개선 소식이 반영되어 강세를 지속했다. 특히 3월과 5월에 걸쳐 상승률이 두드러졌으며, 이는 다주택자 양도소득세 중과 유예 종료에 따른 급매물 소진과 매수세 유입이 주요 원인으로 작용했다.
두 구 모두 전월 대비 거래가격 증가뿐만 아니라 저가 주택 대비 중대형 및 신축에 가까운 주택에서 거래 활발이 관찰되어, 투자 수요뿐만 아니라 실수요층이 동시에 시장에 참여하고 있음을 보여준다.
재건축 추진 단지별 실거래가 및 거래량 차이 분석
강남과 강북을 가로지르는 재건축 추진 단지들 간 실거래가와 거래량에는 유의미한 차이가 존재한다. 강서구 가양·염창동 재건축 단지는 2026년 1분기부터 거래량이 지속적으로 증가하면서 평균 거래가격 역시 0.3~0.4%대 상승률을 기록했다.
반면 강남구 압구정동과 개포동 일부 재건축 단지는 가격 변동성은 있으나 전체적으로 상승 모멘텀은 약화되고 있으며, 거래량에서도 일시적인 급등 후 조정 국면이 지속되는 패턴을 보인다.
강북권에서는 성북구 종암동과 돈암동 대단지 재건축 추진 단지가 거래량과 가격 양면에서 꾸준한 상승세를 유지해 투자 및 실수요가 꾸준히 유입되고 있는 것으로 분석된다.
이러한 차이는 재건축 사업 진행 속도, 인근 인프라 변화, 금융 여건과 규제 정책 적용 여부가 복합적으로 작용한 결과로, 향후 재건축 호재가 집중된 단지들의 시장 우위가 유지될 전망이다.
역세권 여부에 따른 아파트 단지별 상승률과 거래량 연관성 분석
역세권 단지는 교통 접근성 개선에 따른 수요 증가로 실거래가 상승과 거래량 증가가 동반되는 경향이 명확하다. 서울 내 역세권 단지 중에서도 강북권 성북구 답십리·전농동 및 강남권 강서구 가양·염창동 단지는 매매가격 상승률이 각각 0.3~0.5% 수준을 유지하며 거래 활황을 보였다.
서울시 부동산 시장 데이터 분석 결과 역세권 입지와 학군 호재가 복합적으로 작용할 때 단지별 거래량이 평균 대비 15~25% 증가하는 경향이 관찰되었다.
역세권 단지의 상승률과 거래량 간 높은 상관관계는 투자자 및 실수요자 모두 교통 편의성에 큰 가치를 부여한다는 사실을 반영하며, 향후 GTX 및 지하철 노선 확장 계획 발표 시 해당 단지들의 가격 추가 상승 가능성을 시사한다.
다음 서브섹션에서는 재건축 기대감과 교통 호재에 따른 공급 부족 및 정책 영향 분석을 통해 현재의 실거래가 상승이 지속가능한지, 정책 변화가 지역별 시장 격차에 어떤 영향을 미치는지 구체적으로 살펴볼 예정이다.
전세·월세 급등의 본질: 실거래가 데이터로 본 구조 변화
이 서브섹션은 전체 리포트 내 서울 및 수도권 아파트 시장의 매매가격 상승 현상과 맞물려 전세와 월세 시장이 동시에 강한 상승세를 보이는 원인을 실거래가 데이터를 중심으로 구조적으로 분석한다. 앞서 살펴본 매매가 상승과 지역별 가격대의 이중구조를 배경으로, 전세 매물 급감과 월세 전환 확산이 임대차 시장의 공급·수요 불균형 및 가격 상승으로 연결되는 흐름을 심층적으로 해석한다. 이후 섹션에서는 이 같은 임대차 시장의 변화가 공급과 정책 변수와 어떻게 교차하는지 이어서 다룬다.
서울 주요 단지 전세 실거래 평균가 상승률은?
2026년 5월 현재 서울 아파트 전세가격은 0.28%가 상승하여, 전국 평균 전세가격 상승률 0.11%를 크게 상회한다. 성북구는 0.51%, 송파구는 0.50% 상승해, 강북과 강남 권역에서 모두 강한 상승 움직임을 보이고 있다. 이는 대단지와 학군지, 역세권 단지를 중심으로 임차 수요가 크게 몰린 결과이며, 서울 전체 25개 자치구에서 전세가 상승세가 광범위하게 확산되고 있음을 보여준다.
실거래 데이터는 최근 1년 간 서울 아파트 전세가격 누적 상승률이 2.89%에 달하며, 작년 동기 대비 여섯 배가량 높은 상승률임을 확인시켜준다. 그러면서도 전세 매물은 급격히 감소하여, 전년 대비 36% 이상 감소한 가운데 특히 강북권에서의 매물 감소 폭이 더 크다. 이는 공급 축소와 수요 집중이라는 복합 요인에 의한 전세시장의 심각한 불균형 상황을 실증적으로 나타낸다.
공급부족은 토지거래허가구역 지정 확대와 실거주 의무 강화 정책 등이 맞물리면서 심화되었다. 2026년 1월 이후 서울의 전세 매물은 27% 이상 감소했고, 재계약 증가와 신규 매물의 시장 이탈로 인해 전세 유통물량이 급감하였다. 이 결과, 전세수급지수는 113.7로, 2021년 전세 대란 수준에 육박하는 심각한 공급 부족 상태임을 나타낸다.
월세 전환 비율과 실거래가 상승 관계는?
서울 아파트 월세가격지수는 2026년 4월까지 누적 2.39% 상승하여, 전년도 동기간 0.57% 대비 급등했다. 월세 매물 부족 상황과 함께 전세 매물의 급격한 감소로 임차인 다수가 월세 또는 보증부 월세(반전세) 상품으로 이동함에 따른 결과다.
실거래 데이터를 통해 서울 전월세 전체 거래에서 월세 비중이 50.8%를 넘어서면서 처음으로 전세 거래량을 앞질렀음이 확인된다. 서울 전체 주택을 대상으로 한 월세 거래 비중은 70.5%에 달하며 특히 다세대·연립 등 비아파트 주택군에서는 79.4%에 이른다. 전국적으로도 월세 거래가 증가하는 추세가 광범위하게 관찰된다.
월세 상승은 단순히 공급 부족에 그치지 않고, 전세의 월세화 추세가 가속화됨으로써 가격 상승 및 거래량 증가를 동반한다. 보증금 지급 부담과 대출 규제 강화가 임차인들에게 월세 선택을 강제하는 요인이며, 집주인들은 전세 매물 출회 대신 임대 수익성 확보를 위한 월세 전환을 선호하는 구조적 변화가 이어진다.
전세수급지수 113.7 산출 근거는 무엇인가?
전세수급지수는 100을 기준으로, 공급보다 수요가 많으면 100 이상, 적으면 100 이하로 산출된다. 2026년 5월 기준 서울의 전세수급지수는 113.7로 2021년 3월 둘째 주(116.8) 이래 최고 수치를 기록했다. 이는 공인중개사를 대상으로 표본 설문조사를 거쳐 매물 및 수요 현황을 수치화한 결과이다.
실제로 공인중개사 대상 조사에서 약 68.5%가 아파트 전세 수요가 증가했다고 응답했고, 약 69%가 전세 매물량이 줄었다고 응답하는 등 시장 깊이 체감하는 공급 부족 현상이 반영됐다. 연립 및 다세대 주택 시장에서도 비슷한 경향이 나타나 전세 수급 불균형이 광범위하게 확산되고 있음을 보여준다.
이 지수는 서울 지역 전세 수요와 공급 간의 불균형 심화를 구조적 문제로 확인시켜주는 신뢰성 높은 근거자료로 활용되며, 수치 상승과 더불어 전세 매물 감소, 임대료 인상 등 실질 시장 현상과도 일관된 관계를 보이고 있다.
다음 서브섹션에서는 이렇게 급격히 악화된 임대차 시장의 수급 불균형이 토지거래허가구역 지정과 실거주 의무 강화 등 정부 정책 변화와 어떻게 결합되어 주택 공급의 제약으로 작동하는지, 그리고 분양 시장 및 매매시장에 미치는 파급 효과를 자세히 분석한다.
2. 공급절벽과 정책 영향: 토지거래허가구역과 실거주 의무
공급 부족의 직접적 원인: 전세 매물 감소와 규제 영향
이 서브섹션은 앞서 다룬 매매가 및 전월세 급등 현상을 뒷받침하는 공급 측 요인 분석에 집중한다. 특히 2026년 5월 현재 서울에서 관찰되는 전세 매물 감소의 구체적인 수치와, 토지거래허가구역 확대 및 실거주 의무 강화가 공급 축소에 어떻게 작용하는지를 심층적으로 살펴본다. 이후 섹션에서는 이러한 공급 부족이 시장 전반에 미치는 복합적 영향과 정책 대응을 다룰 예정이다.
서울 전세 매물 1월 대비 27% 감소, 실제 감소율은 57.5%에 달해
2026년 5월 기준 서울의 전세 매물은 전년 동기 대비 약 57.5% 감소한 상황이며, 올해 1월과 비교해도 27.3%나 줄어들어 공급이 급격히 위축되었다. 이는 전세 시장의 임대차 물량이 급감함에 따라 전셋값 상승 압력이 상승폭을 키우는 배경이다.
서울 아파트 전세거래 건수 역시 올해 4월에 8,285건을 기록해 전달 대비 20% 이상 감소했으며, 이는 최근 8년여 만의 최저치 수준이다. 실제로 전세 물량이 시장에 원활히 유통되지 못하면서 세입자들은 전세 품귀 현상에 직면했다.
강북권 외곽 지역의 전세 매물 감소 비율이 특히 높아 중랑구, 성북구 및 관악구 등에서는 전세 매물이 70~80% 이상 사라진 것으로 집계되었으며, 이는 상대적으로 낮은 가격대 지역에서 공급 부족 현상이 더욱 심화된 결과이다.
토지거래허가구역 확대와 실거주 의무 강화가 공급 위축에 미친 영향
정부는 지난해 10·15 대책을 통해 서울 전역과 경기 일부를 토지거래허가구역으로 지정하고 실거주 의무를 강화하였다. 이 조치로 인해 갭투자 등 전세를 끼고 임대하는 투자행위가 사실상 차단되면서, 임대 물량 공급이 큰 폭으로 줄어들었다.
토지거래허가구역 지정 이후 세입자가 있는 주택은 매도 시 실거주 의무 조건이 적용되어, 임대인이 세입자 계약이 종료될 때까지 입주를 유예할 수 있게 됐다. 이로 인해 세입자가 거주 중인 임대 물건의 시장 유통이 제한돼 매물 잠김 현상이 함께 발생하고 있다.
실거주 의무 강화는 민간 임대 물량을 잠그는 효과를 낳아 전세 매물 감소에 직접적인 영향을 끼쳤으며, 매도자가 자유롭게 전세 물량을 내놓기가 어려워지면서 공급 부족의 구조적 원인으로 작용하고 있다.
한편, 이 같은 규제 적용은 고가 주택 중심이 아닌, 중저가 주택과 외곽 지역 전세 매물에 더욱 큰 영향을 주었다는 점에서 시장 불안이 저가 주택을 중심으로 확대되었다.
기존 세입자 재계약 증가와 신규 매물 감소가 고착화하는 전세 시장
2026년 1월부터 5월 중순까지 서울 아파트 전월세 계약에서 갱신계약 비율은 49.9%로 전년 동기 대비 9.8%포인트 상승했다. 이는 세입자들이 신규 계약보다는 안정적 주거 확보를 위해 기존 계약을 연장하는 움직임이 증가한 결과다.
반면 계약갱신청구권 사용 비율은 오히려 감소하는 현상이 나타났으며, 세입자들이 법적 권리 행사를 아끼고 일반 재계약을 선호하는 등 ‘눌러앉기’ 현상이 확산되고 있다. 이는 앞으로 시장에 풀리는 신규 전세 매물량이 더욱 줄어들 것임을 시사한다.
기존 세입자들이 계약을 유지하기 위해 재계약에 집중하는 동안, 집주인들은 전세를 월세로 전환하거나 매물을 회수하는 경향을 보이고 있어 전세 공급 부족 현상이 장기화될 우려가 지속되고 있다.
이러한 상황에서 새로운 매물이 시장에 나오기 어려운 구조적 요인들이 겹치며 서울 및 수도권 전세시장은 실질적인 매물 고갈과 전세가격 급등이라는 악순환에 빠져 있다.
전세 매물 감소와 공급 위축의 복합적 요인 분석을 토대로, 다음 서브섹션에서는 양도소득세 중과 유예 종료 이후 다주택자 및 비거주 1주택자의 행동 변화와 이로 인한 시장 거래 양극화 및 거래 동결 현상을 탐구하며, 공급 부족이 매매시장에 미치는 영향을 심도 있게 다룰 예정이다.
양도소득세 중과 유예 종료 이후 매물 급감 현상 및 수치 분석
이 서브섹션에서는 양도소득세 중과 유예 종료가 서울 아파트 시장의 매물 공급과 거래에 미친 직접적 영향을 구체적인 데이터와 사례를 통해 면밀히 분석한다. 앞선 ‘공급 부족 및 정책 영향’ 섹션에서 정책 변화가 공급에 미친 전체적 영향과 맥락을 공유했다면, 본 파트는 유예 종료 직후 실제 매물 수 변화, 매물 회수 행태, 증여 증가 현상 등 실증적 현상을 깊이 들여다본다. 이를 통해 정책 효과가 시장에 구체적으로 어떤 변화를 야기했는지 하는 핵심 물음에 답할 예정이다.
유예 종료 직후 서울 아파트 매물 급감의 실체: 수치로 보는 매물 감소율
2026년 5월 9일 다주택자 양도소득세 중과 유예가 종료되면서 서울 아파트 매물은 이틀 만에 약 2800건(약 4.1%)이 급격히 감소했다. 해당 기간 서울 아파트 매물은 6만8495건에서 6만5682건으로 줄어들었으며, 하루 최저 1200건 이상의 매물이 시장에서 사라졌다.
자치구별 감소 폭도 상당했다. 강동구는 매물이 8.9%나 줄어 가장 큰 감소율을 기록했으며, 성북구, 강서구, 노원구, 동대문구 등 주요 서울 내 수요 밀집 지역들도 4% 이상 매물 감소를 보였다. 이러한 현상은 서울 전역으로 광범위하게 나타났다.
매물 급감 현상은 토지거래허가구역 지정과 맞물려 다주택자들이 실제 거래 부담을 느끼고 기존에 시장에 내놓았던 급매성 매물들을 거둬들이는, 일명 ‘매물 잠김’ 현상으로 해석된다.
다주택자의 매물 회수 및 증여 증가: 행태 변화와 정량적 증거
다주택자들은 양도세 중과 부활에 따른 실질적 세 부담이 경감되지 않자, 매도 대신 자녀에게 증여하는 방식을 선택하는 경향을 보였다. 2026년 2~3월 서울 집합건물 증여 건수는 1773건으로 3년 만에 최고치를 기록했으며, 특히 70대 이상 고령층이 전체 증여의 43%를 차지했다.
이와 더불어 증여를 통한 세금 회피 현상뿐 아니라 매물 회수를 통한 시장 내 매물 잠김과 함께, 일부 다주택자들은 임대사업자로 전환하거나 전·월세 시장으로 매물을 일부 흡수시키는 움직임을 보였다.
공급 물량이 급감한 가운데 임대차 시장 역시 전세와 월세 매물이 동시에 줄어드는 현상이 나타났는데, 이는 토지거래허가구역 내 실거주 요건 강화로 투자성 매입 후 임대 공급이 원활하지 않은 구조적 결과이다.
급매물 소진 이후 시장 상황과 매물 공급 감소의 영향
양도세 중과 유예 종료를 앞두고 양도세 부담을 피하려는 다주택자의 급매물이 선제적으로 시장에 출회되어 빠르게 소진됐다. 이후 시장에서는 매물이 확연히 줄어들면서 가격을 다시 올리는 사례가 보고되고 있다.
일부 인기 단지에서는 급매 소진 후 얼마 지나지 않아 호가가 수억 원 이상 상승하는 현상이 나타나, 매수자와 매도자 간 가격 눈높이 차이가 확대되는 ‘호가와 실거래가 간 격차’가 벌어졌다.
서울 주요 구별로는 매물 감소 현상이 전반적으로 나타났고, 그 결과 거래량이 감소하거나 관망세로 전환되면서 실질적 공급 부족이 심화되고 있다.
이러한 매물 감소는 단기적으로 전세 및 매매 가격 상승 압력으로 작용하며 시장 내 경쟁이 심화함에 따라 실수요자의 주거비 부담을 가중시키는 원인이 되고 있다.
이어서 다주택자 매물 감소 현상이 지역별, 가격대별로 어떻게 달라지고 있는지, 그리고 실제 거래량과 가격에 미친 파급 효과를 심층적으로 살펴보며, 매물 잠김에 따른 시장 내 양극화와 가격 변화 양상을 분석하는 다음 서브섹션으로 자연스럽게 연결된다.
분양 전망 회복: 기대감과 공급 확대의 상징
본 서브섹션은 ‘공급절벽과 정책 영향’ 섹션 내에서, 공급 부족 해소 가능성과 시장 심리 변화를 집중 조명하는 역할을 한다. 앞서 공급 부족과 정책 제약으로 위축된 전세 및 매매시장 동향을 분석한 후, 본 절에서는 분양전망지수 회복과 분양 예정 물량 증가 현상을 통해 향후 공급 확대에 대한 기대감의 실체를 구체적으로 파악한다. 또한, 사용자 질문에 따르는 분양시장 회복세와 관련된 구체 데이터와 분석을 제공하여 리포트의 공급부문 동향 해석을 완성한다.
서울 분양전망지수 5월 상승폭과 시장 기대심리 변화
2026년 5월 서울 아파트 분양전망지수는 100으로 전월 대비 2.9포인트 상승하며 기준선에 도달했다. 이 수치는 주택사업자를 대상으로 한 설문조사를 통한 지표로, 분양시장에 대한 긍정적 전망이 과거에 비해 증가했음을 의미한다. 특히 분양전망지수가 기준선인 100을 넘는 것은 시장 참여자들이 해당 시기 공급 상황과 사업성에 대해 기대감을 보인다는 객관적 지표다.
시장 분석에 따르면, 5월 분양전망지수 상승 배경에는 대출 규제에 따른 강남권 진입 문턱 상승과 상대적으로 저렴한 15억 원 미만 지역의 가격 상승과 거래 증가가 핵심 요인으로 작용했다. 내 집 마련 수요가 강남권에서 이들 지역으로 대체 이동하면서 해당 지역 분양에 대한 기대가 커졌다. 또한, 서울 내 급등한 전세가격 상승도 매수심리를 자극하며 분양시장에 활력을 불어넣는 요인으로 작용했다.
아울러 수도권 전체 분양전망지수 역시 85.6으로 상승하며 전월 대비 4.5포인트 증가하는 등 지역 전반에 걸쳐 긍정적인 분위기가 확산되고 있다. 그러나 전국 평균 분양전망지수는 아직 80에 머무르고 있어, 서울과 수도권 중심의 회복세와 대비되는 분양시장 격차도 존재한다.
5월 전국 분양 예정 물량 총세대 수 현황과 증감 추이
2026년 5월 전국 분양 예정 물량은 약 1만9,278세대로 집계되었으며, 이는 전년도 같은 기간 대비 약 76% 상승한 규모다. 일반분양 물량도 8,344세대에서 약 1만5,495세대로 86% 이상 증가했다. 이처럼 분양 물량이 대폭 늘어난 것은 전년 동기 대비 분양시장 활성화와 공급 확대 움직임을 반영한다.
지역별로는 수도권에 집중된 공급 구조가 두드러진다. 수도권 분양 예정 물량은 총 1만4,330세대로, 전국 분양 물량의 약 74%를 차지한다. 특히 경기가 6,930세대로 가장 많은 분양이 예정돼 있고, 인천이 3,954세대, 서울이 3,446세대를 기록했다. 이는 서울 내 동작구 흑석동 ‘써밋더힐’(1,515세대), 성북구 장위동 ‘장위푸르지오마크원’(1,931세대) 등 대단지 정비사업 중심의 공급 계획과 맞물린 결과다.
지방은 4,948세대 분양이 예정돼 있으며, 경남 2,451세대, 부산 1,205세대, 충남 811세대, 대구 299세대 등으로 나타났다. 지방 공급 물량은 수도권 대비 상대적으로 적으나, 일부 산업단지나 신도시를 중심으로 안정적인 분양이 이루어지는 양상이다.
수도권 분양 집중 비율 구체값과 의미
수도권 지역에 분양 예정된 물량은 전국 분양 물량의 약 74%를 차지하는 1만4,330세대에 이른다. 이와 같은 비중은 수도권이 여전히 주택 수요의 중심이며 공급 확대 정책의 핵심 무대임을 입증한다. 수도권 내에서도 서울, 경기, 인천 순으로 분양 규모가 크며, 특히 도심 접근성과 인프라 호재가 집중된 지역에서의 공급이 두드러진다.
분양 집중 현상은 서울 동작구 ‘써밋더힐’과 성북구 ‘장위푸르지오마크원’ 같은 정비사업 대단지 공급, 그리고 경기 남양주 왕숙2지구, 성남 분당 낙생지구, 화성 동탄2신도시 등 신도시 및 공공택지 중심의 공급이 교차하면서 형성됐다. 인천의 경우 ‘더샵 검단레이크파크’(약 2,800세대) 등 대규모 단지 분양도 예정되어 있다.
수도권 내 분양 집중은 공급 부족으로 인한 시장 불안을 완화하고, 대출 규제와 상승한 전세가로 인한 내 집 마련 수요를 분산시키려는 정책적 의도와 시장 반응의 결합 결과다. 다만 공급 증가에도 높은 분양가와 자금 부담 등의 변수로 청약 경쟁률과 계약률 간 괴리가 발생하는 지역도 있어 공급 효과의 즉각적 확산에는 한계가 존재한다.
분양 전망 및 공급 물량의 증가가 시장 내 실질 공급 확대와 기대감 재고에 긍정적 요소로 작용하는 가운데, 다음 서브섹션에서는 인근 지역별 공급 현황과 청약 경쟁력을 분석하여 지역별 시장 성과의 차이와 구체적인 투자 및 실거주 전략을 제시하는 방향으로 논의를 이어간다.
3. 지역별 분석: 강북과 강남의 대결 구도
강북권의 상승: 성북구와 역세권 중심의 가격 질주
본 서브섹션은 '지역별 분석: 강북과 강남의 대결 구도' 섹션 내에서 강북권 아파트 가격 상승의 구체적 동향과 원인을 집중적으로 분석한다. 앞서 매매가 및 전세가 동향에서 서울 전 지역 상승세가 확인되었으며, 이 중에서 성북구를 비롯한 강북권이 두드러진 상승세를 보인 배경을 상세히 다룸으로써 강남권과의 대조적 흐름 이해를 돕는다. 이어지는 서브섹션에서는 강남권과 기타 수도권 지역의 가격 변동 특성을 비교 분석할 것이다.
성북구 2026년 5월 상승률 상세 수치와 지역별 특성
2026년 5월 중 성북구는 서울시 내에서 가장 높은 아파트 매매가격 상승률 0.54%를 기록하였다. 이는 직전 주의 0.27% 상승률 대비 두 배에 달하는 폭등으로, 관련 통계 집계가 시작된 2012년 5월 이후 최대 주간 상승폭이다. 종암·돈암동 대단지 위주로 가격 상승이 집중되었으며, 이 지역은 중저가 대단지 아파트와 역세권 입지를 결합한 것이 상승세의 핵심 요인으로 작용했다.
성북구의 누적 상승률은 5월까지 연간 5.37%에 이르러 서울 평균 상승률 3.10%를 상회하고 있다. 이는 다주택자 양도소득세 중과 정책 변경 이후 매물 잠김 현상이 극심해진 가운데, 상대적으로 가격 부담이 낮은 강북권 중저가 아파트로 수요가 집중되었기 때문으로 해석된다.
또한 성북구는 실수요자 중심의 거래가 늘면서 급매물이 빠르게 소진되고, 기존 세입자들의 계약갱신청구권 행사와 신규 전세 물량 감소가 맞물려 전세가격도 0.51% 상승, 10년 6개월 만에 최고 상승률을 기록하며 주거비 부담 심화와 주택시장 불균형 문제를 동시에 야기하고 있다. 서울 아파트 전세가격 상승률은 2026년 1월 0.12%에서 5월 0.28%까지 꾸준히 상승하는 추세를 보여, 강북권 전세시장에도 강한 상승 압력이 지속되고 있음을 확인할 수 있다 [차트: 전세가격 상승률 (2026년 1월 - 5월)].
서대문구와 종로구 상승 배경 차별점 분석
서대문구는 2026년 5월 둘째 주 매매가격 상승률이 0.45%를 기록하여 2014년 이후 가장 높은 상승폭을 보였다. 홍제·북가좌동 등 중소형 주거 단지 중심으로 매수세가 몰린 모습이며, 주거 밀집지역의 실거주 수요와 역세권 접근성이 상승을 견인하는 주요 원인이다.
종로구 역시 0.36%의 주간 상승률을 기록, 통계 집계 이래 최고 수준을 나타냈다. 창신·숭인동 등 역세권 주변 중저가 아파트가 가격 상승을 주도했다. 특히 종로구는 전통적으로 교통 및 생활 인프라가 뛰어나면서도 중저가 주택이 많아 서울 도심 내 접근성과 가격 경쟁력을 동시에 갖추었다는 점에서 수요가 꾸준하게 유입되고 있다.
두 구 모두 강서 및 강남 주요 재건축 단지와는 달리 재건축 호재보다는 평탄된 주거환경과 역세권, 학군 등이 안정적으로 매수층을 확보하는 요인이 되고 있다. 또한 다주택자의 양도세 중과 강화로 인한 매도자들의 급매물 축소가 공급 부족을 심화시켰으며, 이로 인한 가격 상승 압력이 강북 및 도심권 대체 주거지로 수요를 전가시키는 구조적 현상도 작용하고 있다.
이와 같이 강북권 내 중저가 및 역세권 중심의 선별적 상승세가 뚜렷하게 나타나는 가운데, 다음 서브섹션에서는 강남권의 상승 및 혼조세 양상을 심층적으로 분석하여 강북과 강남 간 시장 흐름의 차별성을 종합적으로 이해할 수 있도록 할 것이다.
강남권 혼조세 속 강서·송파 상승 주도
본 서브섹션은 서울 수도권 내 강남권의 개별 구별 매매가 상승세와 차별화된 흐름을 심층 분석한다. 앞서 서울 전 권역의 상승 양상을 살펴본 후, 이 부분에서는 특히 강남권 내 강서구와 송파구의 조망을 중심으로 지역별 특성과 상승 동력을 파악한다. 또한, 실제 재건축 추진 단지 및 역세권 중심의 가격 상승 구체 사례를 통해 시장 내 미세한 변화와 투자자 움직임을 진단한다.
강서구 재건축 단지 주도의 상승세와 가격 변화
강서구는 2026년 5월 기준 서울 내 가장 두드러진 상승률을 보이며 0.39%로 서울 평균을 상회하고 있다. 특히 가양동과 염창동 일대에서 재건축 추진 단지를 중심으로 매수 문의와 투자 수요가 집중되고 있다. 이 지역의 아파트는 기존 구축 단지임에도 불구하고 재건축 신속통합기획 추진이 가시화되면서 최근 1년간 평균 15% 내외의 가격 상승률을 기록하였다.
염창동 '염창우성1차·2차·삼천리' 아파트 단지는 통합 재건축 추진 발표 이후 실거래가가 급등하였다. 84㎡ 유형의 경우 1년 전 8억 8천만원 선에서 거래되었으나, 2026년 4월에는 12억 중반에 거래되어 3억 6천만원가량 상승하였다. 이러한 상승은 예정된 정비구역 지정과 조합 설립 절차 착수에 대한 기대가 실거래 가격에 선반영된 결과로 해석된다.
부동산시장 관계자들은 강서구 재건축 신속통합기획 지역이 향후 용적률 상향과 사업 진행 속도 가속화의 수혜지역임을 강조하며, 이는 주변 지역 가격 상승과 투자자들의 선점 경쟁 심화를 낳고 있다고 평가하고 있다.
송파구 주요 단지별 상승 특성과 견조한 수요 기반
송파구는 전 지역에서 0.35% 상승률을 기록하며, 강남권 내에서 견조한 상승세를 지속하고 있다. 잠실동과 신천동의 대규모 단지를 중심으로 매수세가 꾸준히 유입되고 있으며, 재건축 기대감과 한강변 입지 우위가 복합적으로 작용하고 있다.
2026년 상반기 송파구 아파트 전용면적 59~84㎡ 중소형형 아파트의 실거래가는 3~4억 원대의 상승폭을 보이며, 특히 잠실주공5단지는 신고가 갱신이 빈번하게 이루어지고 있다. 이는 수요층의 안정적인 실수요와 추가적인 투자 수요가 혼재된 결과다.
송파구의 인구 밀집과 서울 강남 3구 중에서도 상대적으로 중산층 진입 장벽이 낮다는 점이 수요 분산을 막고 있으며, 특히 6·27 대출 규제 이후 ‘똘똘한 한 채’ 선호 현상이 강화되어 송파구 집중 현상을 가속화하였다. 게다가 주요 학군과 교통망 개선 사업이 진행 중인 점도 청약과 매매 수요 유지에 긍정적 영향을 끼치고 있다.
강서구와 송파구가 주도하는 상승 분위기는 강남권 내에서도 뚜렷한 지역별 차별화 현상을 만들어내고 있다. 다음 서브섹션에서는 이러한 지역별 상승세와 더불어 수도권과 지방간 가격 양극화, 그리고 다주택자 양도세 정책 재개가 시장에 미친 영향에 대해 구체적으로 살펴본다.
경기·인천 아파트 상승세: 수도권 확장의 중심축
이 서브섹션은 수도권 내 경기와 인천 지역의 아파트매매가 및 전세가 상승 동향을 상세 분석하는 부분으로서, 서울과 수도권 전반에 걸친 부동산 시장의 확장 흐름을 구체적인 지역 사례와 수치로 설명하며, 지역별 상승 원인과 특징을 전개한다. 이전 섹션에서 서울 및 수도권 내 주요 아파트 단지의 가격 동향과 전세·월세 시장을 다루었으며, 본 절에서는 그 영향이 경기와 인천까지 확산되는 맥락과 구체 데이터를 바탕으로 심층 분석한다. 이후 서브섹션에서는 지역 간 이격과 정책적 영향에 대해 더욱 구체적으로 논의할 예정이다.
안양 동안구 최고 상승률: 재건축과 입지 경쟁력의 결합
2026년 5월 기준, 경기도 내 아파트 시장에서 안양시 동안구가 매매가 상승률 0.69%로 수도권 최고치를 기록하며 구매 수요 집중 현상을 나타냈다. 특히 평촌신도시를 중심으로 한 재건축 추진 단지와 주거 인프라가 가격 상승을 견인했다.
동안구 내 '초원마을대림' 아파트 전용 84.92㎡는 5월 초 최고가 기준 13억1000만 원에 거래됐으며, 이는 수년간 누적된 공급 부족과 서울 압구정·반포에 비견되는 생활환경 개선 기대가 반영된 결과이다.
광명시가 0.67% 상승하며 뒤를 이었으며, 하안 및 철산동 재건축 추진 단지가 가격 상승을 가속화했고, 성남시 분당구 또한 0.43% 상승하여 서울 근접성과 교통 여건 호재가 매수세를 촉진했다.
인천시장 보합 전환: 지역별 혼조와 공급 불확실성
인천은 2026년 5월 둘째 주에 매매가격 기준 보합세를 보였으나, 세부 지역별로는 상승과 하락이 혼조를 이루었다. 부평구, 중구, 동구는 역세권 단지를 중심으로 소폭 상승한 반면, 서구 및 남동구는 일부 단지에서 가격 조정이 나타나 전체적으로 균형을 이루었다.
특히, 구월동과 간석동은 아파트 가격이 소폭 상승세를 유지했고, 인천 경제자유구역 내 신축 공급이 부분적으로 시장 안정에 기여했다. 그러나 토지거래허가구역 지정과 실거주 요건 강화로 인해 일부 단지에서는 매물 잠김 현상이 지속되어 거래 활성화가 제한되고 있다.
인천 지역 경제 성장과 인구 증가에도 불구하고 공급 불확실성과 규제 영향으로 시장 내 단기 변동성이 높아, 투자자 및 실수요자의 신중한 매수 전략이 요구되는 시점이다.
수도권 확장 효과: 서울 전세난이 미치는 경기·인천 수급 불균형
서울의 심화되는 전세난으로 인해 전세 수요가 인근 경기 및 인천지역으로 빠르게 확산되고 있다. 2026년 5월 기준 경기도 전세가격지수와 매매가격지수는 각각 0.13%와 0.11% 상승하였으며, 안양 동안구는 4.19% 전셋값 상승률로 수도권 내 최고 상승폭을 기록했다.
수도권 인접지역인 용인 기흥구, 수원 영통구, 화성 동탄 등 지역에서도 전셋값과 매매가격이 동반 상승하고 있으며, 특히 광명시는 전세 매물이 90% 이상 급감하는 등 공급 부족 현상이 극심하다.
이 같은 동향은 서울 내 토지거래허가구역 지정과 실거주 의무 강화, 기존 세입자의 계약갱신청구권 행사에 따른 물량 축소가 주요 원인이다. 전세 가격 상승은 월세 전환을 가속화시켜 임대시장 전반에 가격 상승 압력을 가중시키고 있다. 이는 서울 아파트 전세가격 상승률이 1월 0.12%에서 5월 0.28%까지 꾸준히 증가하는 최근 흐름과 궤를 같이하며 수도권 내 전세난과 전세가격 상승 현상이 경기·인천까지 확산되고 있음을 시사한다 [차트: 전세가격 상승률 (2026년 1월 - 5월)].
이상의 수도권 내 경기 및 인천 지역 아파트 시장 동향 분석을 토대로, 다음 서브섹션에서는 공급 부족의 구조적 문제와 정부 정책의 직접적 영향, 특히 토지거래허가구역 확대 및 실거주 의무 강화가 아파트 시장에 미친 복합적 효과를 심층적으로 다룰 예정이다.
4. 미래 전망과 전략적 시사점: 2026년 5월 이후의 시장 흐름
분양가상한제 경쟁 격화와 전략 변화
서울 수도권 주요 아파트 단지의 실거래가 동향 분석 중 분양 전망 회복과 공급 확대 관련 정책 영향 분석 내 위치하며, 분양가상한제 적용 단지의 청약 경쟁 변화와 투자자들의 전략 변화를 심층적으로 조명한다. 이 부분은 공급 측면에서 정책이 시장에 미치는 구체적 영향과 수요자의 대응 방식을 이해하는 데 필수적이다.
분양가상한제 적용 지역 청약 경쟁 현황
분양가상한제가 적용된 서울 주요 지역에서는 청약 경쟁률이 매우 높은 수준을 기록하고 있다. 2026년 3월 서울 서초구 아크로 드 서초 단지는 일반공급 30가구 모집에 3만 2973건이 청약을 접수해 1099.1대 1의 역대 최고 경쟁률을 기록했다. 서초와 반포를 포함한 강남 3구 및 용산구 중심으로 분양가상한제 단지가 집중되면서, 인근 시세 대비 10~20% 저렴한 분양가가 실수요자뿐만 아니라 투자수요까지 유입시키는 주요 요인으로 작용했다. 평균 경쟁률은 서울에서 156.3대 1에 달해 전국 평균을 크게 웃돌았다.
수도권에서는 인천이 18대 1 수준의 경쟁률을 보이며 서울 다음으로 높은 청약 열기를 나타냈으나, 경기는 상대적으로 낮은 0.5대 1 경쟁률에 머물렀다. 이는 분양가상한제 단지와 지역별 입지, 상품성 차이에 따른 수요 집중과 공급 부족이 복합적으로 작용한 결과로 해석된다.
반면, 지방에서는 청약 경쟁률 편차가 극명하게 나타나고 있다. 대구 수성구에서는 101.5대 1의 경쟁률을 기록하였으나, 부산, 대전, 전남, 경북 등은 1대 1에도 미치지 못하는 저조한 상황이 지속되며 수도권과 지방 간 분양시장 양극화가 심화되고 있는 상황이다.
청약 통장 가입 기간별 경쟁 양상과 전략적 함의
분양가상한제 단지의 청약 경쟁 양상은 청약 통장 가입 기간과 밀접한 관련이 있다. 청약통장 가입 기간이 길수록 점수가 높아 높은 경쟁률을 기록하는 사례가 많다. 서울 서초구의 아크로 드 서초 사례에서는 59㎡C형에서 만점인 84점에 해당하는 장기간 무주택자 및 장기 청약통장 가입자의 당첨 사례가 관찰됐다. 84점을 얻기 위해서는 최소 15년 이상의 무주택 기간과 청약통장 가입 기간이 요구된다.
그러나 청년 및 1인 가구 증가, 핵가족화에 따른 사회 구조 변화와 비교했을 때 현 가점제는 현실과 괴리되는 부분이 있다. 대다수 청년층은 가족 수점이 낮거나 무주택 기간이 부족해 경쟁에서 뒤처지고 있으며, 이에 따라 청약 통장 가입자의 전체 수가 지속 감소하는 현상이 관찰되고 있다. 2026년 3월 말 기준 청약통장 가입자 수는 2605만여 명으로 최근 2년간 감소세가 이어지고 있다.
정부는 가입 저변 확대를 위해 청년 주택드림 청약통장 등 새로운 유형을 도입했으나, 높은 경쟁률과 높은 점수 기준은 여전히 진입 장벽으로 작용한다. 청약 통장 가입 기간과 함께 분양가상한제 단지의 가격 경쟁력은 실수요자에게 유리한 조건이지만 실질적으로는 장기간 준비한 가입자에 유리한 경쟁 체제가 유지되고 있다.
투자 목적 청약자 비율과 시장 영향 평가
분양가상한제 단지에 투자 목적으로 청약하는 수요가 다수 유입되면서 청약 경쟁 강도가 더욱 높아지고 있다. 분양가상한제로 인해 주변 시세 대비 낮은 가격에 아파트를 분양받을 수 있다는 점이 청약 경쟁을 촉진시켰다. 서울 강남구 역삼센트럴자이의 경우 44가구 모집에 2만 1432명이 신청하여 평균 경쟁률 487.1대 1, 특히 59㎡형의 경우 1692.3대 1의 매우 높은 경쟁률을 기록했다.
이러한 상황은 실수요자뿐만 아니라 투자 목적 청약자들의 시장 유입을 의미하며, 청약 가점제 진입 장벽으로 인해 현금력이 뒷받침되는 투자자가 경쟁 우위를 확보하는 구조로 작용하고 있다. 특히 신규 공급 단지에서 투자자 비중이 높아지면서 분양 후 즉각적 매매 전환, 임대 수익 확보 등을 위한 전략이 병행되고 있다.
한편, 청약 경쟁률 상승과 함께 일부 투자자들의 투기적 청약 의혹과 부정청약 논란도 증가하고 있어 정책 당국은 단속과 규제 강화에 집중하고 있다. 부정 청약 적발 건수는 2020년 228건에서 2025년 상반기에 252건으로 크게 증가하는 등 행정 인프라 고도화를 통한 적발 체계 강화가 이루어지고 있다.
분양가상한제 적용 단지의 청약 경쟁 심화와 투자자 행태 변화는 공급 확대 정책과 맞물려 시장 안정화를 위해 필요한 추가 제도 개선과 다양한 공급 전략 논의로 자연스럽게 이어진다.
GTX 노선과 교통 인프라 개선의 장기적 효과
본 서브섹션은 2026년 5월 현재 서울 수도권 주요 아파트 시장에 미친 GTX 노선 개통과 교통 인프라 개선의 영향력을 다룬다. 앞서 지역별 실거래가와 정책 영향 분석이 마무리된 상황에서, GTX를 비롯한 인프라 개선이 아파트 가격과 수요에 어떠한 구조적 변화를 일으켰는지 심층적으로 분석하여, 미래 투자 및 주택 수급 전략을 세우는 데 핵심 근거를 제공한다.
GTX-A 개통 후 강남권 가격 상승률과 체감 변화
GTX-A 노선은 2024년을 기점으로 수서~동탄, 운정~서울역 구간의 부분 개통을 완료했으며, 이는 수도권 남부 및 북부지역에서 서울 도심까지의 접근성을 평균 20~60% 수준으로 대폭 단축시켰다. 특히 강남권과 연계된 동탄2신도시 지역에서는 출퇴근 시간이 1시간 30분에서 20분대까지 줄어드는 효과가 체감되어 실거주자의 만족도가 향상되었다.
동탄과 파주 운정 등 GTX-A 역세권 지역 아파트 단지에서 나타난 가격 변동은 예측과 달리 부분 개통 이후 단기적으로는 일부 조정 국면을 보였으나, 전반적으로는 개통 전부터 이미 상승 예상 효과가 선반영되어 있었다. 다만, 개통으로 실제 출퇴근 시간이 크게 단축되면서 신축 단지와 역세권 가까운 입지의 아파트 가치가 뚜렷한 상승세를 기록하였고, 이는 투자자와 실수요자 모두에게 중요한 기준점이 되었다.
이에 더해 GTX-A 개통으로 역 주변 상업시설과 생활 인프라가 확대되면서 지역 내 소비 활성화와 개발 호재가 겹쳐 부동산 시장에 긍정적인 파급효과를 가져왔다. 그러나 삼성역 무정차 통과 등의 일부 노선 이용 제약이 존재해 실효성 제고와 완전 개통 전까지는 시세 반등에 일부 제한 요인으로 작용하고 있다.
3기 신도시 분양 후 수요 증감과 공급 확대 전망
2026년 5월 현재 수도권에서는 3기 신도시가 본격 분양 단계에 접어들면서 택지지구별로 수요가 집중되고 있다. 남양주 왕숙1‧2지구, 하남 교산, 인천 계양 등 주요 택지에서 진행되는 분양은 전년 대비 수요가 크게 증가하며 연내 입주를 기다리는 실수요자의 관심이 증가하는 추세이다.
분양가상한제가 적용된 공공분양 물량이 전체 분양의 40% 이상을 차지하면서 주변 시세 대비 10~20% 저렴한 가격으로 공급되고 있고, 이로 인해 분양 청약 경쟁률은 높은 수준을 유지하고 있다. GTX-B 노선의 개통 및 인접 신도시 개발 기대가 맞물려 특히 역세권 인근 단지가 수요와 가격 상승의 중심에 있다.
한편, 수도권 전체 입주물량은 12년 만에 최저 수준인 10만 가구 수준으로 감소한 가운데 신규 착공 실적도 4년 연속 20만 가구를 밑돌고 있어 공급 절벽 우려가 계속되고 있다. 이에 따른 분양 과 공급의 시차 문제로 인해 단기적으로 수급 불균형 현상이 지속될 가능성이 높아, 신규 분양 단지의 분양 효과가 시장 전반에 확산되는 데에는 시간이 더 필요한 상황이다.
교통 인프라 개선 지역별 수요 유지 기간과 시장 안정성 평가
GTX 노선을 비롯해 서울 내 신분당선 연장, 강북 횡단선 등 교통망 확충은 특정 지역의 입지 가치를 구조적으로 상승시키며 주택 수요의 지역 내 재편을 촉진하고 있다. 이를 통해 교통 여건이 개선된 역세권 신축 아파트는 가격 안정과 장기 수요 확보에 유리한 구조로 자리매김하고 있다.
국토연구원의 분석 결과, GTX-A 노선 개통 후 광역버스 이용 감소, 이동시간 단축, 비정규 통행 증가 등이 확인되었으며, 이로 인한 활동 및 소비 패턴의 변화는 지역 경제 활성화로 이어지고 있다. 특히 교통 접근성 개선 지역의 아파트 및 상업용 토지 가격은 유의미한 상승을 보였으며, 이는 단기간의 가격 급등보다는 장기적 가치 상승과 안정적 수요 유지로 평가된다.
그러나 교통 인프라가 개별 지역 내에서도 역 접근성과 환승 편의성에 따라 가격 상승 편차가 나타나고 있으며, 개통 지연이나 이용 불편 해소에 따른 시차 조정 문제도 존재한다. 또한 서울 도심 집중화 심화나 수도권 외곽 쇠퇴 현상은 단기적으로 나타나지 않는 대신, 지역 간 교통 형평성 문제는 장기적 정책적 관리 대상으로 남아 있다.
향후 GTX 전 구간 완전 개통 및 주변 연계 교통망 확충과 복합환승센터 개발이 진행되어야 이 지역들의 장기적 주택 수요 유지와 가격 상승 효과가 더욱 견고해질 것으로 전망된다.
이와 같이 GTX 노선과 교통 인프라 개선이 수도권 아파트 시장에 미친 영향을 분석함으로써, 다음 서브섹션에서는 정부 정책과 공급 확대 방안이 시장 동향과 상호작용하는 방식 및 향후 서울 수도권 주택 시장 전반에 미칠 파급효과를 고찰할 것이다.
시장 전문가와 공인중개사의 전망: 상승 vs. 하락
이 서브섹션은 2026년 5월 시점을 기준으로 서울 및 수도권 주택시장에 대한 주요 이해관계자들의 전망 차이를 심층 분석한다. 앞서 시장 동향과 정책 영향을 살펴본 후, 실제 업계 전문가와 현장 공인중개사들이 어떻게 현재 시장 상황을 평가하고, 앞으로의 변동성을 어떻게 인지하는지 비교한다. 이를 통해 투자 및 매매 계획 수립에 필요한 현실 감각과 전략적 인사이트를 제공한다.
시장 전문가들의 수도권 집값 상승 전망과 그 근거
2026년 4월 기준, 부동산 시장 전문가 중 약 56%가 올해 수도권 아파트값이 상승할 것으로 전망했다. 이들은 연간 상승 폭을 1~3% 수준으로 예상하며, 서울 내 주요 인기지역인 강남 3구와 용산구, 마포구 등 수요가 꾸준한 핵심 입지에서 가격 상승 압력이 지속될 가능성을 높게 보고 있다.
전문가들의 상승 전망 배경에는 공급 부족과 교통 인프라 확충, 재건축·재개발 사업 재개 등이 자리잡고 있다. 특히 3기 신도시 본격 분양 및 GTX 노선 개통 등 교통호재가 수요를 견인하고, 낮은 입주량이 가격 방어에 유리하게 작용한다는 점이다. 부동산R114 및 국토교통부 자료에 따르면 2026년 수도권 입주 예정 물량이 전년 대비 감소하며 공급 절벽 현상이 뚜렷하다.
또한, 전문가들은 대출 규제와 세제 강화에도 불구하고 실수요자 및 고소득 투자자 중심의 매수세는 유지될 것으로 판단한다. 투자 전략도 이에 맞춰 중장기 보유 위주로 권고하며, 교통 호재 및 학군이 뛰어난 지역에 집중하는 모습이다.
공인중개사의 하락 전망과 현장 체감 괴리
반면 2026년 4월 조사에서는 공인중개사의 약 54%가 수도권 아파트값 하락을 예상하며 시장 전문가와 뚜렷한 시각차를 보이고 있다. 하락 전망자들은 0~1% 하락 또는 보합 수준을 중심으로 봤으며, 최근 다주택자 양도소득세 중과 유예 종료에 따른 매물 잠김 및 거래 위축 현상을 주된 이유로 꼽았다.
공인중개사들은 현장에서 대출 규제 강화, 세금 부담 증대, 거래 심리 위축이 실질적으로 가격 하락 압력을 강화하는 요인으로 작용하고 있음을 체감한다. 특히 다주택자 매물이 급감하고 증여 및 전·월세 전환 사례가 늘면서 거래량 자체가 크게 줄어들어 가격 조정 국면에 진입한 것으로 평가한다.
수도권 내에서도 지역별 온도차가 심한 점도 이들이 지적하는 주요 변수다. 강남 구도심 일부 단지는 매매가격 하락이 관측되지만, 강서·송파 등 일부 재건축 추진 지역은 상대적으로 견조한 흐름이 지속되어 혼조세가 이어지고 있다.
공인중개사들은 시장 안정화와 거래 활성화를 위해 대출 규제 완화, 분양가상한제 조정, 실수요자 중심의 정책 지원 강화가 필요하다는 의견을 현장 중심으로 제시하고 있다.
대출 규제와 세제 정책이 전망 엇갈림에 미친 영향 분석
시장 전문가와 공인중개사 모두 대출 규제와 세제 부담이 주택가격 전반에 미치는 영향이 크다고 진단하지만, 해석 및 체감 정도에서 차이를 보인다. 양측은 특히 다주택자 대상 양도소득세 중과 정책의 유예 종료가 시장 심리와 거래량에 중대한 변수로 작용했다고 평가한다.
전문가들은 대출 규제가 실수요 중심의 안정적 시장 전환을 견인하는 한편, 공급 부족과 시중 유동성 지속으로 인해 집값 상승이 완만히 이어질 것으로 보는 반면, 공인중개사들은 대출 위축과 세 부담 강화로 단기적으로 거래량 감소와 가격 조정 압력이 강해지고 있다고 본다.
이는 금융위원회가 2026년 초부터 도입한 강화된 대출 심사 기준, LTV 0% 제한, 실거주 전입의무 강화, 그리고 임대사업자에 대한 대출 제한 강화에 따른 현장 영향이 반영된 결과다. 또한, 보유세 인상, 공시가격 현실화 등 세제 변화가 시장 불안을 심화시키는 요인으로 작용했다.
시장 불확실성이 커진 가운데 전문가들은 정책적 불확실성 완화와 중장기적 공급 확대가 필요하다고 제언한다. 동시에 대출 규제는 금융 안정성을 위해 유지하되, 실수요자 보호를 위한 맞춤형 지원책이 중요하다는 점을 공통적으로 인지하고 있다.
이러한 전문가와 공인중개사 간 시각 차이를 바탕으로, 다음 서브섹션에서는 구체적인 정책 변화, 특히 분양가상한제 적용 지역의 청약 경쟁 변화와 GTX 노선 등 교통 인프라 개선이 시장에 미치는 장기적 영향을 면밀하게 분석할 것이다.
5. 정책 분석: 정부의 부동산 정책과 시장의 반응
양도세 중과 종료 후 매물 감소 현황과 수치 분석
이 서브섹션은 양도소득세 중과 유예 종료가 서울 수도권 아파트 시장에 미친 실질적인 영향, 특히 매물 감소 현상을 정량적으로 검증한다. 앞서 매매가 및 전세·월세 상승 현상과 정책적 배경을 다룬 부분을 토대로, 정책 변화가 매물 공급에 구체적으로 어떠한 변화를 야기했는지를 심층 분석한다.
유예 종료 직후 매물 감소 규모와 추세 변화
2026년 5월 9일 다주택자 대상 양도소득세 중과 유예 조치가 종료되었다. 종료 직후, 서울 아파트 매물 수는 극심한 감소세를 기록했다. 부동산 빅데이터 플랫폼 분석 결과, 유예 직전인 5월 9일 기준 서울 아파트 매물은 약 6만 8,495건으로 확인되었으나, 이후 불과 8일 만에 7.5% 감소한 6만 3,360건으로 집계됐다. 이는 약 5,135건(7.5%p) 매물이 감소한 수치다.
서울 전 자치구에서 매물 감소 현상이 고르게 나타났으며, 특히 강동구에서 16%의 가장 높은 감소율을 보여 강동구 내 3,928건이었던 매물이 3,312건으로 급감했다. 이어 서초구 12%, 마포구 9%, 성북구 8% 감소 등 주요 지역 다주택자 매물이 논란의 중심에 있는 강남·강북권을 막론하고 크게 줄었다.
유예 종료 전후 플랫폼 및 정부 발 데이터 비교를 통해 절세 목적 매도자가 유예 기간 내 계약과 토지거래허가 신청을 급히 진행하는 사례가 다수 포착됐으며, 그 결과 급매물이 소진되고, 중과 재적용 이후 매도 시기 조정과 매물 회수 현상까지 복합적으로 작용해 매물 공급이 위축된 양상을 보였다.
실제로 매물 감소율이 4월 대비 5월에 급증하며 매물이 줄어드는 추세가 가격 상승을 촉진하는 상관관계가 관찰되었는데, 4월 매물 삭제율이 20%에 불과했던 반면 5월에는 60%까지 상승했고, 이 기간 가격 상승률도 0.1%에서 0.5%로 크게 증가했다. 이는 매물 감소가 시장 가격에 즉각적인 상승 압력으로 작용함을 시사한다 [차트: 매물 삭제율과 가격 추세의 상관관계].
다음 서브섹션에서는 이와 같은 매물 감소가 시장에 미친 구체적인 영향, 즉 다주택자들의 증여 증가 추세와 거래량 변동 현황을 중심으로 심도 있게 분석한다.
토지거래허가구역 확대와 실거주 의무 강화: 전세 공급 축소와 시장 불안 심화
이 서브섹션은 서울 수도권 아파트 시장의 공급 부족 현상과 정책적 요인들 중 토지거래허가구역 확대 및 실거주 의무 강화가 전세 매물 감소에 미친 구체적 영향을 심층 분석한다. 앞서 전세 및 월세 급등 현상을 진단한 섹션에서 언급한 수급 불균형 문제와 직접 연계하며, 현재 시장의 불안 요인을 정책 변화 관점에서 연결해 이해하도록 돕는다. 또한 이후 분양 전망 및 정책 순응 방안 논의로 자연스럽게 이행할 수 있는 기반을 제공한다.
토지거래허가구역 지정 이후 나타난 전세 매물 감소율 실증 분석
2025년 10월 정부가 서울 전역과 경기 일부 지역을 포함한 광범위한 토지거래허가구역으로 지정하면서 전세 매물 시장에 즉각적이고 심각한 영향을 미쳤다. 이후 2026년 5월 현재 서울 아파트 전세 매물은 연초 대비 약 27~30% 줄었으며, 중저가 중심의 일부 지역에서는 50% 이상 감소한 것으로 확인된다. 매물 감소는 단순한 일시적 현상이 아니라 정책적 규제와 맞물린 구조적 변화임이 여러 부동산 전문 기관 통계 및 현장 사례를 통해 확인된다.
토지거래허가구역 내에서는 투기성 거래를 막기 위해 주택 취득 시 실거주 의무가 강화되었고, 거래 허가 절차가 까다로워지면서 전월세 임대 목적의 주택 매도 및 신규 공급이 현저히 줄어들었다. 실제 토지거래허가구역 지정 이후 서울 강북권 및 경기 일부 지역에서 전세 매물 감소 폭이 특히 컸으며, 이를 겪은 중개업자들은 ‘거래 절벽’ 상태를 호소하는 실태다.
토지거래허가구역과 연계된 실거주 의무 강화는 기존 임대인과 신규 주택 소유주 모두에게 임대 매물 공급에 큰 제약으로 작용하고 있다. 특히 임대 주택의 매도자가 실거주 요건 충족을 위해 기존 임대 계약 기간까지 임대등록을 연장하면서 시장에 풀리는 전세 매물이 줄어드는 결과가 나타났다.
실거주 의무 정책 강화 후 세입자 재계약 행태와 재계약률 변화
서울 전월세 시장에서 최근 계약 갱신 건수는 크게 증가했지만, 역설적으로 계약갱신청구권 사용률은 감소하는 현상이 나타나고 있다. 이는 세입자들이 전세난에 따른 거주 불안을 인지하고 있으며, 시장 가격 변동성에 대응하기 위해 법적 권리를 아껴두면서 무리하지 않고 기존 계약을 연장하는 ‘눌러앉기’ 전략을 택하고 있음을 시사한다.
2026년 1~4월 서울 아파트 전월세 계약을 분석하면 갱신 계약 비율이 전년 동기 대비 약 9%포인트 증가한 반면, 갱신청구권 사용률은 4%포인트 감소했다. 이러한 추세는 토지거래허가구역 내 실거주 의무 강화로 임대 공급이 줄어든 상황에서 신규 계약 대신 재계약에 세입자들이 더욱 집중하는 것으로 해석된다.
정부는 실거주 의무 유예 조치를 확대해 비거주 1주택자 소유 주택의 세입자 있는 상태 매입 시에도 실거주 의무를 계약 종료 시점까지 최대 2년간 유예할 수 있도록 하였다. 이는 단기적으로 거래 활성화로 이어질 수 있으나, 중장기적으로는 전세 매물 감소 및 가격 상승 압력을 지속시키는 요인으로 작용할 위험이 높다.
전세 가격 상승세 월별 변화 및 정책 영향 시계열 분석
서울 아파트 전세 가격은 2026년 1분기부터 5월 중순까지 0.2~0.3%대의 주간 상승률을 꾸준하게 유지하며, 2015년 이후 10년 6개월 만에 가장 높은 수준을 기록하였다. 특히 5월 둘째 주 기준 0.28% 상승률은 과거 2015년 11월을 상회하는 최고치였다.
전세가격 상승은 공급 부족 심화와 함께 토지거래허가구역 내 실거주 의무 강화, 다주택자 양도소득세 중과 유예 종료에 따른 매물 잠김 현상이 중첩되면서 가속화 되고 있다. 실제 전세 물량 감소와 더불어 신규 입주 감소가 맞물려 향후 전셋값 상승세가 상당 기간 이어질 가능성이 크다.
월별 서울 아파트 전세 매물은 2026년 초부터 27~30% 이상 급감하였고, 이는 전월 대비 0.2~0.3%대의 가격 상승 압력으로 전환되었다. 전국적으로도 전세가격 상승 폭은 지방과 수도권 모두 확대되어, 세부 지역별로는 강남권 및 강북권 모두에서 상승률이 증가하였다.
월세 가격 또한 전세 품귀 현상으로 인해 동반 상승세를 보이고 있으며, 일부 서울 자치구에서는 월세 가격 상승률이 전셋값 상승률을 추월하는 ‘월세화’ 현상이 심화되고 있다. 이는 강력한 대출 규제와 임대 수익률을 중시하는 임대인의 변화된 임대 정책에 기인한다.
이와 같이 토지거래허가구역 확대와 실거주 의무 강화가 전세 공급 축소와 가격 상승이라는 시장 불안 요인으로 작용하는 점을 명확히 진단하였다. 다음 서브섹션에서는 이러한 공급난 속에서의 분양 전망과 이에 따른 시장 기대가 어떻게 형성되고 있는지를 다뤄, 수급 불균형과 정책 대응간의 균형 가능성을 모색한다.
분양가상한제와 공급 확대 정책: 경쟁률과 분양가 영향 분석
본 서브섹션은 정부의 분양가상한제 정책과 공급 확대 현황을 중심으로 청약 시장 경쟁률, 분양가 인하 폭, 그리고 수도권 5월 분양 물량 규모를 심층 분석합니다. 앞서 공급 부족과 정책 영향 섹션에서 정책 전반이 공급에 미친 영향을 확인한 후, 이 부분에서는 실제 분양 현장에서 나타난 청약 경쟁과 가격 변동의 상관 관계를 면밀히 짚어봄으로써 정책 효과를 실증적으로 평가합니다.
분양가상한제 적용 지역 청약 경쟁률 수치는?
2026년 3월 서울 아파트 청약 시장에서 분양가상한제 적용 단지에 대한 관심이 집중되면서 1순위 청약 접수 건수가 전월 대비 13배 가까이 급증했다. 대형 단지로는 서초구 아크로 드 서초가 일반공급 30세대 모집에 3만2973건의 접수를 기록, 역대 최고 경쟁률인 1099대 1을 나타냈다. 이는 서울 민간 분양 단지 중 사상 최대 경쟁률이다.
서울 외 수도권 지역 중 인천 검단호수공원역파라곤 단지는 평균 31.26대 1의 경쟁률을 기록해 수도권 내 분양가상한제 적용 단지들이 청약 경쟁을 주도했다. 경기도 지역에서는 상대적으로 청약 경쟁률이 낮았는데, 이는 경쟁 단지 및 분양가 영향에 따른 것으로 해석된다.
이처럼 분양가상한제 적용 단지들은 주변 시세 대비 10~20% 저렴한 분양가가 경쟁률 상승의 주요 원인으로 작용했다. 특히 서울 강남 3구 및 용산구의 정비사업 단지 중심으로 수요가 집중되면서, 높은 청약 경쟁률과 함께 실수요자뿐 아니라 투자 목적 청약자까지 몰리는 현상이 나타났다.
분양가상한제 이전 대비 분양가 인하율은?
주택도시보증공사가 발표한 민간 아파트 분양 가격 동향에 따르면 서울 내 신규 분양 아파트의 3.3㎡당 평균 분양가는 5,479만 9800원으로, 역대 최고 수준이지만 분양가상한제 적용 단지는 이보다 10~20% 낮은 가격에 분양되고 있다.
분양가상한제는 택지비와 기본형 건축비를 기준으로 분양가를 제한, 과도한 분양가 상승을 억제하는 역할을 해왔다. 따라서 분양가상한제 대상 단지는 주변 시세 대비 저렴한 가격으로 공급되어 분양가 인하 폭과 함께 가격 경쟁력이 확보되었다.
일례로 서초구 아크로 드 서초 전용 59㎡ 분양가는 약 18억 6천만 원대에 형성됐으며, 이는 분양가상한제 미적용 단지에 비해 10~20% 인하된 수준이다. 이처럼 지역별로 분양가상한제 적용 여부에 따라 분양가 차이가 뚜렷하고, 이 요소가 청약 경쟁률에 직접적인 영향을 미친 것으로 분석된다.
수도권 5월 분양 물량 정확한 규모는?
2026년 5월 전국 분양 예정 물량은 총 1만 9,278세대이며, 이중 수도권 분양 물량은 약 1만 4,330세대로 전체의 74%를 차지한다. 이는 작년 동월 대비 약 76% 증가한 규모로 공급이 집중되는 양상이다.
수도권 내에서 경기도가 6,930세대로 가장 많은 분양 물량을 차지하며, 인천은 3,954세대, 서울은 3,446세대 순으로 공급이 이뤄진다. 특히 서울에서는 동작구 흑석동의 써밋더힐(1,515세대), 성북구 장위동의 장위푸르지오마크원(약 1,931세대) 등의 대단지가 정비사업 중심으로 분양 대기 중이다.
또한 인천 검단신도시의 더샵 검단레이크파크(약 2,857세대) 등도 5월 공급 예정인 대형 단지에 포함된다. 경기 남양주시 왕숙2지구, 성남시 분당구 낙생지구, 화성 동탄2신도시 등 공공택지 및 신도시 중심으로 분양이 이어져 수도권 공급 확대가 지속되고 있다.
이처럼 분양가상한제는 실수요자 중심의 청약 경쟁률 상승과 분양가 안정에 기여하는 한편, 5월 수도권을 필두로 한 적극적인 공급 확대 기조와 맞물려 시장에 활력을 불어넣고 있다. 다음 서브섹션에서는 이러한 정책과 공급 현황이 실제 시장 내 지역별 가격동향과 거래 패턴에 어떠한 영향을 미치는지 상세히 분석할 예정이다.
6. 결론: 2026년 5월 서울 수도권 아파트 시장의 전략적 방향
시장의 양극화와 공급 부족의 지속: 수도권과 지방 가격 격차와 외곽 지역 영향
본 서브섹션은 2026년 5월 현재 서울 및 수도권과 지방 간 주택시장 양극화 현상을 심층 분석한다. 앞선 섹션들이 아파트 매매가, 전세 및 월세 상승과 정책 영향 등을 다룬 바, 이 부분에서는 지역별 격차를 집중 조명하며, 공급 부족과 정책 변화가 양극화를 어떻게 심화시키는지의 메커니즘을 설명한다. 또한, 외곽 지역의 공급 증가가 가격에 미치는 영향과 수도권 내 주요 지역별 수요 유지율 변화를 구체적으로 진단한다. 이를 통해 투자자와 정책 입안자에게 중요한 전략적 시사점을 제공한다.
수도권과 지방 아파트 가격 상승 격차: 현황과 원인 분석
2026년 5월까지 누적된 전국 아파트 가격 상승률은 전국 평균 약 0.98%로 나타났으나, 수도권은 1.79% 상승한 반면 지방은 0.20%에 불과해 양극화가 심화되었다. 서울은 2.81%의 상승률을 기록하며 전국 부동산 시장을 선도했으나, 지방에서는 대전·세종·충남 등 주요 지역의 가격이 하락세를 지속하는 등 지방 평균에도 미치지 못하는 지역이 늘어났다.
이러한 가격 격차는 저금리, 제한적인 수도권 공급, 서울과 경기 공공택지 공급 확대, 그리고 교통 인프라 개선 등이 집중되는 반면, 지방은 산업구조 변화에 따른 인구유출과 미분양 증가 등 기초 수요 기반 약화로 인한 가격 하락을 경험하고 있기 때문이다.
더불어 수도권 내에서도 서울 강남 3구, 용산구 등 고가 주택 중심 지역과 상대적으로 공급이 적은 일부 인기 지역에서 가격 상승세가 강하게 이어진 반면, 외곽이나 지방 일부 지역은 미분양 누적과 인구 감소 영향으로 침체가 심화되며 수도권-지방 간 경제력과 주거 수요의 심각한 격차가 반영되고 있다.
외곽 공급 증가 시 가격 하락 범위 및 영향 전망
수도권 외곽 일부 지역에서 공급이 증가함에 따라 단기적으로 가격 조정 현상이 관측되고 있다. 특히 동탄, 평택, 인천 송도 등 신도시 중심지는 입주 물량 증가로 인한 공급 과잉 우려가 가격 하락 압력으로 작동했다.
이와 동시에 교통 인프라가 상대적으로 부족하거나 개발 기대감이 저조한 수도권 외곽과 지방 중소도시에서는 수요 감소가 심화되며 가격 하락과 미분양 악화가 지속되고 있다. 해당 지역 주택 가격은 하락폭이 1~6% 이상으로 다양하며, 일부 지방에서는 그 이상 폭락하는 사례도 나타나 시장 침체가 장기화될 가능성이 크다.
이러한 공급 증가 지역은 단기 가격 하락에도 불구하고, 중장기 교통개선 및 개발 호재가 현실화될 경우 재평가 시점에서 상승 반전 가능성을 내포하고 있으나, 현재 시점에서는 실질적으로 가격 방어력이 약한 상태이다.
강남·강북 및 핵심권역 수요 유지율과 변화 분석
서울 강남권 주요 고가 재건축 단지의 경우 2026년 들어 증세와 대출 규제 영향으로 호가가 광범위하게 하락하거나 거래 관망세가 지속되는 가운데, 송파구, 서초구 등 상대적으로 가격 부담이 덜한 지역은 상승폭을 유지하며 수요가 분산되는 양상을 보이고 있다.
반면, 강북권은 성북구, 동대문구, 서대문구 등 중저가 및 역세권 중심 지역에서 임차 수요가 꾸준히 유입되어 전세 및 매매 모두 견조한 상승세를 이어가고 있으며, 이는 강남권과 달리 실수요 중심의 수요 지속 및 임대차 시장 안정성 덕분이다.
경기도 광명, 안양 동안구, 성남 분당구 등 GTX 역세권과 재건축 호재가 집중된 일부 경기지역은 수도권 상승세를 뒷받침하며 전국 최고 수준의 상승률을 기록하기도 하여, 수도권 수요의 집중과 지역 내 양극화가 심화되고 있음을 시사한다.
총체적으로 핵심권역은 인프라와 개발 기대감에 힘입어 수요 유지율이 높은 반면, 외곽 및 지방은 수요 이탈 심화로 가격 정체 혹은 하락이 심화하는 양상을 보인다.
이후 섹션에서는 이러한 양극화와 공급 부족 현상을 야기하는 정부 정책의 구체적 영향과 시장 반응, 그리고 분양 전망 회복과 기대감 형성에 대해 심층적으로 분석하며, 각 지역별 맞춤형 시장 대응 전략을 제시할 예정이다.
투자자와 실수요자 전략: 15억 이하 가격대 집중과 교통 호재 영향
이 서브섹션은 2026년 5월 현재 서울 수도권 아파트 시장에서 투자자와 실수요자가 주목하는 핵심 거래층인 '15억원 이하 아파트' 중심의 매매동향을 분석합니다. 대출 규제와 세제 환경 변화에 따른 중저가 아파트 수요 증가 및 교통 호재와 인프라 개선이 가격과 거래에 미치는 영향을 심층적으로 설명하여, 앞선 매매가 및 지역별 동향 분석과 연결되며 이후의 정책 및 시장 전망 섹션에 투자 전략의 구체적 근거를 제공합니다.
15억 이하 아파트 거래량 증가율은?
2026년 2월부터 5월 중순까지 서울 아파트 거래 중 81% 이상이 매매가격 15억원 이하 아파트에서 발생했다. 이는 직전 3개월 대비 3%포인트 이상 오른 수치이며, 실거래 내역 분석 결과 15억원 이하 거래 비중이 꾸준히 확대되는 추세를 확인할 수 있다.
15억원 이하 아파트 거래의 확대는 대출 규제가 강화된 영향과 밀접하다. 15억원 이하 주택은 주택담보대출 한도가 최대 6억원으로 유지되는 반면, 초고가 주택 구간에서는 대출 가능 금액이 크게 줄어들어 실수요와 투자자의 진입 장벽이 높아졌다.
특히 6억원 이하와 6억~9억원대 중저가 주택의 거래 비중이 각각 20.7%에서 23.6%, 26.3%에서 28.7%로 상승했다. 반면 9억~15억원 구간은 상대적으로 거래 비중이 소폭 감소하는 양상을 보였다.
거래 지역별로는 노원구, 강서구, 성북구 등 중저가 주택 밀집 지역에서 당해 기간 내 거래가 활발히 이루어짐에 따라, 대출 규제 완화 및 실수요 중심으로 시장이 재편되고 있음을 알 수 있다.
교통 호재 인접 단지 가격 상승 폭은?
GTX 노선 개통 및 광역교통망 개선은 2026년 서울 수도권 부동산 시장에서 유의미한 가격 상승 동력으로 작용하고 있다. GTX 개통 발표 이후 착공과 주변 역세권 단지 가격은 평균 40~50% 상승하며, 수도권 내 평균 상승률을 크게 상회했다.
특히 경기의 구리시 인창동, 동탄 동탄역 인근, 용인 기흥구 지역은 GTX 호재와 기존 산업단지·신도시 예정지와 연계되어 거래량과 가격 상승률이 최근 1~2년간 급증했다. 교통편의성 개선은 출퇴근 시간 단축과 생활 인프라 접근성 향상을 통해 해당 지역 주택 수요를 집중시키고 있다.
서울 강북권에서도 연신내역 등 GTX-A 개통 예정 역을 중심으로 집값 상승이 두드러지는 한편, GTX 노선은 잠실·강남권 및 분당, 위례, 하남 신도시 등 서울 인접 수도권 거점 지역 주택 수요 상승의 핵심 요인 중 하나로 평가받고 있다.
교통 호재 인접지역 단지는 평균 시세 상승뿐 아니라 청약병풍 현상을 넘어 실거래 거래량 증가와 호가 상승폭 확대 현상을 동시에 보이며 시장 내 강세권으로 자리잡았다.
중장기 보유 유리한 지역 리스트는?
2026년 현 시점에서 중장기 보유 전략에 적합한 주요 지역은 강남 3구 및 용산·마포·성동 등 핵심 서울권과 GTX 역세권이 속하는 신도심 지역들이다. 이 중 강남권은 여전히 공급 부족과 인프라 완성도 및 프리미엄이 독보적이어서 장기 투자 가치가 높게 평가받고 있다.
강북에서는 상대적으로 가격 부담이 낮고 재개발·재건축 잠재력이 있는 노원·성북·도봉·서대문·동대문구 등이 유망지역으로 꼽힌다. 해당 지역은 역세권과 대단지 위주로 가격 반등이 두드러지며 중장기 주거 안정성과 시세 상승이 기대된다.
경기권에서는 GTX 노선을 중심으로 한 구리, 동탄, 용인, 분당, 하남 등 서울 접근성이 뛰어나고 생활 인프라가 함께 개선되는 지역이 중장기 투자처로 권고된다. 특히 구리는 지하철 6호선 연장과 GTX 역이 인접하여 단기 가격 급등후 안정적 상승 곡선을 예상한다.
인천에서는 송도, 청라, 검단 신도시를 중심으로 교통 인프라 개선과 산업단지 개발로 인한 실수요 증가가 기대된다. 다만 공급 과잉과 지역 내 가격 격차에 따라 신중한 접근이 필요하다.
이 모든 지역들은 대출 규제 완화와 정부의 분양가상한제 적용과 같은 공급 확대 정책, 교통 인프라 확충 계획 등에 경제적 혜택이 연계되어 있어, 투자자와 실수요자 모두 중장기 가치 보존과 성장 기회가 존재한다.
위와 같이 15억원 이하 가격대 아파트를 중심으로 하는 투자 및 실수요자 전략 분석을 통해 시장이 어떠한 구조변화를 겪고 있는지 살펴보았다. 이어서 다음 서브섹션에서는 정부의 정책적 규제와 지원책이 이 같은 시장 동향에 어떤 영향을 미치고 있으며, 향후 시장 안정과 성장에 어떤 역할을 수행할지 구체적으로 분석할 것이다.
정책 당국의 과제: 공급 확대와 시장 안정화
본 서브섹션은 2026년 5월 서울 수도권 아파트 시장의 전반적 동향 분석 이후, 정책 당국이 직면한 핵심 과제와 실행해야 할 대책을 심층적으로 탐구한다. 공급 부족과 매물 잠김, 대출 규제 등 복합적인 문제들을 해결하여 시장 안정화를 도모하는 정책적 측면에 집중하며, 실무자 및 정책 입안자가 단기·중장기 대응 방안을 명확히 이해할 수 있도록 설계되었다.
공급 확대 정책 효과 발현 시기는?
서울 수도권 주택 공급 정책은 6만 호라는 대규모 목표를 제시하였으나, 실제 착공과 입주까지 상당한 기간이 소요되어 단기 내 효과는 제한적이다. 착공 시점은 2028년 이후 본격화될 것으로 예상되며, 입주가 현실화되는 시기는 2030년대 초반으로 예측된다. 이는 정부가 빠른 공급 확대를 약속했음에도 불구하고 행정적·환경적 인허가 지연, 지자체와 주민의 반대, 복잡한 갈등 조정 과정 등 현실적 장애 요인이 누적된 결과다.
공급 정책이 시장 가격과 거래량에 미치는 영향은 시차를 동반한다. 시장 내 심리적 안정 효과는 실제 공급이 가시화될 때까지 제한적이며, 기대심리 충족이 어려워 단기적 가격 안정으로 이어지지 않는다. 전문가들과 증권사 보고서들은 정책 발표 후 단기간 내 투자심리 개선은 있으나, 실물 공급 지연으로 인해 본격적 안정 효과는 중장기적으로 나타날 것으로 평가한다.
정부 내부에서도 착공과 입주 일정이 표류하는 문제를 인식하여, 사업 추진 기간 단축과 행정 절차 간소화를 위한 신속허가체계, 핵심 전략정비구역 지정 등을 추진 중이다. 그러나 근본적으로는 민간 재개발·재건축 사업 활성화, 주민 협력 강화를 포함하는 다각도의 접근이 병행되어야 한다.
대출 규제 완화 시 실수요자 영향은?
2026년 대출 규제 완화 정책은 주로 무주택 실수요자와 1주택자 갈아타기 수요에 초점을 맞추고 있다. 기준금리 인상 및 고금리 환경은 유지되지만, 생애최초 주택구입자 LTV 상향, DSR 적용 기준 완화 등이 적용되어 실수요자의 대출 접근성이 일부 개선되었다.
특히 무주택자가 15억 원 이하 중저가 주택 매입 시 최대 80%의 LTV 적용 가능, 청년·신혼부부 대상 대출 상품 확대, 50년 만기 모기지 도입 등은 월 상환 부담 감소 효과를 낳아 주택 진입 장벽 완화에 기여한다. 그러나 증가한 대출 한도와 완화된 규제는 능력 범위 내에서 활용하는 것이 중요하며 리스크 관리가 함께 이루어져야 한다.
대출 완화가 매수심리 회복에 긍정적으로 작용함에도 불구하고, 다주택자에 대한 세제 중과 유지, 강한 대출 규제는 투자 위축 요인으로 작용하여 공급 부족과 매물 잠김 현상은 쉽게 해소되지 않고 있다. 결과적으로 실수요자 중심 거래 활성화와 투기 억제가 공존하는 복합적 시장 환경이 형성된다.
시장 안정화 위한 균형 정책 방안은?
시장 안정화를 위한 정책 방안은 공급 확대, 대출 규제 완화, 세제 개편이 조화롭게 작동해야 가능하다. 공급 정책은 단기 착공·입주 우선 관리, 주민 갈등 조정, 민간 재개발 사업 활성화와 병행되어야 하며, 행정 절차 간소화와 거버넌스 확립이 필수적이다.
대출 규제 완화는 실수요자 위주의 맞춤형 대출 지원 강화와 동시에 투기적 수요 차단을 위한 세밀한 정책 설계가 요구된다. 특히 15억 원 이하 중저가 주택은 상대적으로 완화된 대출 조건을 시행하고, 고가·투기 수요에는 엄격한 규제를 유지하는 차등적 전략이 필요하다.
세제 측면에서는 고가 주택·다주택자에 대한 중과 체계는 유지하면서도 실수요자의 세부담 완화를 위한 제도 개선이 병행되어야 한다. 양도소득세 중과 유예 정책과 분양가상한제 조정 등을 통해 공급 인센티브를 부여하는 한편, 시장 신뢰 회복과 청약시장 투명성 확보도 병행되어야 한다.
마지막으로 정책 일관성 확보 및 정부와 시장 간 신뢰 구축이 중요하다. 단기 정책 변화와 임시 조치가 아닌 중장기 방향성을 명확히 하고, 주민과 시장 참여자와의 소통을 강화하여 예상 가능한 정책 환경 조성이 필요하다.
이상으로 정책 당국의 주요 과제와 정책적 대응 방향을 살펴보았다. 다음 서브섹션에서는 정부 부동산 규제 정책과 시장 반응을 심층 분석하여, 정책이 집값과 거래에 실제로 미친 영향을 검토하고 보다 세부적인 실행 방안을 모색할 것이다.
결론
2026년 5월 서울 수도권 아파트 시장은 다주택자 대상 양도소득세 중과 유예 종료, 토지거래허가구역 및 실거주 의무 강화, 분양가상한제 적용과 같은 대규모 정책 변화가 수급 구조에 직격탄을 가해 매물 부족과 가격 상승을 촉발했다. 급매물 소진 후 이어진 공급 위축은 매매·임대 시장 모두에서 가격 불균형을 심화시켰으며, 특히 전세 매물 감소와 월세 전환 가속화가 임차인 부담을 극대화하는 원인으로 작용하고 있다.
강북권 중저가 대단지와 강남권 일부 재건축 단지, 경기·인천 GTX 역세권 지역 등은 수요 집중과 투자 수요가 견조한 가운데, 외곽 및 지방은 공급 증가 대비 수요 약화로 시장 양극화가 심화되었다. 분양 전환은 당장의 공급 불균형을 완화할 만한 규모와 시기를 갖추지 못했고, 청약 경쟁이 심화되는 가운데 실수요자와 투자자 간 경쟁 구도가 나타난다.
이러한 상황에서 정책 입안자는 단기 공급 확대와 세제·대출 정책의 균형을 맞춰야 하며, 민간 재개발·재건축 활성화와 규제 완화 조치를 조속히 실행해야 한다. 대출 완화는 실수요자의 진입 기회를 넓히는 반면, 다주택자 세 부담 강화 효과는 공급 위축으로 이어진 점을 명확히 인식하고 이에 따른 부작용을 최소화하는 전략이 필수적이다.
시장 참여자 역시 15억 이하 중저가 단지와 GTX 및 교통호재 지역을 중심으로 중장기 보유 전략을 견지해야 하며, 단기 거래 급변에 따른 불확실성에 과도하게 휘둘리지 말아야 한다. 결국 현재 시장은 공급 부족과 정책 변화가 겹친 전환기라는 점을 인정하고, 명확하면서도 단호한 대응과 전략 수립이 앞으로의 주택시장을 주도할 것이다.
시장 안정을 위해선 현실적 공급 확대, 정책 신뢰 회복과 함께 실수요자 보호 및 투기 억제를 위한 정교한 균형 정책 적용이 중단기적으로 반드시 필요하다. 이는 서울 수도권 주택시장이라는 대한민국 핵심 주거 공간의 지속가능성과 국민 주거 안정이라는 사회적 가치를 지키는 유일한 길임을 분명히 인식해야 한다.
References
- 이재명 정부 부동산 정책 1년 평가, 트리플 상승의 원인과 해결책
- 2026 서울 아파트 가격 예측 전문가 분석 기반 향후 집값 흐름 총정리
- 서울 아파트 매매·전세·월세 동반 상승, 왜 ‘트리플 강세’가 시작됐을까?
- 서울 아파트값 상승폭 확대…재건축·역세권 중심 매수세 확산 - ㅍㅍㅅㅅ PPSS
- 아파트 공급 부족한데…서울 매매·전-월세 일제히 가격 상승
- "서울 다시 불붙었다"··· 아파트값 상승폭 2배 확대, 성북·송파·광명 '급등세' : 네이트 뉴스
- 5월 2주 아파트 매매가 0.06%↑·전세가 0.11%↑
- ′한강벨트′ 다시 움직인다…서울 아파트값 상승폭 커져
- "10년 중에 가장 빠르다"…서울 전역으로 번지는 전셋값 상승세
- 서울 아파트값 0.28% 껑충… 전세가와 동반 질주하며 상승폭 확대
- ≪브레이크뉴스≫ ˝주식만 급등한게 아니다?˝ 서울 아파트 매매·월세 모두 상승
- [2026년 5월 1주 전국 주간 아파트 매매가격 동향] 서울 0.15% 상승·전국 0.04% 상승 < 칼럼 < 기사본문 - 고령자주택신문
- 5월 서울 아파트 분양전망 '맑음'…"전세난 따른 수요 증가 영향" : 네이트 뉴스
- 5월 아파트 분양전망지수 80.0…서울 기준선 회복
- 서울 분양전망지수 100 회복…거래 회복 기대감 반영 : 네이트 뉴스
- 씨 마른 전세…전국 아파트 전셋값 상승률 매매가보다 높아
- 중견주택업체, 5월 전국 3952세대 공급…전월대비 47%↓
- 5월 전국 1만9천가구 분양···수도권에 74% 집중 < 부동산 < 건설/부동산 < 기사본문 - 서울파이낸스
- PDF 프레젠테이션 - Naver
- 이재명 정부 부동산 정책 총정리: 6.27 대책부터 1월 신년 발언까지
- 2026년 수도권 분양 일정과 단지 분석
- [주간 아파트가격 동향] 2026년 5월 1째주 매매가 및 전세가 모두 상승세(ft. 매매는 서울vs지방 상반, 전세는 상승압력 지속)
- 서울 아파트값 0.15% 상승·지방 -0.01% 하락…매매 양극화 뚜렷
- 서울 아파트값 0.15%↑⋯64주 연속 상승
- 수도권 집값 어디로?…시장 전문가 "상승" vs. 공인중개사 "하락"
- 서울 전세 시장, 10년 6개월 만의 경고: 심화되는 수급 불균형
- Russia’s annual inflation at 5.58% in April — statistics service - Business & Economy - TASS
- 2026년 4월 소비자물가 2.6% 상승: 국제유가發 인플레이션 확산, 1년 9개월 만에 최고치 기록 - ahanlife Blog
- 경북 물가 3%대 ‘급등’…유가발 인플레 압력 확대
- 한국은행 "4월 소비자물가 2.6% 올라, 고유가 지속에 5월에는 상승 폭 더 클 것"
- 참여정부 주택부동산정책 평가 및 문제점 ․
- <B1b9c8b8c0d4b9fdc1b6bbe7c3b3202d20b4ebc7d1b9ceb1b920bad2c6f2b5ee20c1be ...
- 지난달 서울 집값 상승폭 확대…전월세 오름폭 매매가격 웃돌아 < 부동산 < 경제 < 기사본문 - 시사저널
- 지역별 주택가격의 격차에 관한 연구 : 회귀분석과 인공신경망 활용
- PDF Morning Meeting
- 강남구 빼고 다 올랐다…서울 집값 다시 반등? [호모 집피엔스] : 네이트 뉴스
- 강남구 빼고 다 올랐다...서울 집값 다시 반등? [호모 집피엔스]
- 용산 아파트 가격 4주 만에 반등…‘막판 급매’ 강남구 약세 지속
- 수도권 지방 집값 양극화 심화… 대전·세종·충남 지방 평균 밑돌아
- 2025년 아파트 시세 전망 | 지역별 매매가 상승률 예측
- 서울인데 청약 가점 32점…입지·가격 따라 옥석가리기 :: 공감언론 뉴시스 ::
- 2024.2.16. - cerik.re.kr
- 건자재
- “전국 누구나 1순위 청약”…거주지 제한 없는 공급 물량 보니
- 3월 청약접수 11만건…서울로 9만건 몰렸다
- 3월 청약 10만9928건 '최대'?서울에 9만 건 몰렸다 : 네이트 뉴스
- 서울로 쏠린 청약 열기…3월 전국 11만건 중 9만건 차지
- 분양시장 초양극화
- 서울 분양가 고공행진에 커지는 부담…분상제엔 기록적 경쟁률 : 네이트 뉴스
- 서울 분양가 고공행진에 커지는 부담…분상제엔 기록적 경쟁률
- "자고 나니 팔렸대요"…서울 아파트 '매물 잠김' 우려 커진다 : 네이트 뉴스
- “자고 나니 팔렸대요”…서울 아파트 ‘매물 잠김’ 우려 커진다
- [기고] 부동산 시장, 왜곡된 시각을 경계해야 할 때
- 서울 아파트 매물 이틀 새 2800건 줄어…"정부 정책에 다시 늘 수도" :: 공감언론 뉴시스 ::
- 양도세 중과 시작되자 서울 아파트 매물 2800건 증발 … 거래 절벽 본격화
- 다주택자 양도세 중과 부활, 서울 부동산 시장 급변…매물 15% 감소 속 전월세 불안 고조
- 양도세 중과 유예 종료 앞두고…서울 아파트 매물 7만건 아래로 '뚝'
- 서울 아파트 매물 열흘 새 6%↓…양도세 중과 앞두고 '잠김' 우려 < MS hot issue < 부동산 < 건설·부동산 < 기사본문 - 중소기업신문
- 다주택자 양도세 중과 4년만에 재시행…9일 유예 종료 - MK부동산
- 다주택자 양도세 유예 종료 임박에 전월세 매물 급감… 주택시장 불안 재부상 우려 : 경제 : 기독일보
- 서울 전세 거래 8년 5개월만에 최저
- "전세 없다"⋯서울 재건축 이주 수요에 임대차 '긴장'
- 전월세 매물 급감…커지는 세입자 불안
- [비거주 1주택 규제] 전세 매물, 서울 외곽부터 사라졌다...전세가율도 60% 상회 | 아주경제
- 불붙은 서울 아파트 전셋값…10년來 최고 상승폭
- "전세 줄고, 월세는 급증"···서울 부동산시장, '월세 시대' 빨라지나 - 서울파이낸스
- 높은 가격에 귀한 매물…1분기 서울 전월세 신규 계약 17% 급감 : 네이트 뉴스
- 높은 가격에 귀한 매물... 1분기 서울 전월세 신규 계약 17% 급감
- 1100세대 대단지에 전세 딱 '5개'…"집주인 들어온대요" 세입자 비명 - 머니투데이
- 서울 아파트 거래 81% '15억 이하'…중저가 쏠림 심화 :: 매일경제TV 뉴스
- 이틀 만에 싹 다 사라졌다…집주인들 “내 집은 매물 내려줘”, 무슨 일?
- 사흘 새 4500건 사라진 서울 아파트⋯'매물 가뭄' 경고음 [비거주 1주택 실거주 유예]
- “세금 비싸 안팔아” 서울아파트 매물 이틀만 2800건 감소
- 다주택자 매물 거둬들였다…서울 아파트 3일새 3493건 감소 - 한국금융신문
- 서울 아파트 매물 이틀 새 2800건 줄어…"정부 정책에 다시 늘 수도"
- 다주택자 양도소득세 중과유예 9일 종료 : 네이트 뉴스
- 서울 강남 집값 하락 전환… 경기·인천 ‘풍선 효과’에 주택공급 ‘가속 페달’
- 성북구 아파트 통계 이래 최대 상승…강남도 상승 전환
- 서울 아파트값 상승률 ‘껑충’…약세였던 강남까지 가세
- 강남구도 상승 전환…서울 집값 들썩 - 경향신문
- 강남구 아파트값 12주 만에 상승 전환…성북·종로구 역대 최고 상승
- 강남도 돌아섰다… 중과 유예 끝나자 서울 집값 큰 폭 상승
- 서울 아파트값 상승률 큰폭 확대…강남까지 전 지역 상승 | 연합뉴스
- 서울 아파트값 상승률 큰폭 확대…강남까지 전 지역 상승
- 불붙은 서울 아파트 전셋값…10년來 최고 상승폭 :: 공감언론 뉴시스 ::
- ‘내 집 마련’ 공식이 바뀌었다...청약 대신 ‘미국주식’ - 이투데이
- 청년 주택드림 청약통장, 이율최대 4.5%에 납입한도 커져[부동산 빨간펜]
- PDF 고양시 지역 국민임대주택 예비입주자 모집
- "놓치면 후회!", 2025년 행복주택 청약자격 조건 완벽 정리: 계층별 소득·자산 기준과 신청 꿀팁 — 늘리다
- 주택청약 FAQ
- 주택공급제도의 개선방안
- 3월 청약 10건 중 8건 ‘서울’…수도권·지방 양극화 심화
- 위장전입을 동반한 부정청약 비율 증가 원인과 제도적 대응 방안 분석
- 70억원대 '로또 혜훈'…'청약 불신' 더 키웠다
- 한국 사회 전환기 위기와 세대별 이슈, 재테크 및 주택 청약 신뢰 위기 심층 분석
- [인터뷰] "신고 넘어 10년 뒤까지 설계"…달라진 상속·증여 전략
- PDF Shifting the Tax Burden away from Labour towards Inheritances and Gifts Simulation ...
- WHITE PAPER FOR SOCIAL WELFARE
- An Adoptive Child’s Right to Inherit
- 다주택자 양도세 중과 재개, 부동산 시장은 어디로 가나 [한경부동산밸류업센터]
- "다주택자, 외곽부터 팔았나"…서울 아파트 15억이하 거래 81%
- 우리금융경영연구소
- 아파트 배우자 명의이전 시 증여세, 취득세 절세방법 문의 | TAXLY.KR (택슬리)
- 최신 상속·증여 이슈
- Congressional Record
- "토허구역 확대, 전월세 급등 불러…강남권 빼고 해제해야"
- "Expansion of Land Transaction Permit Zones Drives Sharp Rent Increases... Easing Needed Outside Gangnam" - The Asia Business Daily
- ‘전세 낀 집’ 연말까지 실거주 유예···매물 출회 효과는 - 시사저널e
- "매물 저변 넓어진다"…토허구역 실거주 유예 확대 효과는 [분석+]
- "급매 움직일 수도"?토허제 유예 확대에 현장 기대감 : 네이트 뉴스
- "급매 움직일 수도"⋯토허제 유예 확대에 현장 기대감
- 연말까지 '세 낀 주택' 매도 허용…"매물 늘지만 효과 지켜봐야" | 세계일보
- 세입자 낀 토허구역 주택도 숨통…'매물 잠김' 풀릴까
- 비거주 1주택 실거주 유예…토허구역 '숨은 매물' 나오나
- 토지거래허가구역 지정이 매매가와 전세가에 미치는 영향: 잠실동 아파트 사례분석 - 학지사ㆍ교보문고 스콜라
- 매물 줄고 대출 문턱은 높고⋯서울 외곽 상승세 경기까지 확산 [종합]
- "강남 잡으려다 한강·외곽 폭등…다주택자 역할 인정해야"
- 이재명 정부 부동산 정책과 고유가 피해지원금: 투기 억제, 공급 확충, 그리고 민생 지원의 종합 평가
- How demand and supply determine market price
- 서울 아파트값 상승축 변동...강남 주춤 속 강북·외곽 실수요 확산
- 공급 확대 속 집값 급등·양극화 심화: 2026년 초 서울·수도권 부동산 시장 진단
- 서울 부동산 시장, 과열과 불균형 심화: 진단과 정책적 해법 모색
- 2025 7월 새정부 부동산 정책 정리, 서울·수도권·지방 미분양 전망까지
- 지역별 아파트 시세 변화, 어디가 오를까?
- Seoul Apartment Sales, Jeonse, and Rents in 'Triple Bull Run'... Worst Supply Shortage in 5 Years - The Asia Business Daily
- 심상찮은 서울 아파트…매매·전세·월세 '트리플 강세' 올까
- 심상찮은 집값…서울 아파트 매매·전세·월세 '트리플 강세'
- '양도세 중과유예' 끝난 서울 집값 다시 들썩이나…매매·전세·월세 ‘불안’
- 매매·전세·월세 전부 꿈틀거린다 : 네이트 뉴스
- 서울 아파트시장 ‘트리플 강세’ 조짐… 매매·전세·월세 동반 상승
- 서울 아파트 매매·전세·월세 가격 '꿈틀'…올해 누적 상승률 작년 동기 상회 : 네이트 뉴스
- 매매·전·월세 다 오른다…서울 아파트 '트리플 강세' 조짐 : 네이트 뉴스
- 서울 아파트 매매·전세·월세 '트리플 강세' 국면 조짐
- 서울 아파트 매매·전세·월세 '트리플 강세'…수급지수 4년 만에 최고 :: 매일경제TV 뉴스
- 1년새 8억→12억…전국 시세 상승 톱3 아파트는 모두 이곳 : 네이트 뉴스
- 1년새 8억→12억...전국 시세 상승 톱3 아파트는 모두 이곳
- 불장된 강서 염창, 1년새 4억 뛴 이유는
- 강남까지 다시 오른 서울 집값…매매·전세·월세 '트리플 강세'
- Seoul Reconstruction Apartments See Largest Price Increase in 2 Years...Asking Prices Rise
- 서울 아파트 매매가 0.28% 급등…재건축 단지 중심 상승폭 확대
- '강남구도 살아났다'⋯서울 아파트값 오름폭 확대 - 이투데이
- 강남구 12주 만에 상승 전환…서울 아파트값 0.28% 상승 : 네이트 뉴스
- 서울 아파트값 0.28% 상승…양도세 중과 종료 전 매수세 반영
- 서울 아파트값 하락세 멈추고 반등...용산·동작 상승 전환
- 2023 giinsight emerging trends in impact investing
- 알멕
- 남들은 보통 어떻게 해요?
- "기약 없는 당첨 기다리느니"… 청약 대신 주식으로 '재테크 전략' 바뀐다 - 중부일보
- [롯데리츠] 제8회 담보부사채 예비투자설명서(정정)_2025.04.16.pdf
- 신세계 (004170)
- PDF SOTWO
- 보령 (003850)
- 2분기 물량시장 개막···민간분양 ‘7.9만가구’ 예정 |
- 실거주 유예까지 꺼냈는데…매물 사라지고 세입자 불안 커졌다
- 실거주 유예까지 꺼냈는데…매물 사라지고 세입자 불안 커졌다 < 부동산 < 경제 < 기사본문 - 시사저널
- "그냥 더 살자" 늘어나는 '눌러앉기'…전세난 공포에 갱신권은 최후의 수단 - 머니투데이
- "그냥 더 살자" 늘어나는 '눌러앉기'…전세난 공포에 갱신권은 최후의 수단
- "그냥 더 살자" 늘어나는 '눌러앉기'…전세난 공포에 갱신권은 최후의 수단 : 네이트 뉴스
- '전세 연장' 늘었는데 '갱신권 사용' 오히려 줄었다 : 네이트 뉴스
- '전세 연장' 늘었는데 '갱신권 사용' 오히려 줄었다 - 머니투데이
- '전세 연장' 늘었는데 '갱신권 사용' 오히려 줄었다
- [자막뉴스] 집 사기도 힘든데 전세 '실종'…진짜 공포는 이제부터 : 네이트 뉴스
- CBRE Korea: Commercial Real Estate Investment in H1 2025 Reaches KRW 15 Trillion, Surpassing KRW 7 Trillion for Two Consecutive Quarters
- Gangnam District Sees Price Increase After 12 Weeks of Decline, Seoul Prices Up 0.28% | AJU PRESS
- Non-Price-Cap Apartments Inflate Construction Costs Through Add-On Fees
- Navigating Noryangjin-dong’s ShinDongA River Park: A 10-Year Investment Forecast
- 강북 오르고, 강남 주춤…1년 만에 뒤바뀐 서울 집값
- 서울 단독주택 수요 변화 정부 정책 규제 강화 라이프스타일 변화 시장 동향
- 2025년 서울 부동산 임대 시장 전망 | 스뭉스플렌 부동산
- Non-Hangang Belt Areas See Steady Demand as High-End Districts Trade Halved
- 2025년 수도권 부동산 시장 동향: 서울·경기·인천 지역별 분석
- 한 발 느린 부동산 통계…“시장은 3주 전 이미 상승”
- [르포]"양도세 중과 전 매도 실패하자 차라리 포기했다"
- 강남 집 팔면 세금폭탄?…다주택자 양도세 중과 4년 만에 부활
- 다주택자 양도세 중과 시행 첫 날…최고 세율 82.5%
- 文·尹정부 때도 거래 절벽…금리·대출규제 한몫[양도세 중과 D-2]
- [이재명·강훈식· 류진 발언, 시장과 민생을 뒤흔들다①] 이재명 대통령과 장특공
- 세금 늘면 매물 잠기고 폭등… 盧·文정부 부동산 잔혹사 끊을까
- PDF Brief 국토정책
- "마래푸 9억 전세, 호가 12억 부른다"…'전세대란' 현실로
- 급매 소진 뒤 높아진 눈높이 … 서울 아파트, 거래보다 호가 먼저 뛰었다 | Save Internet 뉴데일리
- 서울 아파트 매물 이틀 새 2800건 줄어…"정부 정책에 다시 늘 수도"
- 6년 최고 찍은 서울 전셋값 상승률…"더 오른다" 전망, 왜? : 네이트 뉴스
- 6년 최고 찍은 서울 전셋값 상승률…"더 오른다" 전망, 왜? - 머니투데이
- 6년 최고 찍은 서울 전셋값 상승률…"더 오른다" 전망, 왜?
- [사설]양도세 중과 앞두고 집값 다시 오름세, 매물잠김 대책 서둘러야 - 경향신문
- 서울 아파트 급매 거래 '숨 고르기'…추가 매물 출회 '촉각' - THE FACT
- 부동산 가격, 하락세 끝났을까? 전문가 의견 종합
- 수요 몰리는 송파...'강남 막내'엔 특별한 것이 있다
- 지난달 서울 전월세 동반 급등···집값 상승폭 다시 확대 < 부동산 < 건설/부동산 < 기사본문 - 서울파이낸스
- 4월 서울 전셋값 0.66% 상승…10년5개월만에 최고치 :: 공감언론 뉴시스 ::
- 양도세 회피매물 쏟아진 4월, 집값은 올랐다…서울 주택가격 0.55%↑
- 5월 2주 아파트 매매가 0.06%↑·전세가 0.11%↑ < 부동산 < 기사본문 - 전문건설신문
- 강남구 아파트값 12주 만에 상승 전환…성북·종로구 역대 최고 상승
- 서울 아파트값 0.15%↑…서초·송파·용산 '반등 신호'
- 강남구 빼고 다 올랐다…서울 아파트값 0.15%↑ : 네이트 뉴스
- 2025 아파트 실거래가 최신정보: 가격 동향과 지역별 분석
- 서울 아파트 가격 변동폭 데이터 분석 (최근 10년간 상승·하락률 비교)
- 🚆 GTX-A 개통 이후 실제 시세 변화 & 거주자의 체감 변화 분석
- GTX 개통 후 부동산 시세 변화, 실거래가로 본 현실과 투자 전략
- GTX가 과연 집값을 끌어올렸을까? — 개통 전·후 역세권 시세 변화 전수 분석
- GTX-A 개통, 부동산 시세 급등 이슈가 된 이유 ㅣ 판다랭크
- 여의도까지 30분이면 간다…GTX 호재에 '들썩'이는 동네
- 동문건설 검색결과 - 이투데이
- 서울 아파트 시장 분석: 향후 5년 전망과 투자 기회
- 2025년 전국 아파트 가격 지역별 상승폭 분석
- 서울 아파트 가격 현황과 요인 분석 및 가격 전망
- 다주택자 매물 회수 본격화…서울 아파트 이틀 만에 2813건 감소 : 네이트 뉴스
- “꿈쩍 않는 다주택자” 결국 ‘버티기’ 돌입
- 집 안 팔면 세 늘어야 하는데…매매·전월세 동시에 마른 서울
- "안팔면 끝" 다주택자의 반격 시작됐다
- 3월 서울 아파트 매매가 하락 전환…전세는 상승폭 확대 :: 공감언론 뉴시스 ::
- 다주택자들, 서울 외곽지부터 팔았다…아파트 10채 중 8채 15억 이하 - 매일경제
- 다주택자들, 서울 외곽지부터 팔았다…아파트 10채 중 8채 15억 이하
- 올해 서울 아파트 거래 81%는 '15억 이하'
- “다주택자들 외곽부터 정리했나”…서울 아파트 거래 82%가 15억 이하
- '똘똘한 한채'는 남겼다...서울 아파트 거래 10채중 8채는 '15억 이하'
- "다주택자, 외곽부터 팔았나"…서울 아파트 15억이하 거래 81%
- 양도세 중과 앞두고 서울 아파트 거래 ‘막판 증가’…非강남·15억 이하 중저가가 주도 < 건설·부동산 < 건설·부동산 < 기사본문 - 핀포인트뉴스
- 강화된 대출 규제 속 서울 주택시장: 소형 아파트 선호와 수도권 가격 양극화 심화
- ‘10·15 대책’ 뒤 얼어붙은 부동산 시장…매매·전세 매물 급감
- 전세 씨 마른 서울… 강남은 석달만에 ‘반토막’
- "전세 없다"?서울 재건축 이주 수요에 임대차 '긴장' : 네이트 뉴스
- “전세난 난리인데, 2년뒤엔 진짜 악소리”…비거주 1주택 실거주 유예 ‘후폭풍’
- 비거주 1주택 실거주 유예…2년 뒤 전세시장 '변수' 되나 : 네이트 뉴스
- 더 가팔라진 ‘전세의 월세화’… 용산구, 평균 300만원 찍었다
- 불붙은 서울 아파트 전셋값…10년來 최고 상승폭
- 서울 아파트 3월 전세값 1.36% 상승
- 3월 서울 아파트 가격 0.28% 하락…전셋값은 역대 최고
- 3월 서울 아파트 매매가, 전월 比 0.28% 감소
- 3월 서울 아파트 전세가격 상승폭 확대…매매 거래는 15억 이하가 80% [부동산360]
- 서울 아파트 가격 변화 분석, 상승 지역은 어디일까(2026년 4월 기준)
- 다주택자 양도세 늘었는데…서울 집값 다시 '쑥쑥'
- 성북구 아파트 통계 이래 최대 상승…강남도 상승 전환
- 다주택자 때리자 전·월세 폭등 … 노원·송파 1%대 상승폭에 현기증 | Save Internet 뉴데일리
- Seoul Home Prices Surge After Quiet Period | PriceONN Deep Look
- 서울 아파트 매매-전월세 가격 '동반 상승'…경기까지 번져 : 네이트 뉴스
- "강남보다 상승폭 크다"?평촌·광명·분당 집값 오름세 : 네이트 뉴스
- "강남보다 상승폭 크다"⋯평촌·광명·분당 집값 오름세
- 다주택자 양도세 늘었는데…서울 집값 다시 '쑥쑥'
- “전셋집 없어 서울 떠납니다”…풍선효과에 경기 전세·집값 동반 상승 - 매일경제
- “전셋집 없어 서울 떠납니다”…풍선효과에 경기 전세·집값 동반 상승
- "전셋집 없어 서울 떠납니다"…풍선효과에 경기 전세·집값 동반 상승 : 네이트 뉴스
- 들불처럼 번지는 집값 상승세…한강벨트→외곽→경기도 신고가 속출 - 매일경제
- [다주택 중과부활 D-10]한강벨트→서울외곽→경기도, 집값 상승세 심상찮다
- 서울 전세 밀리자 경기로 번졌다…전세·매매 동반 상승
- 최근 주택부동산 시장 동향과 주택정책의 과제
- 일산신도시 현재 부동산 상황은?
- 남양주왕숙2 검색결과 - 이투데이
- '닥공'만 외치는 오세훈, 아무리 쥐어짜도 이 시민들은 살 곳이 없다
- "집값 향방, 결국 정책에 달렸다"…KB "올해 상승폭 제한적"
- PDF GLOCALISM MAGAZINE Vol. 110
- 10·15 규제 풍선효과에 비규제·자족도시 '눈길'..."지역별 격차 확대"
- '한국 집 바겐세일, 지금이 기회다'…왕서방들 폭풍쇼핑 : 네이트 뉴스
- Transactions in Nowon and Dobong Surpass Gangnam as 80% of Seoul Deals Are Below 1.5 Billion Won | AJU PRESS
- “팔 바엔 자식 줘야죠”...서울 아파트 증여 ‘쑥’ [김경민의 부동산NOW]
- 경기 비규제 지역 들썩…구리·동탄·용인 거래 2배 늘어
- 서울 규제에 구리 아파트 거래량 4배 급증…경기·인천 33%↑[부동산AtoZ]
- 학회 창립 30주년 기념사업의 내년 성공적 개최를 위하여 우리 ...
- 잠실의 집값 상승, 과연 잠실에서만 멈출까?
- 2025 인천 아파트 시세 전망|금리·공급·수요별 가격 변동 요인 분석
- 2025년 5월말 최근 서울 부동산 상승 현상과 영향
- 2025년 부산 아파트 가격 하락 또는 상승? 실거주자와 투자자 필독
- 31만호 공급? 법 개정? 서울시장 두 후보 '재건축·재개발' 공약 왜 비판받나 [주말 Q&A]
- “최소 8억은 번다”는 재건축 대장주…일단 37억 있어야 한답니다 - 매일경제
- "최소 8억은 번다"는 재건축 대장주…일단 37억 있어야 한답니다 : 네이트 뉴스
- Redevelopment Option Value for Commercial Real Estate
- "전셋값 너무 올랐어" 차라리 집 살까 했는데...서울 아파트값 다시 뛴다
- [서울아파트거래] 압구정2구역 신현대11차 전용 183.41㎡ 90억에 거래, 최고가 대비 38억 낮아
- 반포·여의도 분담금 4억 차이, 재건축 사업성 계산 결과가 가른 노후의 성패
- 8년 표류 끝낸 남산타운은 시작일 뿐…[감평사의 부동산 현장진단] : 네이트 뉴스
- 8년 표류 끝낸 남산타운은 시작일 뿐…[감평사의 부동산 현장진단]
- 밥도 집도 천원이면 ‘OK’… 체감형 정책 발판 혁신도시 ‘우뚝’ [지방기획] | 세계일보
- 인천 시민단체 ‘공항 통합 반대 동참 요구’에…민주당 의원 10명 ‘무응답’ - 매일경제
- [인천 시정 특집] “바다가 미래 먹거리”…인천 해양 인재 키운다 < 사회 < 기획특집 < 기사본문 - 인천일보
- 경기 중대재해 예방 지원체계 촘촘해진다 < 경기 < 경제 < 기사본문 - 인천일보
- PDF <30312DB1E8C3A2BCF62DC3D6C1BE2E687770>
- 2026년 6·3 지방선거 전국 판세 분석 — 17개 광역단체장 민주 vs 국힘 대결 완전 정리
- PDF 아파트 매매가 동조화 현상과 향후 전망에 관한 연구
- 2025년 9월 16일 한국 부동산 투자 완전 분석: 시장 동향, 정책 변화, 지역별 투자 방안
- 트럼프 관세 충격의 실체: 2025년 한국 수출 현황과 산업별 영향 분석
- ‘트럼프 관세’ 본격화: 한국 자동차 수출 한파와 대응 전략
- PDF Transport Infrastructure and Policy Evaluation
- NGFS Note on the economic and financial impacts of ...
- 정책선거의 발전을 위한 지역 정당 모델 연구 - 선상투표
- FINAL MUNICIPAL SERVICE REVIEW VOLUME III— ...
- PDF 국토정책 Brief - storage.googleapis.com
- Korea Planning Association
- 인프라 투자가 경제성장에 미치는 영향 분석
- '기본소득' 연천군 … 상권 살고 인구 늘고 - 매일경제
- An integrated suite for strategic urban modelling: Long-term impact assessment of land use and infrastructure development
- 신규 원전 건설과 지역사회: 경제적·사회적 영향과 전략적 대응 방안
- PDF Price and Volume Divergence in China'S Real Estate Markets: National Bureau of ...
- PDF Speculative Dynamics of Prices and Volume
- '양도세 중과 유예' 종료 D-5, 부동산 시장은 '잠잠' - 굿모닝경제
- 양도세 중과 재개 임박에도 서울 아파트시장 ‘잠잠’…다주택자 급매 사실상 일단락
- "집주인들 호가 올릴 준비"...양도세發 상승장 오나
- 다주택자 양도세 중과 4년만 재시행···유예 종료 앞두고 매물 출회 확대 - 시사저널e
- Site Selection for Headquarters & Support Centers | BCI
- 중국의 문화콘텐츠 발전현황과 지역별 협력방안 | 연구보고서 | 보고서 | 발간물 : 대외경제정책연구원
- 미래형 자동차 산업동향과 투자유치 방안[ globalwindow 심층보고서]
- european infrastructure strategic outlook h2 2019
- Property for Sale in Vietnam - FazWaz.vn
- Vietnam 2026 Outlook - A Defining Moment for Growth
- PDF The Investment Law and Its Role in Promoting the National Economy (A ...
- C2024_21.pdf
- 2025년 부산 아파트 매매가 전망 총정리 | 지역별 시세 흐름과 투자 포인트
- 수도권 지역별 부동산 시장 분석 - 서울·경기·인천 시세 동향과 투자 전략 - 주택부동산가이드
- 최근 부동산시장 동향 및 리스크 요인과 정책 대응
- 지난달 서울 집값 상승폭 확대…전월세 오름폭도 커져
- 지난달 서울 전월셋값 상승률, 통계작성 후 최고치
- 지난달 서울 집값 상승폭 확대…전월세 오름폭도 커져 | 연합뉴스
- 서울 전셋값 10년 6개월 만의 최고 상승률 — 2026년 5월 전세·임대 시장 완전 분석
- 계속 오르는 전셋값…작년 같은 기간 상승률의 50배 : 네이트 뉴스
- 계속 오르는 전셋값…작년 같은 기간 상승률의 50배
- 계속 오르는 전셋값…작년 같은 기간 상승률의 50배 - 매일경제
- 수도권 아파트 월세 3곳 빼고 다 올라…굳어지는 '월세민국' [이종배의 부동산산책] : 네이트 뉴스
- '노원·도봉·강북'으로 흐르는 목돈..'실수요자 발길'
- 거래는 늘고 가격은 잠잠… 인천 아파트 시장 ‘온도차’ 왜? - 중부일보
- 경기 비규제 지역 들썩…구리·동탄·용인 거래 2배 늘어 :: 공감언론 뉴시스 ::
- "서울 대신 경기" 실수요 이동…구리·동탄 거래 급증
- PDF 주택매도 의사결정에 대한 손실회피현상과 상대위험회피계수 ...
- PDF Testing for Information Asymmetries in Real Estate Markets
- 용산·태릉·과천 등 6만 가구…서울 집값 안정될까[주택공급 총력전]① :: 공감언론 뉴시스 ::
- PDF 서울시아파트매매시장유형별가격변동영향요인분석 서
- 엇갈린 집값 전망…전문가 "오른다" 중개사 "내린다" : 네이트 뉴스
- 엇갈린 집값 전망…전문가 “오른다” 중개사 “내린다”
- 집값, 오르나 내리나… 전망 ‘충돌’ 속 향방 안갯속
- 전문가는 “오른다” 중개사는 “내린다”…하반기 집값 전망, 누구 말을 믿어야 하나 - 경향신문
- “집값 오른다” 81%→56%…상승 전망 3개월 만에 급감
- 올해 집값 오를까…전문가 '상승' vs 중개사 '하락' 엇갈려 : 네이트 뉴스
- 집값 전망 엇갈려… 전문가 “상승” 중개사 “하락”
- 엇갈리는 집값 전망···하반기 주택시장 변수는? : 네이트 뉴스
- “집값 오를까요?”…상승 전망 3개월 만에 급감, 81%→56%
- "집값 오른다" 전문가 전망 3개월 새 81%→56% '뚝' : 네이트 뉴스
- 5월 아파트 분양전망지수 80.0…서울 기준선 회복
- 5월 아파트 분양 전망 19.1p 상승…전세가 급등 영향 : 네이트 뉴스
- 5월 아파트 분양전망 20포인트 가까이 상승…전세가 급등 영향
- 서울 아파트 분양전망지수 100 회복…강남 풍선효과·전세난 '압력' : 네이트 뉴스
- 서울 분양전망지수 한 달 만에 기준선 회복 [토허제 한시 완화] : 네이트 뉴스
- “전셋값 무서워 집 산다”…5월 서울 아파트 분양 기대감 ‘100’ 찍어
- 서울 아파트 분양전망지수 100 회복…강남 풍선효과·전세난 '압력'
- 5월 서울 아파트 분양전망 ‘맑음’…“전세난 따른 수요 증가 영향”
- 5월 아파트 분양 전망 19.1p 상승…전세가 급등 영향
- 재건축·재개발, 주변 지역 아파트 시세 미치는 영향?..연구팀 "그때그때 다르다"
- Understanding-the-Drivers-of-Rising-Electricity-Rates-and- ...
- 2026년 6·3 지방선거 판세 분석: 경제전략 대결과 여성 후보 부상, 공정 선거의 현주소
- PDF Causal Analysis of Policy Effects on Fertility
- PDF Unlocking the Twilight Treasury: An Empirical Study on
- 주택가격 변동이 혼인 및 출산에 미친 영향
- 수도권 6만호 주택 공급 정책, 진짜 현실 가능성은?
- 수도권 6만호 주택 공급 정책, 실현 가능성과 미래 전망 분석
- 2026년 수도권 6만호 주택 공급 정책, 현실 가능성과 전망
- 수도권 6만호 주택 공급 계획, 실현 가능성과 시장 영향 분석
- ≪브레이크뉴스≫ 3월 청약 서울 쏠림 뚜렷..분양가 상한제 단지 ‘구름 인파’
- 3월 청약 10만9928건 '최대'⋯서울에 9만 건 몰렸다
- 3월 청약접수 11만건…서울로 9만건 몰렸다 | 한국경제TV
- 서울 아파트 1순위 경쟁률 ‘156 대 1’
- 3월 분양시장, 분양가상한제 아파트만 ‘바글’
- 3월 분양시장, 분양가상한제 아파트만 '바글' : 네이트 뉴스
- 분상제 아파트 공급에... 3월 서울 청약 접수, 전월보다 13배 늘었다
- 서울 아파트 3월 전세값 1.36% 상승
- 10년 넘도록 이 정도로 오르진 않았다…무섭게 번지는 서울 전셋값 상승세
- 서울 아파트 전셋값 10년6개월만 최고 상승률…전세대란 진짜였다 [부동산360] : 네이트 뉴스
- 서울 아파트 전셋값 10년6개월만 최고 상승률…전세대란 진짜였다 [부동산360]
- "10년 중에 가장 빠르다"…서울 전역으로 번지는 전셋값 상승세 - 머니투데이
- 송파 아파트값 오름폭 커지고 서초도 상승 전환
- "집값 대체 어떻게 되나요?"…전문가는 오른다는데, 중개사는 '하락 전망' : 네이트 뉴스
- 올해 집값 어디로…전문가 "상승" vs 중개사 "하락" : 네이트 뉴스
- 부동산전문가 "올해 집값 올라" vs. 중개사 "내려"…전망 엇갈려
- "집값 대체 어떻게 되나요?"…전문가는 오른다는데, 중개사는 '하락 전망'
- 올해 집값 어디로…전문가 "상승" vs 중개사 "하락"
- 엇갈린 집값 전망…전문가 “오른다” 중개사 “내린다”
- “집값 오른다 vs 떨어진다”…전문가·중개사 전망 엇갈렸다 [2026 KB 부동산 보고서] - 이투데이
- 부동산전문가 "올해 집값 올라" vs. 중개사 "내려"…엇갈린 전망
- '더샵송도그란테르' 등 4991가구 분양예정[분양캘린더]
- 5월 분양 시장 '활짝'⋯1군 건설사 물량 40% 집중, "지방선거 전 막차 타자"
- “선거 전 막차 타자” 5월 분양 3.7만 가구…1군 건설사 물량 쏟아진다
- 5월 전국서 약 3.7만 가구 분양···10대 건설사 물량은 40% < 부동산 < 건설/부동산 < 기사본문 - 서울파이낸스
- 5월 분양 1만9천여세대… 전년대비 76% 증가 - 한국건설신문
- ≪브레이크뉴스≫ 올 5월 전국 아파트 1만9278세대 분양..전년대비 76%↑
- 5월 전국 아파트 2만가구 분양…흑석·장위 등 수도권 집중
- 5월 아파트 1만9천여가구 분양 예정…작년 대비 76% 증가
- 5월 수도권에 1만4330가구 공급… 흑석·장위 대단지 분양
- 5월 전국 아파트 1만9천가구 분양…전년 대비 76% 증가
- 매물 잠김 우려에…토허구역 ‘세입자 낀 집’ 거래 문턱 낮춘다 [종합] [비거주 1주택 실거주 유예]
- 서울 비거주 1주택자 규모도 모르는데 … 정부 "실거주 유예, 효과낼 것"
- 금융당국-가계대출-총량-관리-강화-5대-은행-1분기-목표-대비-대출액-대폭-감소
- 부동산 규제 변동 주기와 내 집 마련을 위한 시장 대응의 본질적 고찰
- "서울시장 선거 최대 이슈는 부동산" … 한강벨트가 승부처
- DSR 규제 완화 핵심 10
- 2026년 부동산 규제 완화, 집값 다시 오를까?
- 대출 규제 변화 분석, 실수요자·투자자 전략,지역별+연령별 영향
- 부동산 정책 총정리 (대출, 세금, 공급)
- Seoul Property Market 2026: Tax Surcharge Cuts Listings
- 문재인 정부 부동산 정책 정리(8.2, 9.13, 12.16, 6.17, 7.10대책) : 네이버 블로그
- 민심의 시험대에 오른 이재명 정부 부동산 대책 - 민주노동연구원
- 202209080201117780.pdf
- 집값 상승, 전세품귀에…서울, 분양전망 1달 만에 기준지 회복 [부동산360]
- 하락의 추억, 침체에 대한 회고 - 주택금융연구원
- 주택공급 제도의 현황과 개선방안 연구 [전자자료] : 청약제도를 중심으로 : 연구보고서 / 국회사무처 [편]
- 노후계획도시정비법 시행과 정책적 시사점
- 건설업 역사는 반복된다 Neutral
- PDF 전월세시장 임대료 지수 세분화 연구*
- “전세요? 없어요” 서울 중개업소 70%가 말했다 [부동산360]
- PDF <B1B9C5E4C1A4C3A542726965665FC1A6343937C8A35FB9DAC3B5B1D45F30322E687770>
- 부동산 불패 신화 붕괴와 세제 강화: 이재명 정부의 양도세 중과 재개가 불러온 시장 대전환
- ISSN 1225-6633 ISSN 1225-6633 대 한 지 리 학 회 Journal ...
- 주택시장 최대 변수는 세제…전문가 "상승" vs 중개사 "하락" 엇갈려
- 강남도 아닌데 '월 300만원'…씨 마른 전세, '고가 월세' 불 지폈다
- 숨만 쉬어도 매달 300만원…강남 턱밑까지 쫓아온 마곡·중계 월세 : 네이트 뉴스
- 봄 이사철인데 아파트 전세 매물 급감…서울 2년 전 대비 '반토막'
- “이제 전세 찾으면 호구” 서울 외곽 월세, 이정도라고? 부동산 전망 분석 보니
- 본청약 검색결과 - 이투데이
- 대한민국 국가지도집
- 주택 정책, '가격 안정' 프레임에서 벗어나야
- 현 정부의 주택공급확대정책 평가와 제언
- 전국 공동주택 공시가 40% '서울 집중'…서울에선 이 지역이 '단연' : 네이트 뉴스
- PDF 정보 비대칭 해소와 신뢰의 선순환 구조
- The Sejong Institute
- Financial Fragility in the COVID-19 Crisis
- "시장은 정책 일관성 두려워해…단기 처방 경계해야 신뢰 얻는다" [월간중앙]
- 비상계엄 이후, 2025년 건
- 경제·주거·일자리로 본 더불어민주당·국민의힘 정책 분석
- NARS info 제98호 출력용
- 고환율·고유가 위기 속 WGBI 편입 효과와 증시 불확실성 심층 분석
- Compare ETS
- Yuanta Bank
- 주택 정책의 딜레마 | click 경제교육 | KDI 경제교육·정보센터
- Morning Meeting Brief
- 이재명 정부 부동산 정책 완벽 정리: '기본주택'과 '강력한 시장 관리'의 흐름 (2025~2026)
- 2026년 다주택자 대출 규제 핵심정리 가이드 – 제리하우스 블로그
- 하나금융연구소
- 2026년 부동산 시장 전망 — 아파트 가격 상승·하락 변수 지역별 분석
- PDF 자산배분의 창(窓)
- PDF II. 2023 - Naver
- 서울 아파트 평균 15.5억원…수도권 공공분양에 수요자 몰린다 : 네이트 뉴스
- 통근시간이 집값 좌우…동작·마포·성동 상승세 두드러져 :: 공감언론 뉴시스 ::
- "선거 전에 서두르자"…5월 '수주·분양' 동시 질주
- 5월 수도권에서 아파트 1만4330가구 분양 예정
- 5월 분양 1만9천여세대 전년 대비 76% 급증…수도권 중심 공급 확대
- “9개월만에 집값 아니고 전세가 6억 올랐다” 서울 아파트, 전세 실종 수준 [부동산360]
- 1000가구 대단지 전세 1개···전세는 없고 월세는 튀고 ‘위·아래’ 할 것 없이 오를 일만 남았나
- 매매가 상승폭 뛰어넘은 전셋값…중개업소 "수요 더 많아" :: 공감언론 뉴시스 ::
- “9개월만에 집값 아니고 전세가 6억 올랐다” 서울 아파트, 전세 실종 수준 [부동산360]
- 매매가 상승폭 뛰어넘은 전셋값…중개업소 "수요 더 많아"
- 1000가구 대단지 전세 1개···전세는 없고 월세는 튀고 '위·아래' 할 것 없이 오를 일만 남았나 : 네이트 뉴스
- 전세 귀하고, 월세 70% 넘는 서울
- [아주경제 오늘의 뉴스 종합] 1분기 깜짝 성장에도…잠재성장률 1%대 하락 '경고' | 아주경제